Hopp til hovedinnhold

rPET i Europa: Kapasitet, forsyningsrisiko og PP vs. PET

rPET-markedet i Europa: Tilbud, kapasitet og konkurranse for næringsmiddelgodkjent materiale

PET blir ofte fremhevet som et opplagt emballasjemateriale i overgangen til en mer sirkulær økonomi. Materialet har en veletablert resirkuleringsinfrastruktur, og resirkulert PET av næringsmiddelkvalitet (rPET) er allerede kommersielt tilgjengelig i Europa.

Men når EUs emballasjeforordning, PPWR, setter nye krav til resirkulert innhold frem mot 2030, oppstår et viktig spørsmål: Kan den eksisterende europeiske rPET-industrien sikre tilstrekkelige mengder matgodkjent materiale for alle emballasjetypene som vil bruke det i fremtiden?

Problemstillingen er spesielt relevant for produsenter av matbrett, kopper og skåler, der forsyningsforholdene er annerledes enn i flaskemarkedet, som historisk sett har vært drivkraften bak utviklingen av PET-resirkulering.

For bedrifter som i dag vurderer å bytte fra polypropylen (PP) til PET, er det derfor viktig å se utover materialenes nåværende egenskaper og vurdere de langsiktige regulatoriske og forsyningsrelaterte konsekvensene.

PP og PET er ikke underlagt de samme kravene. Mens PP i utgangspunktet må inneholde 10 % resirkulert plast fra 2030, er kravet for kontaktfølsom PET-emballasje 30 %. Samtidig inneholder PPWR spesielle muligheter for unntak og lettelser som kan ha innvirkning på PP-basert matemballasje.

PETs eksisterende resirkuleringsinfrastruktur betyr ikke nødvendigvis at PET er det mest fordelaktige emballasjevalget frem mot 2030.

Les også: PP eller PET mot 2030? Asymmetrien mellom regulatorer og forsyninger.

Det europeiske rPET-markedet er bygget rundt flasker

Den europeiske PET-resirkuleringsindustrien er hovedsakelig utviklet for innsamling og resirkulering av drikkeflasker.

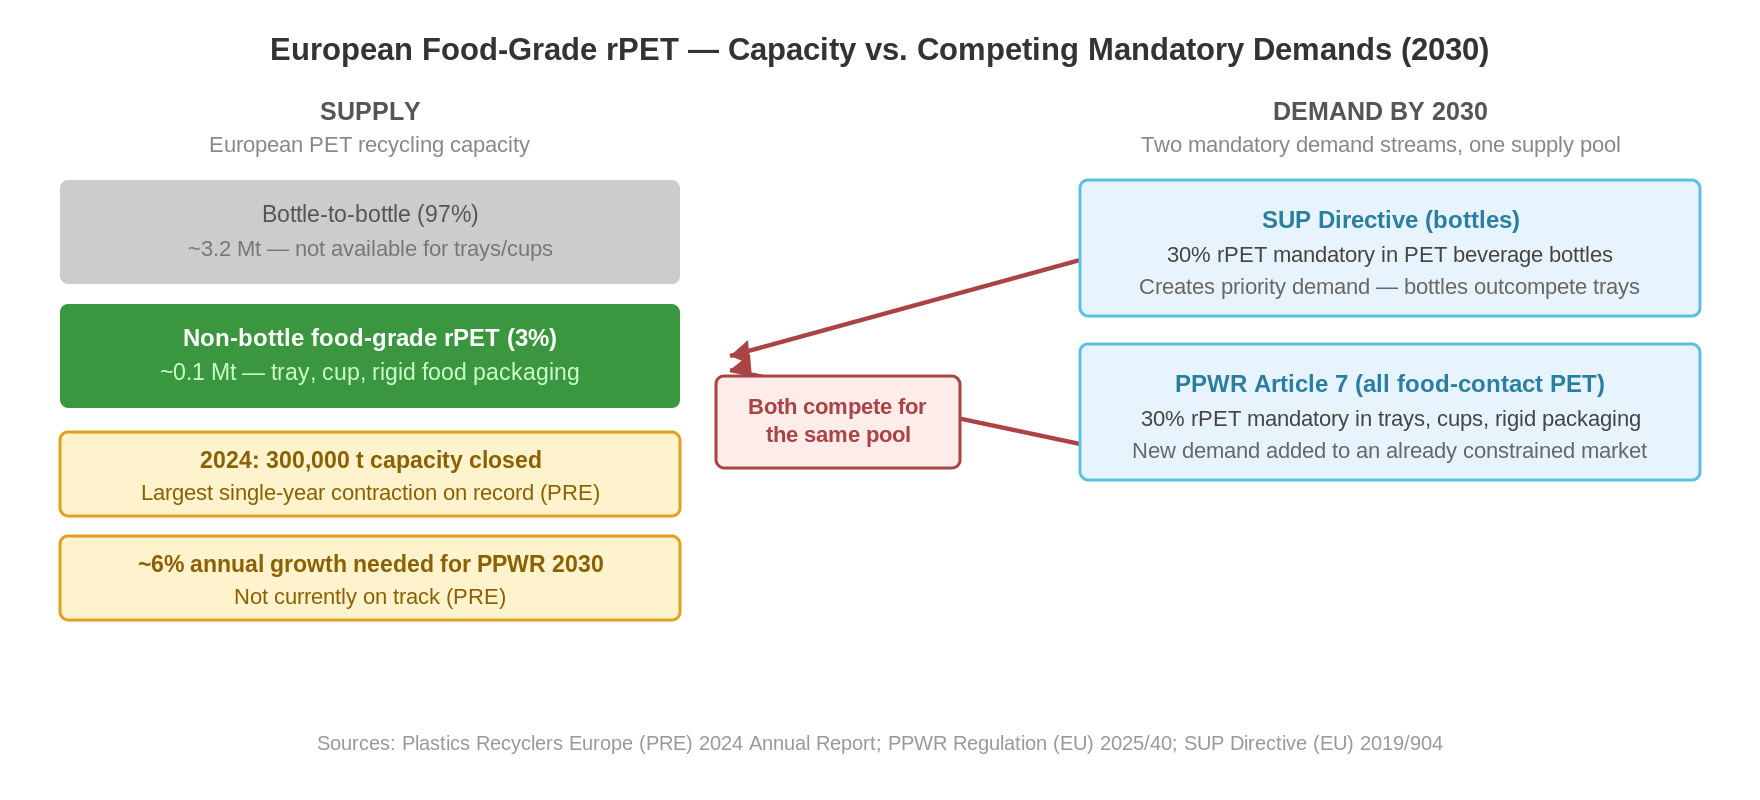
Ifølge Plastics Recyclers Europe (PRE) hadde Europa i 2024 en total installert PET-resirkuleringskapasitet på omtrent 3,3 millioner tonn.

Av dette ble rundt 100 000 tonn dedikert til resirkulering av PET-brett, noe som tilsvarer bare rundt 3 % av den totale kapasiteten.

Dette illustrerer en betydelig strukturell forskjell mellom emballasjetypene.

Selv om matgodkjent rPET fra flaskeresirkulering også kan brukes til å produsere andre typer matemballasje, er den dedikerte infrastrukturen for innsamling, sortering og resirkulering av PET-brett fortsatt betydelig mindre utviklet.

Industrielle løsninger for brett-til-brett-resirkulering finnes allerede, men den totale kapasiteten er begrenset sammenlignet med tradisjonell flaske-til-flaske-resirkulering.

For produsenter av PET-brett, -kopper og -skåler betyr dette at tilgangen deres til resirkulert materiale i betydelig grad kan avhenge av den samme materialflyten som brukes av drikkevareindustrien.

Og her ligger en sentral utfordring.

Det faktum at det finnes 3,3 millioner tonn PET-resirkuleringskapasitet i Europa betyr ikke at denne kapasiteten kan brukes fritt for alle typer PET-emballasje.

Materialet må ha de nødvendige egenskapene, være dokumentert egnet for kontakt med næringsmidler og kunne leveres i nødvendige mengder.

Det er derfor viktig å skille mellom den totale resirkuleringskapasiteten og den faktiske tilgjengeligheten av materiale for en bestemt emballasjeapplikasjon.
En resirkuleringsbransje under økonomisk press

Samtidig som EU øker kravene til resirkulert innhold, opplever den europeiske plastgjenvinningsindustrien betydelige økonomiske utfordringer.

PREs rapport Plastics Recycling Industry Figures 2024 , publisert i 2025, dokumenterer en nedgang på 5,5 % i omsetningen i den europeiske plastgjenvinningsindustrien i 2024.

I samme periode ble resirkuleringsanlegg med en total kapasitet på omtrent 300 000 tonn stengt. Dette tallet inkluderer hele plastresirkuleringsindustrien og er ikke begrenset til PET.

Bransjeorganisasjonen peker blant annet på høye produksjons- og energikostnader, fallende etterspørsel og konkurranse fra billigere importert resirkulert plast.

PET-markedet er ikke uberørt av utviklingen.

Selv om den installerte PET-resirkuleringskapasiteten økte fra 3,2 til 3,3 millioner tonn i 2024, rapporterte resirkuleringsselskaper økende lagre av rPET-granulat på grunn av konkurranse fra billigere importerte materialer.

Dette viser at markedet står overfor en utfordring som ikke bare handler om kapasitet.

På kort sikt kan det være tilstrekkelig med materiale tilgjengelig, mens europeiske resirkuleringsselskaper kan ha problemer med å opprettholde lønnsom produksjon.

På lengre sikt kan dette få konsekvenser for investeringer i ny kapasitet og dermed for evnen til å levere de mengdene resirkulert plast som PPWR forventes å skape etterspørsel etter.

PRE anslår at den europeiske plastgjenvinningsindustrien som helhet trenger rundt 6 % årlig kapasitetsvekst for å støtte de kommende PPWR-målene. Ifølge organisasjonen er den nåværende utviklingen under dette nivået.

Det dokumenterer ikke at det absolutt vil være mangel på matgodkjent rPET i 2030.

Men det viser at PETs fremtidige forsyningssikkerhet ikke bør tas for gitt.

To EU-forskrifter øker etterspørselen etter resirkulert PET

Forsyningsutfordringen blir spesielt relevant når man ser på samspillet mellom EUs engangsplastdirektiv (SUP-direktivet) og emballasjeforordningen PPWR.

SUP-direktivet krever 25 % resirkulert plast i PET-drikkeflasker fra 2025 og 30 % resirkulert plast i de dekkede engangsdrikkeflaskene fra 2030.

Samtidig innfører PPWR et krav om 30 % resirkulert innhold i kontaktfølsom PET-emballasje, inkludert mange typer matbrett, kopper og skåler.

Kravene til drikkeflasker overlapper hverandre og bør ikke slås sammen. Forskriften innebærer imidlertid at flere emballasjesegmenter vil ha en juridisk forpliktelse til å bruke resirkulert plast.

For PET-basert matemballasje kan dette skape en situasjon der flere bransjer konkurrerer om passende materialkvaliteter fra samme resirkuleringssystem.

Drikkevareindustrien har allerede etablerte forsyningskjeder, standardiserte materialkrav og betydelige innkjøpsvolumer.

Produsenter av PET-brett og -kopper må derimot sørge for at materialet både oppfyller kravene til matkontakt og har de tekniske egenskapene som er nødvendige for den spesifikke emballasjen.

Dette kan for eksempel omfatte krav til formbarhet, mekanisk styrke, gjennomsiktighet og prosessstabilitet.

De ulike emballasjeindustriene vil derfor ikke nødvendigvis konkurrere på like vilkår.

Dette betyr ikke at PET-brett og -kopper ikke kan lages av resirkulert materiale. Produsentene kan imidlertid bli mer avhengige av prisutvikling, materialkvalitet og tilgjengelighet i en resirkuleringsindustri som primært er rettet mot flaskesegmentet.

For selskaper som velger PET til matemballasje, blir tilgang til riktig kvalitet på rPET derfor en del av den langsiktige forsyningsstrategien – ikke bare et vanlig råvarekjøp.

Forsyningssikkerhet og økonomi: To faktorer som bør vurderes før en vesentlig endring

Når en matprodusent vurderer å bytte emballasjemateriale, er det naturlig å fokusere på blant annet emballasjens funksjon, design, vekt og innkjøpspris.

Men med PPWR blir det også nødvendig å vurdere hvilke krav det valgte materialet vil bli underlagt i årene som kommer.

For PET-basert matemballasje betyr dette blant annet at produsenten som regel må kunne dokumentere 30 % resirkulert innhold fra 2030, med forbehold om relevante søknadsdatoer og unntak.

Et selskap bør derfor undersøke om emballasjeleverandøren kan sikre de nødvendige mengdene av næringsmiddelgodkjent rPET, og hvilke konsekvenser dette vil ha for materialets fremtidige pris.

Det er også relevant å vurdere om leverandøren har alternative forsyningskilder og hvordan kravene til sporbarhet, dokumentasjon og matkontakt håndteres.

En teknisk gjennomførbar emballasjeløsning betyr ikke nødvendigvis en økonomisk attraktiv løsning på lang sikt.

En endring i emballasje bør derfor ikke bare vurderes basert på nåværende forhold, men også basert på regulatoriske krav og den forsyningsrisikoen selskapet påtar seg mot 2030 og 2040.

Og nettopp her har PP noen betydelige fordeler som bør tas med i sammenligningen.

PP: Et sterkt alternativ med en annen regulatorisk profil

Selv om PET i dag har en veletablert resirkuleringsinfrastruktur, men samtidig står overfor et relativt høyt krav til resirkulert innhold, er utgangspunktet annerledes for PP.

PPWR skiller direkte mellom PET og andre typer plast, inkludert PP, når det fastsettes krav til resirkulert innhold.

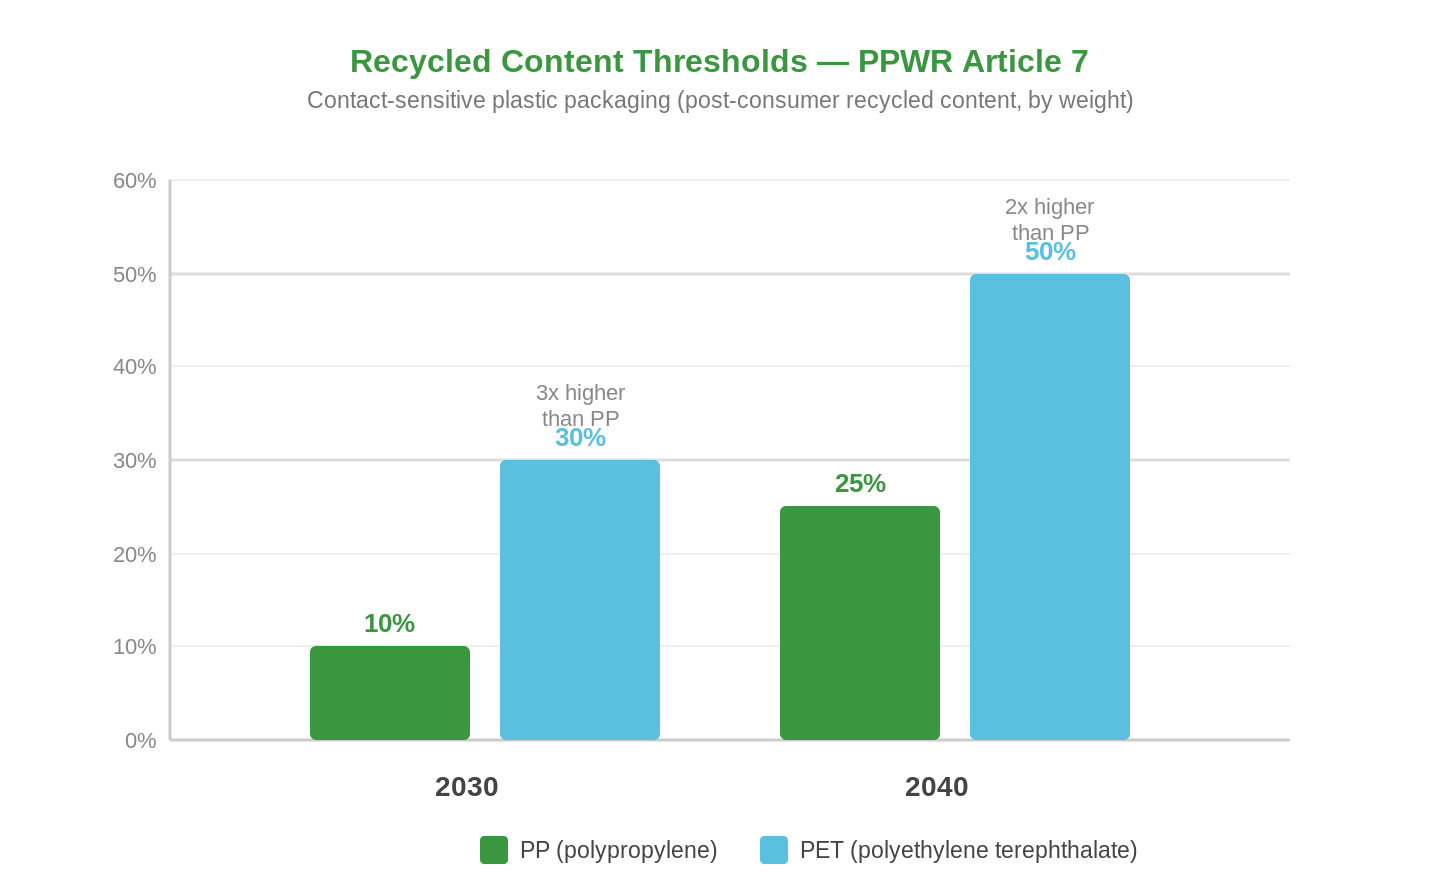
For kontaktsensitiv matemballasje er utgangspunktet:

Materiale 2030 2040
KJÆLEDYR 30 % 50 %
PP 10 % 25 %

Dette betyr at kravet til resirkulert innhold i PET-emballasje er tre ganger høyere enn for sammenlignbar PP-emballasje i 2030 .

Forskjellen er betydelig fordi den har en direkte innvirkning på andelen resirkulert materiale som produsentene i utgangspunktet må kunne skaffe og dokumentere.

Markedet for resirkulert PP fra forbruker, egnet for kontakt med mat, er riktignok mindre utviklet enn markedet for rPET.

Men PPWR tar hensyn til at ulike typer plast har ulike teknologiske krav.

Artikkel 7(5)(a) gir et unntak for materialer som kommer i kontakt med næringsmidler der den nødvendige andelen resirkulert plast ville utgjøre en helserisiko og føre til manglende overholdelse av EUs regler for kontakt med næringsmidler.

EU-kommisjonens veiledning fra juni 2026 presiserer at unntaket gjelder direkte dersom vilkårene er oppfylt og dersom produsenten kan dokumentere grunnlaget.

Dette er ikke et generelt eller automatisk unntak for PP. Bestemmelsen kan imidlertid være spesielt relevant der det ennå ikke finnes egnede og godkjente resirkuleringsteknologier for den spesifikke matemballasjen.

I tillegg gir artikkel 7(12) Kommisjonen rett til å gi spesifikke unntak eller lettelser for visse typer emballasje der egnede resirkuleringsteknologier ikke er godkjent eller ikke er tilstrekkelig tilgjengelige.

Denne bestemmelsen omfatter blant annet kontaktfølsom emballasje laget av andre plasttyper enn PET.

PET, derimot, er ikke dekket av denne spesielle hjelpemekanismen, selv om forskriften inneholder andre unntak og ekstraordinære justeringsmekanismer som også kan være relevante for PET.

PP har dermed både et betydelig lavere utgangspunkt for resirkulert innhold og noen spesielle regulatoriske alternativer som skiller materialet fra PET.

Dette gir PP en interessant posisjon for matprodusenter som ønsker å redusere den regulatoriske og forsyningsusikkerheten rundt fremtidens emballasje.

Hvorfor beholde PP som emballasjemateriale?

For mange matvareapplikasjoner er PP allerede et velprøvd emballasjemateriale med en rekke tekniske fordeler.

Materialet brukes blant annet til meieriprodukter, ferdigretter og annen mat der det kreves funksjonalitet, mekanisk styrke og temperaturbestandighet.

PP er også egnet for sprøytestøping og gjør det mulig å produsere presise emballasjeløsninger med integrerte funksjoner og optimalisert materialforbruk.

I kombinasjon med In-Mould Labelling (IML) kan PP brukes til dekorativ emballasje, der en PP-basert etikett integreres direkte i emballasjen under produksjonen. Når konstruksjonen er riktig utformet, kan den støtte en emballasjeløsning basert på én plasttype.

Dette er relevant i forhold til PPWRs krav til design for resirkulering.

Emballasje av ett enkelt materiale kan redusere kompleksiteten ved avfallssortering og resirkulering sammenlignet med emballasje der flere forskjellige materialer kombineres. Den faktiske resirkulerbarheten avhenger imidlertid fortsatt av den overordnede utformingen av emballasjen, komponentene og de relevante sorterings- og resirkuleringssystemene.

For matprodusenter er det derfor verdt å undersøke om de ønskede funksjonelle og visuelle egenskapene kan oppnås med PP før de bestemmer seg for et eventuelt bytte til PET.

Et bytte til PET er ikke automatisk et skritt mot mer fremtidssikker emballasje.

Tvert imot kan det innebære en høyere satsing på resirkulert innhold og større avhengighet av en spesifikk forsyningskjede for matkvalitets rPET.

Dette betyr ikke at PP alltid er den beste løsningen for alle bruksområder. Materialvalget må fortsatt baseres på produktets egenskaper, holdbarhetskrav, emballasjens funksjon og den spesifikke miljøvurderingen.

Men for et bredt spekter av matvarer bør PP fortsatt være et naturlig utgangspunkt for emballasjeutvikling.

PP eller PET mot 2030? Asymmetrien mellom regulatorer og tilbud.


Sammendrag: PETs etablerte marked er ikke en garanti for fremtidig forsyningssikkerhet

Det europeiske rPET-markedet har betydelig industriell kapasitet, men infrastrukturen er hovedsakelig utviklet rundt drikkeflasker.

Av Europas totale PET-resirkuleringskapasitet på omtrent 3,3 millioner tonn i 2024, ble rundt 100 000 tonn dedikert til resirkulering av PET-brett.

Samtidig er den europeiske resirkuleringsindustrien under økonomisk press, og de kommende kravene fra SUP-direktivet og PPWR kan øke konkurransen om passende kvaliteter av resirkulert PET.

Dette betyr ikke at det nødvendigvis vil være mangel på matvaregodkjent rPET i 2030. Men det betyr at selskaper som velger PET til matemballasjen sin aktivt bør vurdere materialets fremtidige tilgjengelighet, pris og dokumentasjonskrav.

For PP er situasjonen annerledes.

Materialet er underlagt et betydelig lavere krav til resirkulert innhold i 2030 og har samtidig noen spesielle muligheter i henhold til PPWRs bestemmelser om unntak og lettelser.

Kombinert med PPs tekniske egenskaper og mulighetene for å produsere funksjonell monomaterialemballasje, gir dette betydelige argumenter for å fortsette å bruke PP til matemballasje.

For selskaper som allerede bruker PP, er det derfor god grunn til å vurdere om et materialbytte til PET faktisk skaper verdi – eller bare introduserer nye regulatoriske og forsyningsmessige utfordringer.

Hos Kellpo jobber vi med utvikling og produksjon av PP-emballasje for næringsmiddelindustrien. Vi ser fortsatt et betydelig potensial i å optimalisere eksisterende PP-løsninger gjennom materialreduksjon, emballasjedesign og konstruksjoner som støtter resirkulering.

Vårt utgangspunkt er at fremtidens emballasje ikke nødvendigvis krever et nytt materiale, men i mange tilfeller en bedre utnyttelse av materialet som allerede fungerer.

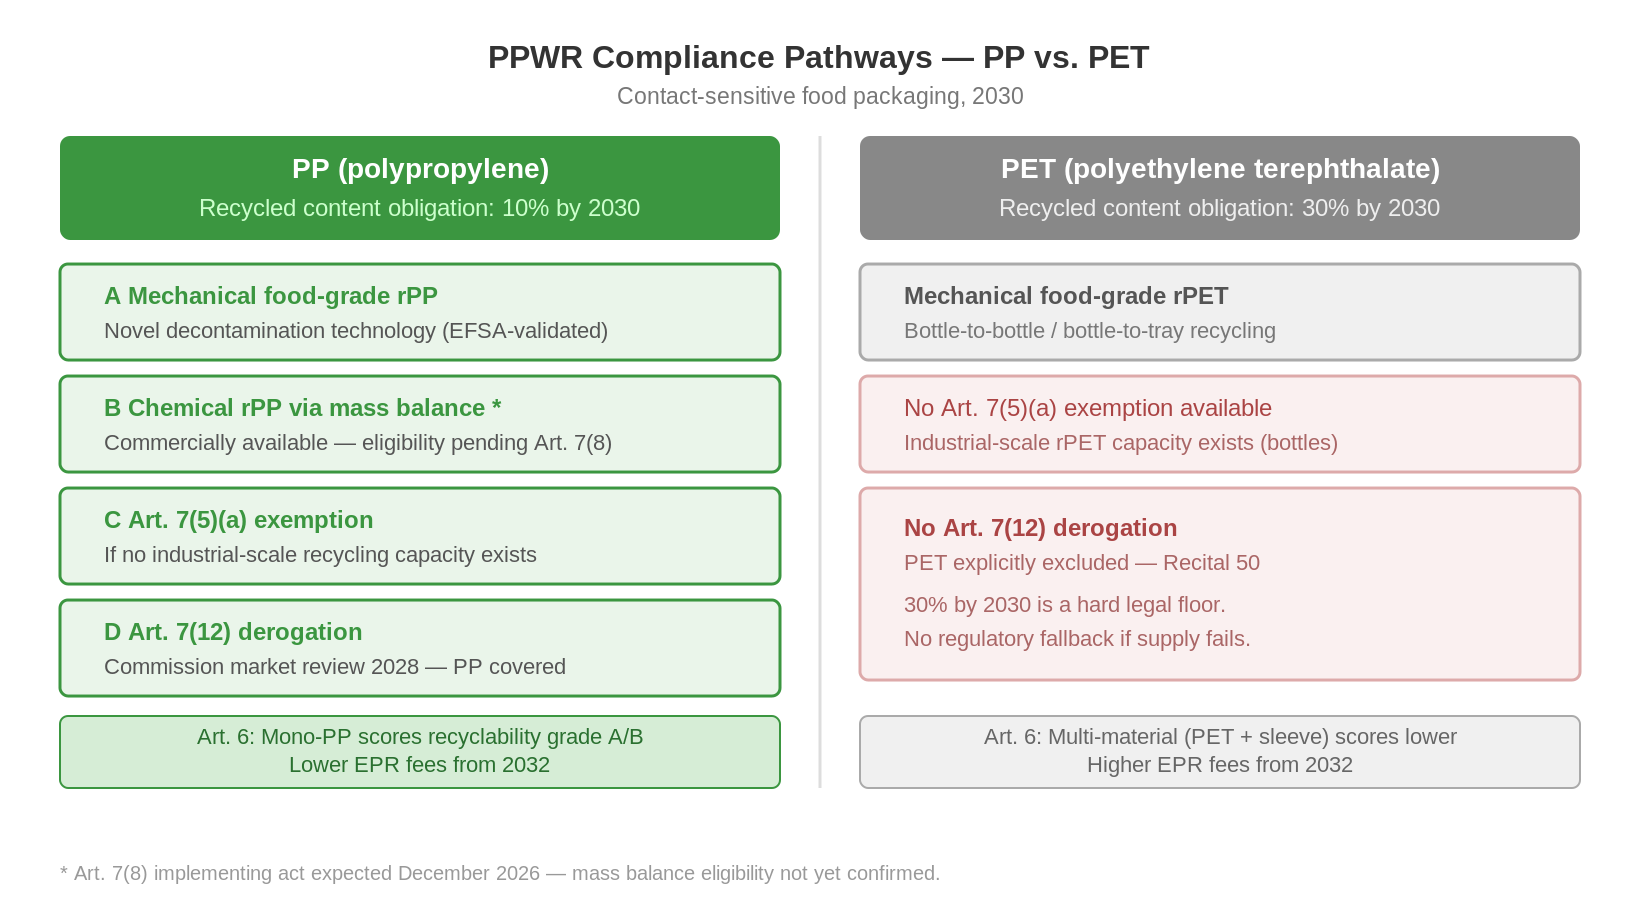
PP eller PET mot 2030? Asymmetrien mellom regulatorer og forsyninger

For et selskap som i dag velger plastemballasjemateriale for det europeiske markedet, er ikke PPWR bare et spørsmål om hva loven krever. Det er et spørsmål om hvilken risikoprofil det valgte materialet har frem mot 2030 – og hvem som bærer det.

PP og PET er begge veletablerte materialer for matemballasje. I henhold til PPWR er imidlertid de to materialene i en svært ulik posisjon. PP er underlagt et lavere resirkuleringskrav, har fire dokumenterte samsvarsveier og er dekket av forskriftens unntaksbestemmelse. PET har et tre ganger høyere krav i 2030, effektivt bare én ubetinget godkjent samsvarsvei i dag, og er eksplisitt ekskludert fra sikkerhetsventilen som PP kan aktivere ved forsyningsbrudd.

Denne artikkelen sammenligner den regulatoriske og forsyningsmessige posisjonen til PP og PET under PPWR. Kravene til resirkulert innhold per materialtype er beskrevet i Resirkulert innhold i plastemballasje under PPWR – krav, tidslinje og materialforskjeller . Forsyningsmarkedet for rPET er gjennomgått i rPET-markedet i Europa.

To materialer, to forskjellige regulatoriske profiler

Utgangspunktet er kravene i artikkel 7. For PET-emballasje med kontakt med mat er kravet 30 % resirkulert innhold etter forbruk fra 2030, og øker til 50 % i 2040. For PP er kravet 10 % fra 2030 og 25 % fra 2040. Forskjellen er ikke marginal – PET-kravet er tre ganger så høyt som for PP i 2030 for samme type kontaktfølsom emballasje.

Men asymmetrien stopper ikke ved terskelnivåene. Den fortsetter i regelverkets arkitektur for hva som skjer hvis markedet ikke kan levere. Artikkel 7(12) tillater Kommisjonen å utsette fristen for samsvar for PP og annen ikke-PET-plast basert på en markedsgjennomgang i 2028. PET er eksplisitt unntatt fra denne bestemmelsen – ikke som en forglemmelse, men som et bevisst lovgivningsvalg formulert i betraktning 50. For en emballasjekjøper er konsekvensen enkel: PP har en reserve, PET har ikke.

I tillegg kan PP søke om unntak fra kravet i henhold til artikkel 7(5)(a) dersom det ikke finnes industriell resirkuleringskapasitet i tilstrekkelig skala. Dette unntaket gjelder ikke for PET – det finnes industriell resirkuleringskapasitet for PET-flasker, og Kommisjonen har vurdert at markedet kan levere det nødvendige volumet.

PPs fire samsvarsveier mot 2030

PPs regulatoriske profil er ikke bare gunstig på terskelnivå – den er gunstig fordi PP har fire velprøvde veier for å oppfylle sine forpliktelser.

Den første ruten er mekanisk resirkulert matkvalitets PP produsert via nyutviklet superrensingsteknologi. Teknologien er EFSA-validert og kommersielt tilgjengelig – men ikke i industriell skala for alle europeiske markeder ennå. Det europeiske utviklingsinitiativet for mekanisk resirkulert matkvalitets rPP skaleres opp.

Den andre ruten er kjemisk resirkulert PP via massebalansefordeling. Prosesser basert på pyrolyse av plastavfall kan for tiden levere rPP via sertifiseringsordninger som ISCC+. Materialet er kommersielt tilgjengelig. Hvorvidt det kvalifiserer som resirkulert innhold etter forbruk i henhold til PPWR vil bli avgjort av implementeringsloven i henhold til artikkel 7(8), som forventes i desember 2026.

Den tredje måten er unntaket i henhold til artikkel 7(5)(a): hvis det ikke finnes industriell resirkuleringskapasitet for næringsmiddelgodkjent rPP i tilstrekkelig skala, kan produsenten søke om unntak med dokumentasjon. Bestemmelsen er spesielt utformet for situasjoner som PP sin nåværende – et materiale med et voksende resirkuleringsøkosystem, men ennå ikke i industriell skala.

Den fjerde måten er sikkerhetsventilene i artikkel 7(12) og 7(13): Kommisjonens mulighet til å utsette kravet om PP basert på markedsgjennomgangen i 2028, og de generelle nødklausulene som kan aktiveres i dokumenterte forsyningskrisesituasjoner.

PETs forsyningsutfordring: én vei, ett marked

PETs samsvarslogikk er enklere enn PPs – og mer sårbar. Veien til 30 % rPET innen 2030 går primært via mekanisk resirkulering av innsamlet PET til matkvalitets rPET. Dette er den eneste veien som for øyeblikket er ubetinget godkjent under PPWR.

Utfordringen er at dette markedet er under press. Ifølge data fra Plastics Recyclers Europe (PRE) stengte den europeiske PET-gjenvinningsindustrien 300 000 tonn kapasitet i 2024 – den største kapasitetsreduksjonen noensinne – på grunn av press fra billig importert rPET-granulat og fallende priser på jomfruelig PET. PRE nevner matkontakt-rPET som det mest pressede segmentet, og de understreker at den årlige kapasitetsveksten på omtrent 6 % som er nødvendig for å oppfylle PPWR-kravene ikke er i gang.

I tillegg er det strukturell konkurranse om den begrensede kapasiteten for matkvalitets rPET. PET-flasker er underlagt engangsplastdirektivet (SUP), som krever 25 % rPET i PET-drikkeflasker fra 2025 og 30 % fra 2030. Flaskeprodusenter og brettprodusenter konkurrerer om samme forsyningskilde. For PET-emballasje som ikke er flasker – inkludert brett og kopper – representerer den spesifikke resirkuleringskapasiteten mindre enn 3 % av den totale europeiske PET-resirkuleringskapasiteten, ifølge tilgjengelige markedsdata.

Den regulatoriske asymmetrien i artikkel 7(12)

Det mest undervurderte elementet i kombinasjonen av PP og PET under PPWR er ikke terskelnivået – det er hva som skjer ved forsyningsbrudd.

Artikkel 7(12) fastsetter at Kommisjonen skal gjennomføre en markedsundersøkelse innen 2028 og kan på dette grunnlaget beslutte å utsette samsvarsdatoen for spesifikke materialkategorier dersom det påvises utilstrekkelig forsyningskapasitet. PP og annen ikke-PET-plast er omfattet av denne bestemmelsen.

PET er unntatt. Det fremgår tydelig av betraktning 50 at lovgiver aktivt har valgt å unnta PET fra unntaksmekanismen fordi det eksisterende resirkuleringsøkosystemet for PET-flasker anses som tilstrekkelig til å støtte forpliktelsen. Dette er en risikovurdering fra lovgiver – ikke en garanti for at markedet vil være i stand til å levere.

Den praktiske konsekvensen er at for en merkevareeier som har valgt PET frem mot 2030, er 30 %-kravet det juridiske absolutte. Det finnes ingen reserve i forskriftsteksten. Forsyningssikkerhet er et kommersielt spørsmål, ikke et regulatorisk beskyttet spillerom. For PP er det innebygd regulatorisk spillerom.

Design for resirkulering: monomateriale vs. multimateriale

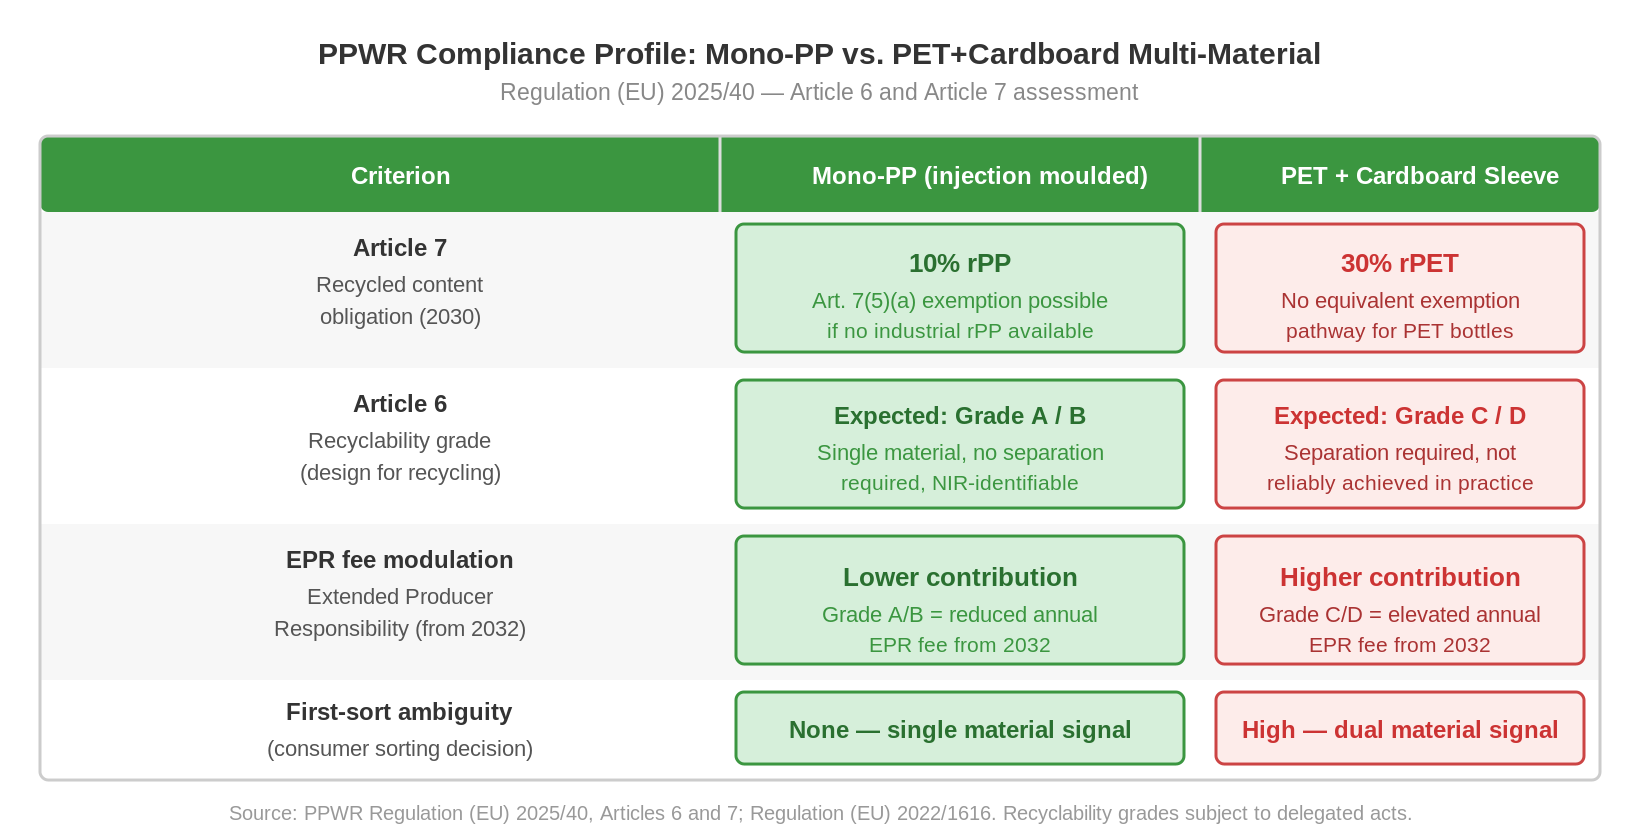
I tillegg til kravene til resirkulert innhold i henhold til artikkel 7, introduserer PPWR en parallell dimensjon i artikkel 6: design for resirkulerings- og resirkulerbarhetsgrader som fra 2030 klassifiserer emballasje fra A til D basert på resirkulerbarhet, og som fra 2032 modulerer EPR-gebyrer.

Monomaterialkonstruksjoner – en enkelt type plast uten sekundære materiallag – scorer generelt høyere på resirkulerbarhetsgraden enn multimaterialkonstruksjoner. En sprøytestøpt monomaterial PP-kopp er designet for direkte innføring i PP-resirkuleringsstrømmen og vil kvalifisere for grad A eller B i henhold til forskriftens designprinsipper.

Flermaterialløsninger – inkludert PET-brett eller -kopper med påsatt pappemballasje – er design som i den europeiske sorteringsinfrastrukturen vanligvis enten krever manuell separasjon eller sorteres sammen, og dermed ikke bidrar effektivt til verken PET- eller papirresirkulering. Designet reduserer ikke de bindende kravene for PET-innholdet: PET-beholderen har fortsatt 30 % rPET-forpliktelse uavhengig av papplaget som er påsatt. Og under EPR-regimet fra 2032 vil flermaterialdesignet mest sannsynlig score lavere og utløse høyere gebyrer enn en sammenlignbar monomaterialløsning. Flermaterialemballasje og PPWR.


Sammendrag

I henhold til PPWR er PP og PET i en markant ulik regulatorisk posisjon frem mot 2030. PET er underlagt kravet om 30 % resirkulert innhold etter forbruk fra 2030 – tre ganger PPs 10 %-krav – og er eksplisitt unntatt fra unntaksmekanismen i artikkel 7(12). PP har fire dokumenterte samsvarsveier: mekanisk matkvalitets rPP, kjemisk rPP via massebalanse (med forbehold om artikkel 7(8)-vedtaket fra desember 2026), unntaksmulighet i henhold til artikkel 7(5)(a) og sikkerhetsventilene i henhold til artikkel 7(12) og 7(13). PET har for tiden én de facto ubetinget godkjent vei: mekanisk resirkulering til matkvalitets rPET – i et marked som krymper og konkurrerer internt om begrenset kapasitet. Kjemisk resirkulering av PET (depolymerisering) eksisterer, men – i likhet med kjemisk rPP – venter på artikkel 7(8)-vedtaket om massebalanse. I tillegg scorer monomaterial PP-konstruksjoner høyere på design for resirkulering i henhold til artikkel 6 enn multimaterialløsninger, inkludert PET+papp-kombinasjonskonstruksjoner.

Multimaterialemballasje og PPWR

Multimaterialemballasje og PPWR: samsvar, sortering og førstesorteringsproblemet

Kombinasjonsløsninger der plastemballasje kombineres med en pappemballasje er utbredt i det europeiske matmarkedet. Konstruksjonen kommuniserer visuelt bruken av pappbaserte materialer og presenteres ofte som et mer bærekraftig alternativ til ren plast. Under PPWR er imidlertid det regulatoriske bildet mer komplekst enn kommunikasjonsnarrativet.

PPWR vurderer emballasje på to separate akser: hva den er laget av (artikkel 7, resirkulert innhold), og hvor godt den er designet for å gå inn i en resirkuleringssløyfe (artikkel 6, design for resirkulering). På begge akser er flermaterialkonstruksjoner svakere enn monomaterialkonstruksjoner. Og det er et tredje lag som ikke er regulatorisk, men praktisk: forbrukerens beslutning om hvilken beholder emballasjen havner i, avgjør om det i det hele tatt kan finne sted resirkulering.

Denne artikkelen gjennomgår alle tre dimensjonene. De grunnleggende kravene til resirkulert innhold diskuteres i Resirkulert innhold i plastemballasje under PPWR – krav, tidslinje og materialforskjeller . Forsyningsutfordringen med PET beskrives i rPET-markedet i Europa.


Artikkel 6 og resirkulerbarhetsgrader: hva PPWR krever av emballasjedesign

Artikkel 6 i PPWR fastsetter at all emballasje som bringes på EU-markedet fra 2030 må oppfylle spesifikke designkrav for resirkulerbarhet. Kommisjonen klassifiserer emballasje i resirkulerbarhetsgrader fra A til D basert på fire kriterier: materialsammensetning, kompatibilitet med eksisterende sorteringsinfrastruktur i Europa, tilgjengelighet av resirkuleringskapasitet og bevis på faktisk resirkulering i det europeiske systemet.

Grad A betegner emballasje som er optimal for resirkulering: monomateriale, kompatibel med eksisterende sorteringssystemer og med dokumentert resirkuleringsinfrastruktur. Grad D betegner emballasje som ikke kan resirkuleres med eksisterende teknologi og infrastruktur. Fra 2032 vil EPR-avgifter moduleres basert på graden: emballasje med grad A eller B vil betale lavere bidrag enn emballasje med grad C eller D. Dette er et direkte økonomisk insentiv til å velge design designet for resirkulering fra starten av.

For stiv plastemballasje er den avgjørende parameteren materialsammensetningen i forhold til sorteringsstrømmene som er tilgjengelige i europeisk avfallshåndteringsinfrastruktur. En beholder laget av ett enkelt materiale er per definisjon kompatibel med en enkelt materialgjenvinningsstrøm. En beholder som kombinerer to eller flere materialer krever separasjon for at begge skal kunne resirkuleres effektivt.


Kombinasjonen papp og PET: to forpliktelser, ikke én

En PET-kopp eller -brett med en påsatt pappemuff utgjør tre regulatoriske svakheter samtidig under PPWR.

For det første: PET-beholderen har fortsatt den fulle forpliktelsen til resirkulert innhold i henhold til artikkel 7 – 30 % rPET fra 2030 – uavhengig av om papphylsen er på plass. Papplaget er ikke en del av PET-beholderens materialregnskap. To materialer med separate forpliktelser er ikke et redusert samlet krav – de er to separate krav.

For det andre: Konstruksjonens resirkulerbarhetsgrad i henhold til artikkel 6 vil mest sannsynlig være lavere enn en sammenlignbar monomaterialløsning. Pappkassen må skilles fra PET-beholderen for at begge materialene skal kunne resirkuleres effektivt. Hvis dette ikke gjøres – og det skjer vanligvis ikke i automatisert husholdningsinnsamling – går enten PET-fraksjonen eller pappfraksjonen tapt.

For det tredje: lavere resirkulerbarhetsgrad fører til høyere EPR-gebyrer fra 2032. Dette er en løpende, årlig kostnad som ikke er synlig i den opprinnelige produksjonskostnaden, men som øker den totale samsvarskostnaden for komposittkonstruksjonen sammenlignet med en monomaterialløsning.


To typer flermaterialeemballasje – og hva de begge har til felles

Flermaterialeemballasje som kombinerer plast og papp finnes i to fundamentalt forskjellige versjoner. Den første typen krever at forbrukeren aktivt separerer materialene før avhending: papphuset fjernes manuelt og sorteres separat. Atferdsavhengigheten er maksimal.

Den andre typen er automatiske separasjonsdesign, der separasjonen er utformet for å skje mekanisk i det industrielle resirkuleringsanlegget – vanligvis via vann- eller termiske prosesser som løsner bindingen mellom plast og papp uten forbrukerinnblanding. Dette er en teknisk reell forskjell som reduserer atferdsavhengigheten i selve separasjonstrinnet.

Men begge typene deler én grunnleggende svakhet: de løser ikke problemet med første sortering. Dette problemet oppstår før noen sorteringsinfrastruktur i det hele tatt er involvert.

Førsteklasses problem: forbrukerens beslutning avgjør alt

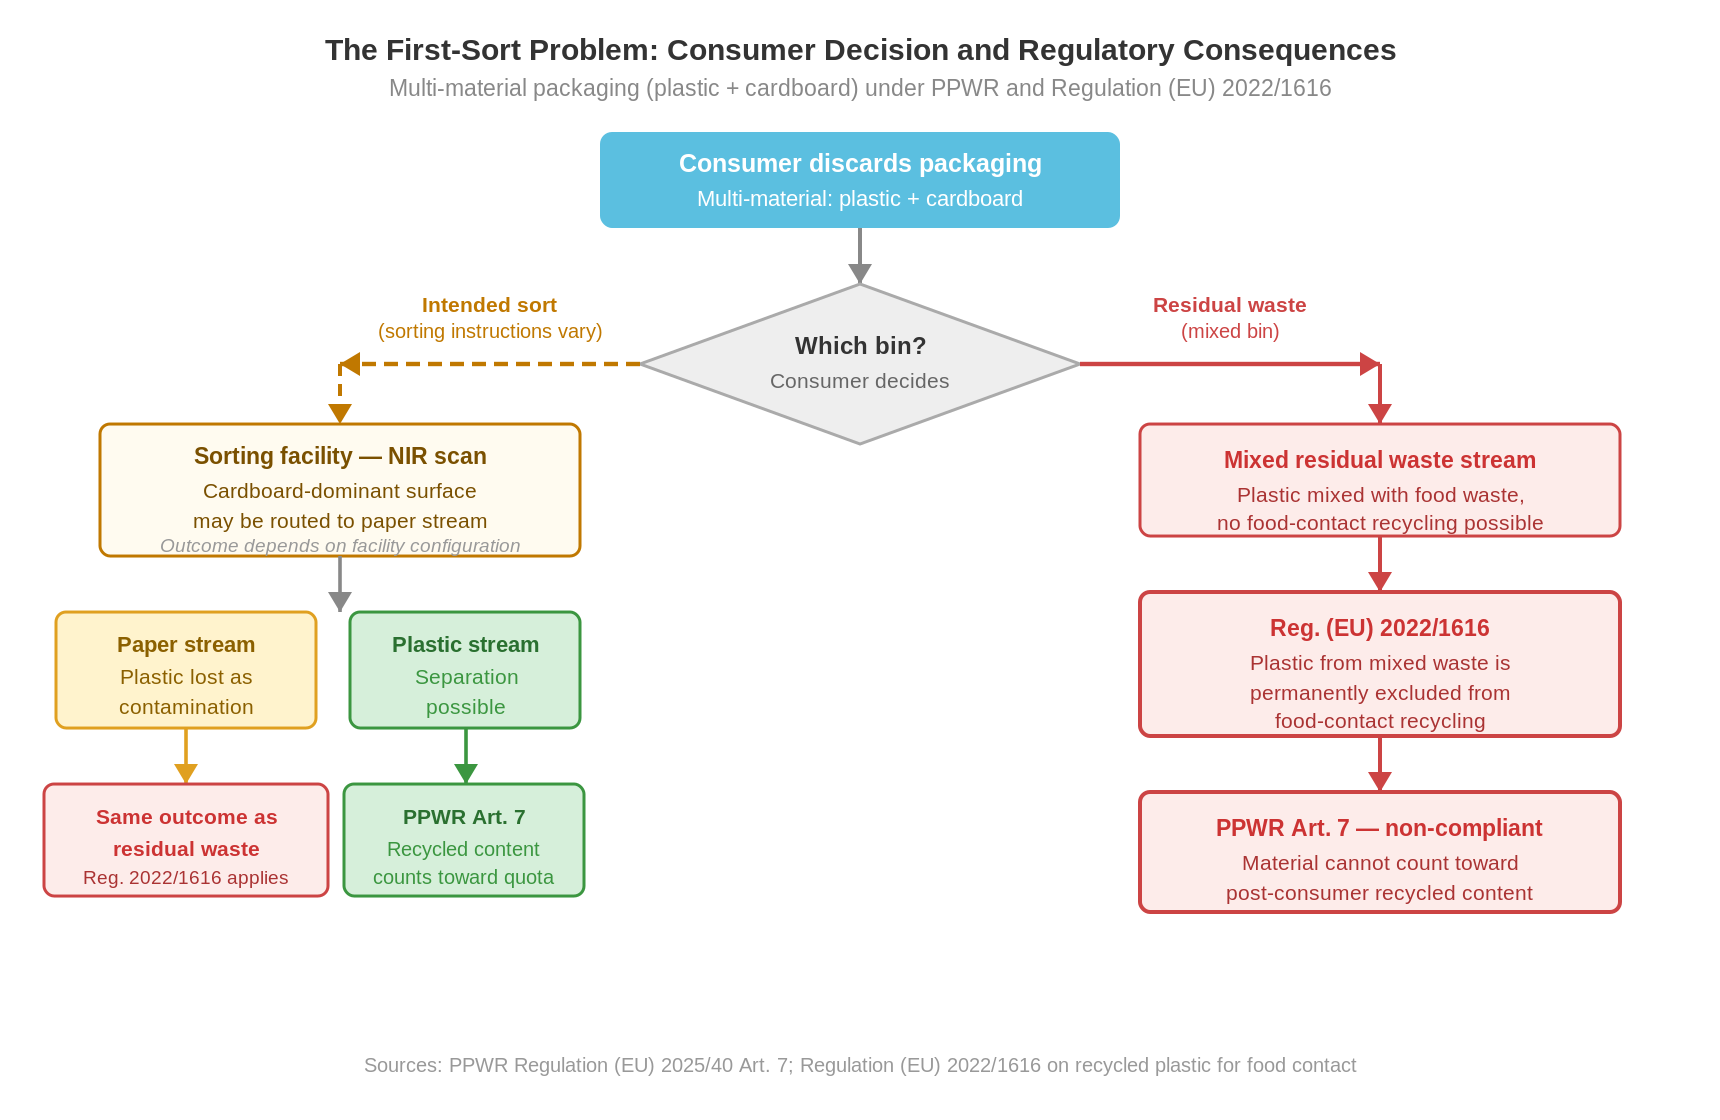
Førstevalget er den avgjørelsen forbrukeren tar når de kaster emballasje: hvilken søppelbøtte skal den i? Avgjørelsen tas hjemme, på jobb eller i offentlige rom – og den tas uten noen kvalitetskontroll.

For en plastemballasje av ett enkelt materiale er avgjørelsen relativt enkel – emballasjen består av én materialtype og sorteres som plast. Dette utelukker ikke muligheten for at forbrukere kan sortere feil, men det minimerer tolkningsusikkerheten som oppstår når emballasjen kombinerer to materialkategorier.

Flermaterialeemballasje introduserer ytterligere kompleksitet. Forbrukeren står overfor emballasje som består av både plast og papp, og må tolke lokale sorteringsretningslinjer som varierer fra kommune til kommune og fra land til land. En andel forbrukere løser usikkerheten ved å velge restavfall.

Det avgjørende argumentet er ikke at alle forbrukere vil sortere feil. Det avgjørende poenget er at flermaterialemballasje introduserer en ekstra beslutning som ikke finnes for monomaterialemballasje – og at hele den påfølgende resirkuleringskjeden dermed blir avhengig av at denne første beslutningen tas riktig.

Selvseparerende teknologier tar for seg et annet problem: kan papp og plast separeres effektivt når emballasjen har kommet inn i resirkuleringssystemet? Det er en relevant teknisk egenskap – men det er et annet spørsmål enn førstesorteringsproblemet. Førstesortering handler om noe mer grunnleggende: kom emballasjen i det hele tatt inn i riktig system? Selvseparering skaper bare verdi hvis emballasjen først har blitt sortert i riktig avfallsstrøm.

Denne forskjellen gjenspeiles i hvor mange påfølgende trinn som må være vellykkede for at materialet faktisk skal kunne resirkuleres. En plastemballasje av ett enkelt materiale krever korrekt sortering fra forbrukerne, korrekt optisk sortering og tilgang til godkjent resirkulering. En selvseparerende papp/plast-kombinasjon krever også riktige sorteringsbeslutninger i starten, at emballasjen ikke havner i restavfallet, vellykket selvseparering, korrekt identifisering av plastfraksjonen etter separering og korrekt ruteføring til plaststrømmen – og deretter godkjent resirkulering. Hver ekstra avhengighet reduserer systemets generelle robusthet.

For automatisk separerende design gjelder et ekstra systemproblem: selv når forbrukeren sorterer riktig, må emballasjen passere sorteringsanlegget som mottar fraksjonen. Moderne sorteringsanlegg bruker NIR-skanning som leser overflaten på emballasjen. En design med en dominerende pappoverflate klassifiseres vanligvis som papir/papp og sorteres inn i pappfraksjonen – og sender plastkomponenten til pappballen som forurensning, ikke for plastgjenvinning. Den automatiske separasjonen fungerer bare når emballasjen sorteres inn i en plaststrøm med nødvendig separasjonsutstyr.

For PPWRs vurdering i henhold til artikkel 6 er det avgjørende at resirkulerbarhetsvurderingen er basert på faktiske resirkuleringsresultater i eksisterende europeisk infrastruktur – ikke på hva designet kan gjøre under ideelle forhold.


Forordning (EU) 2022/1616: den permanente konsekvensen av restavfall

Forordning (EU) 2022/1616 om resirkulert plast beregnet på å komme i kontakt med mat fastsetter at resirkulert plast som kan brukes til matemballasje, må stamme fra separat innsamlede og sorterte plastfraksjoner. Plast samlet fra blandet restavfall er definitivt unntatt fra resirkulering av matvarer i henhold til denne forordningen – uavhengig av materialets opprinnelige kvalitet og uavhengig av designets separasjonsegenskaper.

Konsekvensen er permanent: plast som ender opp i restavfallet kan aldri brukes i matemballasje igjen. For kravet om resirkulert innhold i henhold til artikkel 7 i PPWR gjelder det samme: materiale fra restavfallsstrømmen oppfyller ikke definisjonen og kan ikke bidra til noens samsvar med artikkel 7. Enhver samsvarsstrategi som er avhengig av resirkulert innhold fra flermaterialkonstruksjoner, medfører risikoen for at en andel av hovedmaterialet systematisk vil falle ut av den resirkulerbare strømmen ved første sortering.


Monomateriale som referansepunkt

En sprøytestøpt PP-beholder i ett materiale eliminerer tvetydighet ved første sortering. Emballasjen er av én materialtype uten sekundære lag – forbrukeren ser plasten og sorterer den i plastfraksjonen. Det er ingen visuell kombinasjon av materialsignaler. NIR-skanning identifiserer PP unikt. Det er ingen separasjon som må gjøres verken av forbrukeren eller i anlegget.

Under PPWR innebærer monomaterialkonstruksjon – uavhengig av polymer – færre avhengigheter i resirkuleringskjeden. For monomaterial PP betyr dette konkret: lavere artikkel 7-forpliktelse (10 % mot PETs 30 %), høyere sannsynlighet for resirkulerbarhetsgrad A/B i henhold til artikkel 6, lavere EPR-gebyrer fra 2032 og ingen førsteklasses tvetydighet. En monomaterial PET-løsning uten papphylse deler flere av disse egenskapene – forskjellen ligger i artikkel 7-nivået og forsyningssituasjonen. PP eller PET mot 2030? Asymmetrien i regulatoriske og forsyningsmessige forhold.

Sammendrag

Flermaterialkonstruksjoner – inkludert papp+PET-kombinasjonsløsninger – er regulatorisk svakere enn monomaterialløsninger på begge viktige PPWR-akser. I henhold til artikkel 7 har PET-beholderen i en papp+PET-kombinasjonskonstruksjon fortsatt hele 30 % rPET-forpliktelsen fra 2030 – papphylsen reduserer ikke materialkravene til plastkomponenten. I henhold til artikkel 6 får flermaterialkonstruksjoner lavere resirkulerbarhetsgrader fordi effektiv separasjon vanligvis ikke skjer ved automatisert sortering, noe som resulterer i høyere EPR-gebyrer fra 2032. I tillegg til dette kommer problemet med første sortering: forbrukeren bestemmer hvilken avfallsstrøm emballasjen skal havne i, og plast som ender opp i restavfall er permanent ekskludert fra matkontaktresirkulering i henhold til forordning (EU) 2022/1616 – uavhengig av om konstruksjonen separerer automatisk eller ikke. Selvsortering skaper bare verdi hvis emballasjen først er sortert i riktig avfallsstrøm. Monomaterial PP eliminerer alle disse problemene: lavere materialkrav, høyere sannsynlighet for resirkulerbarhetsgrad A/B, lavere EPR-gebyrer og ingen tvetydighet ved første sortering.

Resirkulert innhold i plastemballasje under PPWR – krav, tidsplan og materialforskjeller

Artikkel 7 i PPWR – forordning (EU) 2025/40 – setter bindende krav til resirkulert innhold i plastemballasje med to ikrafttredelsesdatoer: 2030 og 2040. Kravene er differensierte: de varierer etter plasttype og etter om emballasjen er i direkte kontakt med mat, drikkevarer eller legemidler. For produsenter som velger emballasjematerialer i dag, er disse tersklene det juridiske rammeverket som forsyningsstrategien må måles mot.

Hovedforskjellen i forskriftsteksten er asymmetrien mellom PET og andre typer plast – inkludert PP. PET-emballasje med kontakt med mat er underlagt en trippel forpliktelse i 2030 sammenlignet med PP i samme brukskategori: 30 % for PET versus 10 % for PP. Asymmetrien er ikke tilfeldig. Den gjenspeiler at PET-flasker har hatt en velfungerende resirkuleringssyklus i Europa i mange år, og at lovgiver har konkludert med at markedet kan levere. En annen regulatorisk vurdering gjelder for PP.

Denne artikkelen beskriver de spesifikke kravene i henhold til artikkel 7: hvilke terskler gjelder for hvilke materialer og når, hva som teller som resirkulert innhold, og hvilke unntak forskriften gir. Spørsmålet om PPs fire samsvarsveier mot 2030 er adressert i PP eller PET mot 2030? Asymmetrien mellom regulatorer og forsyninger


Hva regnes som resirkulert innhold under PPWR?

PPWR bruker begrepet «resirkulert innhold etter forbruk» – resirkulert materiale som kommer fra avfall generert av sluttbrukere: husholdninger, bedrifter eller institusjoner som har brukt produktet til det tiltenkte formålet. Dette er et viktig skille.

Materiale før forbruk – produksjonsavfall og produksjonsskrap som går inn i produksjonsprosessen på nytt hos samme produsent, eller som aldri har forlatt den industrielle forsyningskjeden – teller ikke. Det samme gjelder ommalt avfall fra eget produksjonsgulv og overproduksjonsmateriale som resirkuleres internt. Kravet om PPWR retter seg spesifikt mot materiale som faktisk har vært i omløp som avfall og har blitt returnert til råvaresyklusen gjennom sortering og resirkulering.

For emballasjeprodusenten og merkevareeieren betyr dette at innkjøp av resirkulert materiale må komme fra verifiserte strømmer etter forbruk: fra sorterte husholdningsfraksjoner, innsamlede B2B-strømmer eller industriell resirkulering av innsamlet forbrukeremballasje. Det er anskaffelsen av denne materialkategorien som må dokumenteres og relateres til kravgrensen.

Differensierte terskler – hvilken plasttype krever hva?

Artikkel 7 skiller kravene på to akser: plasttype og kontaktfølsomhet. Kontaktfølsom emballasje er emballasje som kommer i direkte kontakt med mat, drikkevarer, legemidler eller kosmetikk – en kategori som i praksis dekker majoriteten av detaljhandelsemballasje for meieriprodukter, drikkevarer og ferdigmat.

For PET-emballasje med kontakt med mat er kravet 30 % resirkulert materiale etter forbruk fra 2030, og øker til 50 % i 2040. Dette er det høyeste kravet i forskriften for plastmaterialer og gjelder spesifikt for PET – ikke plast som kategori.

For PP og andre plasttyper som ikke er PET – inkludert HDPE, PS og flerlagskonstruksjoner – er kravet 10 % fra 2030 og 25 % fra 2040 for kontaktsensitiv emballasje. Dette er vektprosenter: 10 % av den totale plastmassen i emballasjen må påviselig være avledet fra resirkulert materiale etter forbruk i 2030.

For ikke-kontaktfølsom emballasje – transport- og industriemballasje som ikke kommer i kontakt med mat – er kravene lavere og er angitt i separate kategorier i forskriftens vedlegg. For mange produsenter av plastemballasje som leverer til næringsmiddelindustrien, er imidlertid de kontaktfølsomme kategoriene relevante. PP eller PET mot 2030? Asymmetrien mellom regulatorer og forsyninger

Unntak og fritak i henhold til artikkel 7

PPWR inneholder to viktige unntaksbestemmelser som er relevante for plastemballasje.

Artikkel 7(4)(g) gir unntak for emballasje til morsmelkerstatning, spesialmat til medisinsk formål og annen mat for sårbare grupper som er godkjent i henhold til forordning (EU) 609/2013. Unntaket er begrunnet i behov: for disse produktkategoriene vurderes forsyningssikkerheten og risikoen for forurensning via resirkulert materiale som tilstrekkelig viktige til å begrunne et unntak. Produsenter som opererer i disse kategoriene må imidlertid dokumentere grunnlaget for unntaket.

Artikkel 7(5)(a) tillater et unntak fra kravene for materialer der det ikke finnes industriell resirkuleringskapasitet i tilstrekkelig skala til å levere nødvendig forbrukermateriale av nødvendig kvalitet. For PP-emballasje er dette unntaket potensielt relevant: mekanisk resirkulert næringsmiddelgodkjent PP er en teknologi i utvikling, og industriell skala er ennå ikke etablert i de fleste europeiske markeder. Unntaket krever dokumentasjon – produsenten må aktivt demonstrere at markedet ikke kan levere, og at den relevante resirkuleringsteknologien ikke er tilgjengelig i industriell skala.

Artikkel 7(12) er en systemisk sikkerhetsventil: den gir Kommisjonen mulighet til å utsette ikrafttredelsen av spesifikke materialer dersom en markedsrevisjon i 2028 viser at forsyningskjeden ikke kan levere tilstrekkelig resirkulert materiale. Bestemmelsen omfatter PP og annen plast som ikke er PET. PET er eksplisitt unntatt – det fremgår tydelig av betraktning 50 at dette er et bevisst valg fra lovgivers side.

Kjemisk resirkulering og massebalanse – den avgjørende uløste variabelen

PPWRs krav om resirkulert innhold fra forbruk reiser et sentralt spørsmål for PP-emballasje: kan kjemisk resirkulert PP – produsert via pyrolyse eller oppløsningsprosesser med massebalanseallokering – telle med i å oppfylle 2030-kravet?

Svaret er ennå ikke gitt. Artikkel 7(8) krever at Kommisjonen vedtar en gjennomføringsrettsakt som spesifiserer metodene for beregning og verifisering av resirkulert innhold, inkludert anvendeligheten av massebalansemetoden for kjemisk resirkulering. Denne gjennomføringsrettsakten forventes i desember 2026.

Massebalanse er en dokumentasjonsmetode som tillater at resirkulerte råvarer – f.eks. pyrolyseolje fra plastavfall – blandes med fossile råvarer i en felles produksjonsstrøm, og at det resirkulerte innholdet allokeres til spesifikke produktbatcher via et sertifikatsystem. Metoden er etablert i kjemisk industri og brukes i dag for kjemisk resirkulert PP fra flere europeiske produsenter. Hvorvidt PPWR anerkjenner denne metoden som dokumentasjon for resirkulert innhold etter forbruk i henhold til artikkel 7 er ikke avgjort.

For PP-produsenter og emballasjekjøpere er dette den viktigste uavklarte variabelen frem til 2030. Hvis massebalansen godkjennes, åpner det en ytterligere samsvarsvei via kjemisk resirkulert PP. Hvis den ikke godkjennes, henvises samsvarsstrategien til mekanisk næringsmiddelgodkjent rPP – en teknologi som ennå ikke er tilgjengelig i industriell skala – eller til unntakene i henhold til artikkel 7(5)(a) og 7(12).

Dokumentasjon og verifisering av resirkulert innhold

PPWR krever at den økonomiske aktøren som bringer emballasjen på markedet kan dokumentere og verifisere at kravene til resirkulert innhold er oppfylt. Dokumentasjonsrammeverket er beskrevet mer detaljert i gjennomføringsrettsakter, men de grunnleggende kravene er angitt i forskriftsteksten.

For mekanisk resirkulert materiale skjer dokumentasjonen vanligvis via materialsertifikater fra resirkuleringsanlegget, som angir materialets opprinnelse, resirkuleringsmetode og andel etter forbruk. For bruksområder i kontakt med mat suppleres dette med relevant godkjenningsdokumentasjon – for ny og innovativ resirkulering via de nasjonale tillatelsesrammene.

For kjemisk resirkulert materiale via massebalanse avhenger dokumentasjonsrammeverket av den ennå ikke publiserte implementeringsloven i henhold til artikkel 7(8). Det forventede grunnlaget er en sertifiseringsordning – muligens ISCC+ eller tilsvarende – som kan bekrefte at andelen resirkulert råmateriale faktisk stammer fra plastavfall etter forbruk.

For emballasjeprodusenten betyr dette at innkjøp av resirkulert materiale for samsvar med 2030 bør planlegges med tanke på å sikre at leverandøren kan levere nødvendig dokumentasjon: ikke bare materialet, men også sporbarhet og sertifisering som gjør det mulig for merkevareeieren å oppfylle sin dokumentasjonsforpliktelse overfor regulatoriske myndigheter.


Sammendrag

Artikkel 7 i forordning (EU) 2025/40 setter differensierte krav til resirkulert innhold etter forbruk i plastemballasje med virkning fra 2030 og 2040. For PET-emballasje som kommer i kontakt med mat er kravet 30 % fra 2030 og 50 % fra 2040 – det høyeste i forordningen for plast. For PP og annen ikke-PET-plast er kravet 10 % fra 2030 og 25 % fra 2040. Resirkulert innhold er definert som materiale etter forbruk: produksjonsavfall før forbruk og intern ommaling teller ikke. Viktige unntaksmuligheter inkluderer artikkel 7(4)(g) for spedbarnsernæring og spesielle medisinske produkter, artikkel 7(5)(a) for materialer uten industriell resirkuleringskapasitet, og artikkel 7(12) som tillater Kommisjonen å utsette kravene til PP – men ikke PET – etter en markedsgjennomgang i 2028. Hvorvidt kjemisk resirkulert PP via massebalansemetoden kvalifiserer som post-forbrukerinnhold, vil bli avgjort i en gjennomføringsrettsakt i henhold til artikkel 7(8), forventet i desember 2026.