Zum Hauptinhalt

rPET in Europa: Kapazität, Versorgungsrisiko und PP im Vergleich zu PET

Der rPET-Markt in Europa: Versorgung, Kapazitäten und Wettbewerb um für Lebensmittel zugelassene Materialien

PET wird oft als naheliegendes Verpackungsmaterial für den Übergang zu einer stärker kreislauforientierten Wirtschaft hervorgehoben. Für das Material gibt es eine gut etablierte Recycling-Infrastruktur, und für Lebensmittel zugelassenes recyceltes PET (rPET) ist in Europa bereits im Handel erhältlich.

Da die EU-Verpackungsverordnung (PPWR) jedoch bis 2030 neue Anforderungen an den Anteil an recyceltem Material stellt, stellt sich eine wichtige Frage: Kann die bestehende europäische rPET-Industrie ausreichende Mengen an lebensmittelzugelassenem Material für alle Verpackungsarten sicherstellen, in denen dieses künftig zum Einsatz kommen soll?

Diese Frage ist insbesondere für Hersteller von Lebensmittelschalen, Bechern und Schüsseln von Bedeutung. Hier unterscheiden sich die Versorgungsbedingungen von denen auf dem Flaschenmarkt, der in der Vergangenheit die treibende Kraft hinter der Entwicklung des PET-Recyclings war.

Für Unternehmen, die derzeit einen Wechsel von Polypropylen (PP) zu PET in Erwägung ziehen, ist es daher wichtig, über die aktuellen Eigenschaften der Materialien hinauszublicken und die langfristigen Auswirkungen auf die Regulierung und die Versorgung zu bewerten.

PP und PET unterliegen nämlich nicht denselben Anforderungen. Während PP ab 2030 grundsätzlich 10 % recycelten Kunststoff enthalten muss, liegt die Anforderung für lebensmittelberührende PET-Verpackungen bei 30 %. Gleichzeitig sieht die PPWR besondere Möglichkeiten für Ausnahmen und Erleichterungen vor, die für Lebensmittelverpackungen auf PP-Basis von Bedeutung sein können.

Die bestehende Recycling-Infrastruktur für PET bedeutet daher nicht zwangsläufig, dass PET bis 2030 die vorteilhafteste Verpackungswahl ist.

Lesen Sie auch: PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung.

Der europäische rPET-Markt basiert auf Flaschen

Die europäische PET-Recyclingindustrie ist überwiegend auf die Sammlung und das Recycling von Getränkeflaschen ausgerichtet.

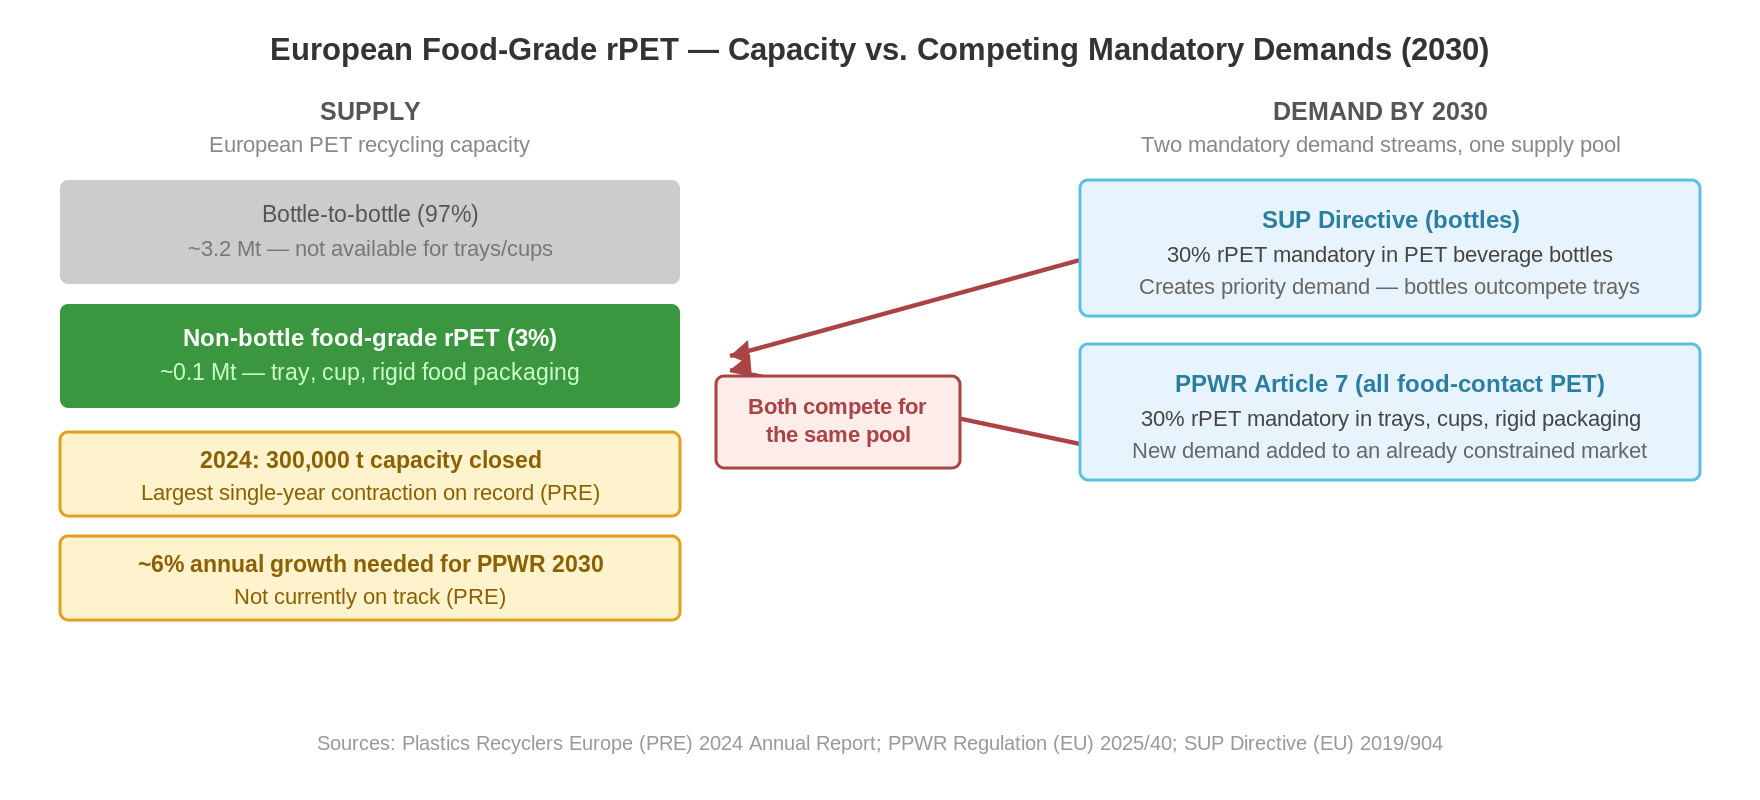
Nach Angaben von Plastics Recyclers Europe (PRE) verfügte Europa im Jahr 2024 über eine installierte Gesamtkapazität für das PET-Recycling von rund 3,3 Millionen Tonnen.

Davon entfielen rund 100.000 Tonnen auf das Recycling von PET-Schalen, was lediglich etwa 3 % der Gesamtkapazität entspricht.

Dies verdeutlicht einen wesentlichen strukturellen Unterschied zwischen den verschiedenen Verpackungsarten.

Auch wenn lebensmittelzugelassenes rPET aus der Flaschenwiederverwertung ebenfalls zur Herstellung anderer Arten von Lebensmittelverpackungen verwendet werden kann, ist die spezielle Infrastruktur für die Sammlung, Sortierung und Wiederverwertung von PET-Schalen nach wie vor deutlich weniger gut ausgebaut.

Es gibt bereits industrielle Lösungen für das „Kiste-zu-Kiste“-Recycling, doch ihre Gesamtkapazität ist im Vergleich zum herkömmlichen „Flasche-zu-Flasche“-Recycling begrenzt.

Für Hersteller von PET-Schalen, Bechern und Schüsseln bedeutet dies, dass ihr Zugang zu recyceltem Material in erheblichem Maße von demselben Materialstrom abhängen kann, der auch von der Getränkeindustrie genutzt wird.

Und genau hier liegt eine zentrale Herausforderung.

Die Tatsache, dass in Europa eine PET-Recyclingkapazität von 3,3 Millionen Tonnen besteht, bedeutet nicht, dass diese Kapazität uneingeschränkt für alle Arten von PET-Verpackungen genutzt werden kann.

Das Material muss die erforderlichen Eigenschaften aufweisen, nachweislich für den Kontakt mit Lebensmitteln geeignet sein und in den geforderten Mengen geliefert werden können.

Daher ist es wichtig, zwischen der Gesamtverwertungskapazität und der tatsächlichen Verfügbarkeit von Material für eine bestimmte Verpackungsanwendung zu unterscheiden.
Eine Recyclingbranche unter wirtschaftlichem Druck

Während die EU die Anforderungen an den Anteil an recycelten Materialien erhöht, steht die europäische Kunststoffrecyclingindustrie vor erheblichen wirtschaftlichen Herausforderungen.

Der 2025 veröffentlichte PRE-Bericht „Plastics Recycling Industry Figures 2024“ belegt für das Jahr 2024 einen Umsatzrückgang von 5,5 % in der europäischen Kunststoffrecyclingindustrie.

Im gleichen Zeitraum wurden Recyclinganlagen mit einer Gesamtkapazität von rund 300.000 Tonnen stillgelegt. Diese Zahl umfasst die gesamte Kunststoffrecyclingbranche und beschränkt sich nicht auf PET.

Der Branchenverband verweist unter anderem auf hohe Produktions- und Energiekosten, eine sinkende Nachfrage sowie die Konkurrenz durch billigere importierte Recyclingkunststoffe.

Der PET-Markt bleibt von dieser Entwicklung nicht unberührt.

Obwohl die installierte PET-Recyclingkapazität im Jahr 2024 von 3,2 auf 3,3 Millionen Tonnen stieg, berichteten Recyclingunternehmen von wachsenden Lagerbeständen an rPET-Granulat aufgrund der Konkurrenz durch billigere Importmaterialien.

Dies zeigt, dass der Markt vor einer Herausforderung steht, bei der es nicht nur um Kapazitäten geht.

Kurzfristig könnte zwar ausreichend Material zur Verfügung stehen, doch haben europäische Recyclingunternehmen Schwierigkeiten, eine rentable Produktion aufrechtzuerhalten.

Langfristig könnte dies Auswirkungen auf die Investitionen in neue Kapazitäten und damit auf die Fähigkeit haben, die Mengen an recyceltem Kunststoff zu liefern, für die PPWR voraussichtlich eine Nachfrage schaffen wird.

PRE schätzt, dass die europäische Kunststoffrecyclingindustrie insgesamt ein jährliches Kapazitätswachstum von etwa 6 % benötigt, um die künftigen PPWR-Ziele zu erreichen. Die aktuelle Entwicklung liegt nach Angaben der Organisation unter diesem Niveau.

Dies belegt nicht, dass es im Jahr 2030 mit Sicherheit zu einer Verknappung von für Lebensmittel zugelassenem rPET kommen wird.

Dies zeigt jedoch, dass die künftige Versorgungssicherheit von PET nicht als selbstverständlich angesehen werden sollte.

Zwei EU-Verordnungen steigern die Nachfrage nach recyceltem PET

Die Herausforderung im Bereich der Versorgung gewinnt besonders an Bedeutung, wenn man das Zusammenspiel zwischen der EU-Richtlinie über Einwegkunststoffe (SUP-Richtlinie) und der Verpackungsverordnung (PPWR) betrachtet.

Die SUP-Richtlinie schreibt vor, dass PET-Getränkeflaschen ab 2025 zu 25 % aus recyceltem Kunststoff bestehen müssen und die unter die Richtlinie fallenden Einweg-Getränkeflaschen ab 2030 zu 30 % aus recyceltem Kunststoff bestehen müssen.

Gleichzeitig führt PPWR eine Vorgabe von 30 % recyceltem Materialanteil für kontaktempfindliche PET-Verpackungen ein, darunter viele Arten von Lebensmittelschalen, Bechern und Schalen.

Die Anforderungen an Getränkeflaschen überschneiden sich und dürfen nicht addiert werden. Die Regelung bedeutet jedoch, dass für mehrere Verpackungssegmente eine gesetzliche Verpflichtung zur Verwendung von recyceltem Kunststoff gilt.

Bei Lebensmittelverpackungen auf PET-Basis kann dies dazu führen, dass mehrere Branchen um geeignete Materialqualitäten aus demselben Recyclingsystem konkurrieren.

Die Getränkeindustrie verfügt bereits über etablierte Lieferketten, standardisierte Materialanforderungen und beträchtliche Einkaufsvolumina.

Hersteller von PET-Schalen und -Bechern müssen hingegen sicherstellen, dass das Material sowohl die Anforderungen für den Kontakt mit Lebensmitteln erfüllt als auch über die technischen Eigenschaften verfügt, die für ihre jeweilige Verpackung erforderlich sind.

Dazu können beispielsweise Anforderungen an die Formbarkeit, die mechanische Festigkeit, die Transparenz und die Prozessstabilität gehören.

Die verschiedenen Verpackungsbranchen werden daher nicht unbedingt unter gleichen Bedingungen miteinander konkurrieren.

Das bedeutet nicht, dass PET-Schalen und -Becher nicht aus recyceltem Material hergestellt werden können. Allerdings könnten ihre Hersteller stärker von der Preisentwicklung, der Materialqualität und der Verfügbarkeit in einer Recyclingindustrie abhängig sein, die in erster Linie auf den Flaschenbereich ausgerichtet ist.

Für Unternehmen, die sich für PET als Lebensmittelverpackungsmaterial entscheiden, wird der Zugang zu rPET in der richtigen Qualität daher zu einem Bestandteil ihrer langfristigen Beschaffungsstrategie – und ist nicht nur ein gewöhnlicher Rohstoffeinkauf.

Versorgungssicherheit und Wirtschaftlichkeit: Zwei Aspekte, die vor einem Materialwechsel berücksichtigt werden sollten

Wenn ein Lebensmittelhersteller erwägt, das Verpackungsmaterial zu wechseln, liegt es nahe, sich unter anderem auf die Funktion, das Design, das Gewicht und den Einkaufspreis der Verpackung zu konzentrieren.

Mit PPWR muss jedoch auch geprüft werden, welchen Anforderungen das ausgewählte Material in den kommenden Jahren genügen muss.

Für Lebensmittelverpackungen auf PET-Basis bedeutet dies unter anderem, dass der Hersteller grundsätzlich ab 2030 einen Anteil von 30 % an recycelten Materialien nachweisen können muss, vorbehaltlich der jeweiligen Anwendungsfristen und Ausnahmen.

Ein Unternehmen sollte daher prüfen, ob sein Verpackungslieferant die erforderlichen Mengen an lebensmittelzugelassenem rPET bereitstellen kann und welche Auswirkungen dies auf den künftigen Preis des Materials haben wird.

Gleichzeitig ist es wichtig zu prüfen, ob der Lieferant über alternative Bezugsquellen verfügt und wie die Anforderungen hinsichtlich Rückverfolgbarkeit, Dokumentation und Lebensmittelkontakt erfüllt werden.

Eine technisch machbare Verpackungslösung ist nicht unbedingt gleichbedeutend mit einer langfristig wirtschaftlich attraktiven Lösung.

Ein Verpackungswechsel sollte daher nicht nur anhand der heutigen Gegebenheiten bewertet werden, sondern auch unter Berücksichtigung der regulatorischen Anforderungen und des Versorgungsrisikos, das das Unternehmen bis 2030 und 2040 eingeht.

Und genau hier bietet PP einige wesentliche Vorteile, die in den Vergleich einbezogen werden sollten.

PP: Eine starke Alternative mit einem anderen regulatorischen Profil

Während PET heute über eine gut etablierte Recyclinginfrastruktur verfügt, aber gleichzeitig relativ hohe Anforderungen an den Recyclinganteil erfüllen muss, sieht die Ausgangslage bei PP anders aus.

PPWR unterscheidet bei der Festlegung der Anforderungen an den Recyclinganteil direkt zwischen PET und anderen Kunststoffarten, darunter PP.

Für lebensmittelberührende Verpackungen gilt als Ausgangspunkt:

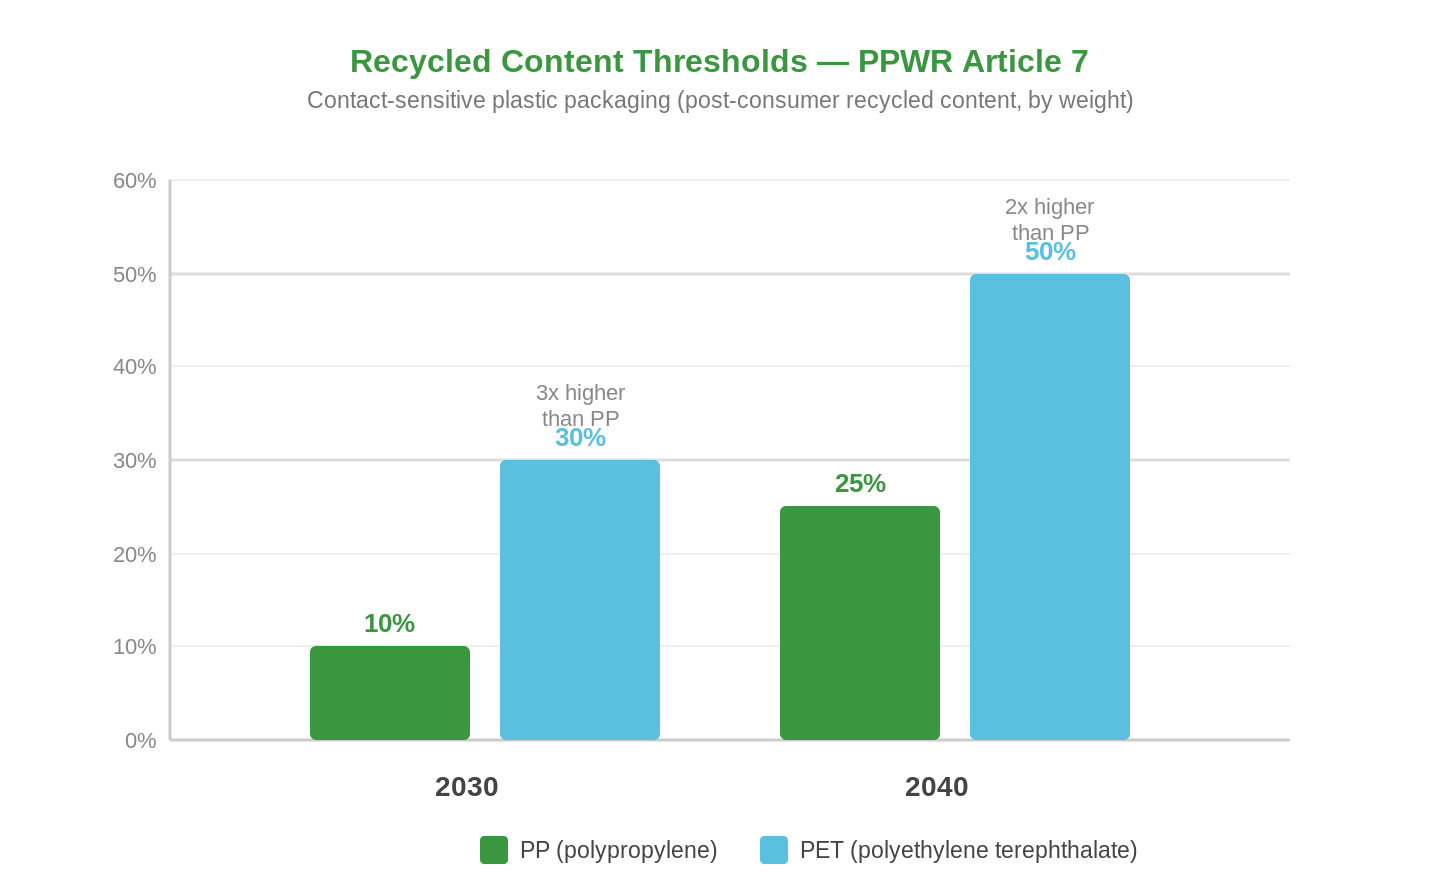
Material 2030 2040
PET 30 % 50 %
PP 10 % 25 %

Das bedeutet, dass die Anforderungen an den Anteil an recyceltem Material in PET-Verpackungen im Jahr 2030 dreimal so hoch sein werden wie bei vergleichbaren PP-Verpackungen.

Dieser Unterschied ist von wesentlicher Bedeutung, da er direkten Einfluss darauf hat, welchen Anteil an wiederverwerteten Materialien die Hersteller grundsätzlich beschaffen und nachweisen müssen.

Der Markt für recyceltes PP aus Post-Consumer-Abfällen, das für den Kontakt mit Lebensmitteln geeignet ist, ist zwar weniger entwickelt als der Markt für rPET.

PPWR berücksichtigt jedoch gerade, dass verschiedene Kunststoffarten unterschiedliche technologische Voraussetzungen haben.

Artikel 7 Absatz 5 Buchstabe a enthält eine Ausnahme für Materialien, die mit Lebensmitteln in Berührung kommen, bei denen der vorgeschriebene Anteil an wiederverwertetem Kunststoff ein Gesundheitsrisiko darstellen und zu einer Nichteinhaltung der EU-Vorschriften für Materialien, die mit Lebensmitteln in Berührung kommen, führen würde.

In den Leitlinien der EU-Kommission vom Juni 2026 wird präzisiert, dass die Ausnahmeregelung unmittelbar gilt, sofern die Voraussetzungen erfüllt sind und der Hersteller die Grundlage dafür nachweisen kann.

Es handelt sich hierbei nicht um eine allgemeine oder automatische Befreiung von der PP-Verpflichtung. Die Bestimmung kann jedoch besonders relevant sein, wenn für die jeweilige Lebensmittelverpackung noch keine geeigneten und zugelassenen Recyclingtechnologien zur Verfügung stehen.

Darüber hinaus räumt Artikel 7 Absatz 12 der Kommission die Möglichkeit ein, für bestimmte Verpackungsarten besondere Ausnahmen oder Erleichterungen festzulegen, wenn geeignete Verwertungstechnologien nicht zugelassen oder nicht in ausreichendem Maße verfügbar sind.

Diese Bestimmung gilt unter anderem für kontaktempfindliche Verpackungen aus anderen Kunststoffarten als PET.

PET fällt hingegen nicht unter genau diesen besonderen Lockerungsmechanismus, auch wenn die Verordnung andere Ausnahmeregelungen und außerordentliche Anpassungsmechanismen enthält, die ebenfalls für PET relevant sein können.

PP weist somit sowohl einen deutlich geringeren Ausgangsanteil an recyceltem Material als auch einige besondere regulatorische Möglichkeiten auf, die dieses Material von PET unterscheiden.

Dies verschafft PP eine interessante Position für Lebensmittelhersteller, die die regulatorischen und versorgungsseitigen Unsicherheiten im Zusammenhang mit den Verpackungen der Zukunft verringern möchten.

Warum sollte man PP als Verpackungsmaterial beibehalten?

Für viele Anwendungen im Lebensmittelbereich ist PP bereits ein bewährtes Verpackungsmaterial mit einer Reihe technischer Vorteile.

Das Material wird unter anderem für Milchprodukte, Fertiggerichte und andere Lebensmittel verwendet, bei denen Anforderungen an Funktionalität, mechanische Festigkeit und Temperaturbeständigkeit gestellt werden.

PP eignet sich zudem gut für das Spritzgießen und ermöglicht die Herstellung präziser Verpackungslösungen mit integrierten Funktionen und optimiertem Materialverbrauch.

In Kombination mit In-Mould-Labelling (IML) kann PP für dekorative Verpackungen verwendet werden, bei denen ein Etikett auf PP-Basis während der Produktion direkt in die Verpackung integriert wird. Bei korrekter Konstruktion kann dies eine Verpackungslösung auf Basis eines einzigen Kunststofftyps ermöglichen.

Dies ist im Zusammenhang mit den Anforderungen von PPWR hinsichtlich der Wiederverwertbarkeit von Produkten relevant.

Eine Verpackung aus einem einzigen Material kann die Komplexität der Abfalltrennung und des Recyclings im Vergleich zu Verpackungen verringern, bei denen mehrere verschiedene Materialien kombiniert sind. Die konkrete Recyclingfähigkeit hängt jedoch weiterhin von der Gesamtkonstruktion der Verpackung, ihren Bestandteilen sowie den jeweiligen Sortier- und Recyclingsystemen ab.

Für Lebensmittelhersteller lohnt es sich daher, zu prüfen, ob die gewünschten funktionalen und optischen Eigenschaften mit PP erreicht werden können, bevor eine eventuelle Umstellung auf PET beschlossen wird.

Ein Wechsel zu PET ist nicht automatisch ein Schritt hin zu einer zukunftsfähigeren Verpackung.

Im Gegenteil, dies kann eine stärkere Verpflichtung zur Verwendung von recycelten Materialien und eine größere Abhängigkeit von einer bestimmten Lieferkette für lebensmittelzugelassenes rPET mit sich bringen.

Das bedeutet jedoch nicht, dass PP immer die beste Lösung für jede Anwendung ist. Die Materialauswahl muss weiterhin auf den Eigenschaften des Produkts, den Anforderungen an die Haltbarkeit, der Funktion der Verpackung und der konkreten Umweltbewertung basieren.

Für eine Vielzahl von Lebensmitteln sollte PP jedoch weiterhin ein naheliegender Ausgangspunkt für die Verpackungsentwicklung sein.

PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung.


Zusammenfassung: Der etablierte Markt von PET ist keine Garantie für die zukünftige Versorgungssicherheit.

Der europäische rPET-Markt verfügt über beträchtliche industrielle Kapazitäten, doch die Infrastruktur ist überwiegend auf Getränkeflaschen ausgerichtet.

Von der gesamten PET-Recyclingkapazität Europas, die im Jahr 2024 bei etwa 3,3 Millionen Tonnen lag, waren rund 100.000 Tonnen für das Recycling von PET-Schalen vorgesehen.

Gleichzeitig steht die europäische Recyclingbranche unter wirtschaftlichem Druck, und die künftigen Anforderungen der SUP-Richtlinie und der PPWR könnten den Wettbewerb um geeignete Qualitäten von recyceltem PET verschärfen.

Das bedeutet nicht, dass lebensmittelzugelassenes rPET im Jahr 2030 zwangsläufig knapp werden wird. Es bedeutet jedoch, dass Unternehmen, die sich für PET als Material für ihre Lebensmittelverpackungen entscheiden, sich aktiv mit der künftigen Verfügbarkeit, den Kosten und den Dokumentationsanforderungen dieses Materials auseinandersetzen sollten.

Bei PP sieht die Situation anders aus.

Für dieses Material gelten im Jahr 2030 deutlich geringere Anforderungen hinsichtlich des Anteils an wiederverwerteten Materialien, und es bietet gleichzeitig einige besondere Möglichkeiten im Rahmen der Bestimmungen der PPWR zu Ausnahmen und Erleichterungen.

In Verbindung mit den technischen Eigenschaften von PP und den Möglichkeiten zur Herstellung funktionaler Verpackungen aus einem einzigen Material liefert dies wesentliche Argumente für die weitere Verwendung von PP für Lebensmittelverpackungen.

Für Unternehmen, die bereits PP einsetzen, gibt es daher guten Grund, zu überlegen, ob ein Materialwechsel zu PET tatsächlich einen Mehrwert schafft – oder lediglich neue Herausforderungen in Bezug auf Vorschriften und Versorgung mit sich bringt.

Bei Kellpo beschäftigen wir uns mit der Entwicklung und Herstellung von PP-Verpackungen für die Lebensmittelindustrie. Wir sehen weiterhin ein erhebliches Potenzial in der Optimierung bestehender PP-Lösungen durch Materialreduzierung, Verpackungsdesign und Konstruktionen, die die Wiederverwendung unterstützen.

Wir gehen davon aus, dass Verpackungen der Zukunft nicht unbedingt ein neues Material erfordern, sondern in vielen Fällen eine bessere Nutzung des Materials, das bereits bewährt ist.

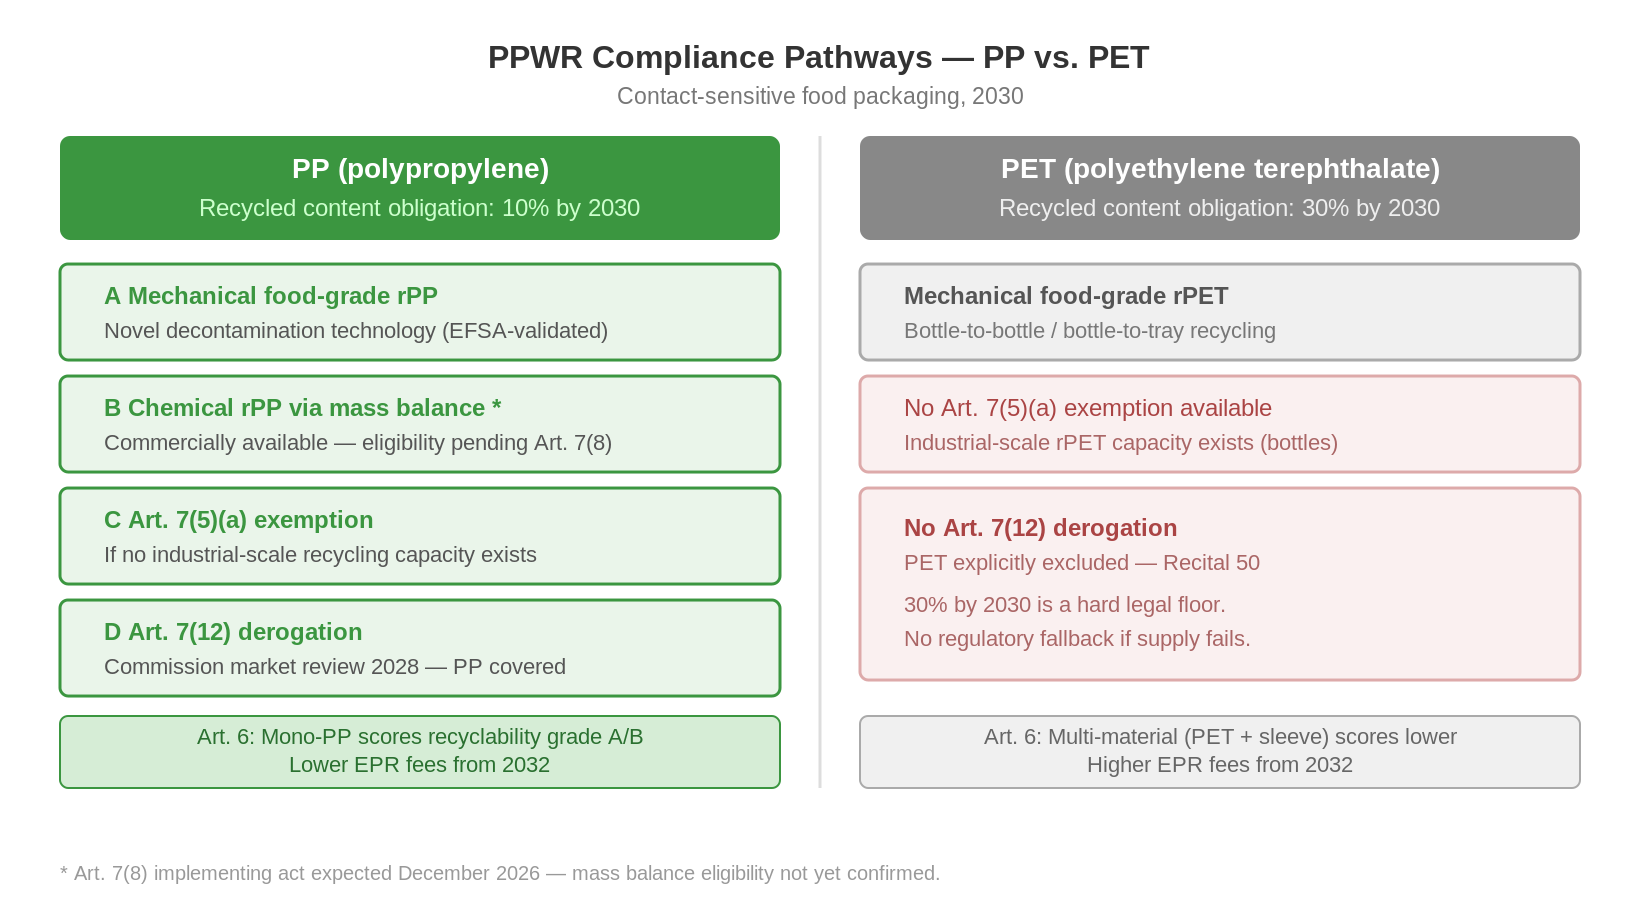
PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung

Für ein Unternehmen, das heute Materialien für Kunststoffverpackungen für den europäischen Markt auswählt, geht es bei PPWR nicht nur darum, was das Gesetz vorschreibt. Es geht darum, welches Risikoprofil das ausgewählte Material bis 2030 aufweist – und wer dieses Risiko trägt.

PP und PET sind beide etablierte Materialien für Lebensmittelverpackungen. Im Rahmen der PPWR befinden sich die beiden Materialien jedoch in sehr unterschiedlichen Positionen. Für PP gilt eine niedrigere Recyclinganforderung, es gibt vier dokumentierte Compliance-Wege, und es fällt unter die Ausnahmeregelung der Verordnung. Für PET gilt bis 2030 eine dreimal so hohe Anforderung, es gibt derzeit faktisch nur einen bedingungslos zugelassenen Compliance-Weg, und es ist ausdrücklich von der Sicherheitsklausel ausgeschlossen, die PP bei Versorgungsengpässen aktivieren kann.

Dieser Artikel vergleicht die regulatorischen und versorgungsbezogenen Rahmenbedingungen für PP und PET im Rahmen der PPWR. Die Anforderungen an den Recyclinganteil pro Materialtyp sind beschrieben in „Recyclinganteil in Kunststoffverpackungen im Rahmen der PPWR – Anforderungen, Zeitplan und Materialunterschiede“. Der Beschaffungsmarkt für rPET wird in „Der rPET-Markt in Europa“

Zwei Materialien, zwei unterschiedliche regulatorische Rahmenbedingungen

Ausgangspunkt sind die Anforderungen in Artikel 7. Für PET-Verpackungen, die mit Lebensmitteln in Berührung kommen, beträgt die Verpflichtung ab 2030 einen Anteil von 30 % an recycelten Post-Consumer-Materialien, der bis 2040 auf 50 % ansteigt. Für PP liegt die Anforderung ab 2030 bei 10 % und ab 2040 bei 25 %. Der Unterschied ist nicht unerheblich – die PET-Vorgabe ist im Jahr 2030 dreimal so hoch wie die für PP bei derselben Art von lebensmittelberührender Verpackung.

Die Asymmetrie macht jedoch nicht bei den Schwellenwerten Halt. Sie setzt sich in der Struktur der Verordnung fort, die regelt, was geschieht, wenn der Markt die Anforderungen nicht erfüllen kann. Artikel 7 Absatz 12 räumt der Kommission die Möglichkeit ein, die Frist für die Einhaltung der Vorgaben für PP und andere Nicht-PET-Kunststoffarten auf der Grundlage einer Marktüberprüfung im Jahr 2028 zu verschieben. PET ist ausdrücklich von dieser Bestimmung ausgenommen – nicht als Versehen, sondern als bewusste gesetzgeberische Entscheidung, die in Erwägungsgrund 50 formuliert ist. Für einen Verpackungsbeschaffer ist die Konsequenz einfach: Für PP gibt es eine Ausweichmöglichkeit, für PET nicht.

Hinzu kommt, dass die PP gemäß Artikel 7 Absatz 5 Buchstabe a eine Befreiung von dieser Verpflichtung beantragen kann, wenn keine industriellen Recyclingkapazitäten in ausreichendem Umfang vorhanden sind. Für PET gilt diese Ausnahme nicht – es gibt industrielle Recyclingkapazitäten für PET-Flaschen, und die Kommission ist zu dem Schluss gekommen, dass der Markt die erforderliche Menge bereitstellen kann.

Die vier Compliance-Strategien der PP bis 2030

Das regulatorische Profil von PP ist nicht nur hinsichtlich der Schwellenwerte vorteilhaft – es ist auch deshalb vorteilhaft, weil PP über vier nachgewiesene Wege verfügt, um seinen Verpflichtungen nachzukommen.

Der erste Weg ist mechanisch recyceltes PP in Lebensmittelqualität, das mithilfe einer neu entwickelten Superreinigungstechnologie hergestellt wird. Die Technologie ist von der EFSA validiert und kommerziell verfügbar – wenn auch noch nicht im industriellen Maßstab für alle europäischen Märkte. Europäische Entwicklungsinitiativen im Bereich des mechanisch recycelten rPP in Lebensmittelqualität befinden sich derzeit in der Hochskalierungsphase.

Der zweite Weg ist chemisch recyceltes PP über eine Massenbilanz-Zuweisung. Verfahren, die auf der Pyrolyse von Kunststoffabfällen basieren, können heute rPP über Zertifizierungssysteme wie ISCC+ liefern. Das Material ist im Handel erhältlich. Ob es gemäß der PPWR als recycelter Post-Consumer-Anteil gilt, wird durch die Durchführungsrichtlinie gemäß Artikel 7 Absatz 8 entschieden, die für Dezember 2026 erwartet wird.

Der dritte Weg ist die Ausnahme gemäß Artikel 7 Absatz 5 Buchstabe a: Wenn keine industriellen Recyclingkapazitäten für lebensmitteltaugliches rPP in ausreichendem Umfang vorhanden sind, kann der Hersteller unter Vorlage entsprechender Nachweise eine Ausnahmegenehmigung beantragen. Diese Bestimmung ist speziell für Situationen wie die derzeitige bei PP konzipiert – einem Material mit einem wachsenden Recycling-Ökosystem, das jedoch noch nicht im industriellen Maßstab erfolgt.

Der vierte Weg sind die Sicherheitsventile in Artikel 7 Absatz 12 und Artikel 7 Absatz 13: die Möglichkeit der Kommission, die Anforderungen für PP auf der Grundlage der Marktüberprüfung im Jahr 2028 aufzuschieben, sowie die allgemeinen Notfallklauseln, die bei nachgewiesenen Versorgungskrisen aktiviert werden können.

Die Versorgungsherausforderung von PET: ein Weg, ein Markt

Die Compliance-Logik für PET ist einfacher als die für PP – und anfälliger. Der Weg zu einem rPET-Anteil von 30 % im Jahr 2030 führt in erster Linie über die mechanische Verwertung von gesammeltem PET zu lebensmitteltauglichem rPET. Dies ist der einzige Weg, der derzeit im Rahmen der PPWR uneingeschränkt zugelassen ist.

Die Herausforderung besteht darin, dass dieser Markt unter Druck steht. Nach Angaben von Plastics Recyclers Europe (PRE) hat die europäische PET-Recyclingindustrie im Jahr 2024 Kapazitäten in Höhe von 300.000 Tonnen stillgelegt – den größten Kapazitätsabbau aller Zeiten –, was auf den Druck durch billige importierte rPET-Granulate und sinkende Preise für Neu-PET zurückzuführen ist. PRE nennt rPET für den Lebensmittelkontakt als das am stärksten unter Druck stehende Segment und betont, dass das jährliche Kapazitätswachstum von ca. 6 %, das zur Erfüllung der PPWR-Anforderungen erforderlich ist, nicht in Gang gekommen ist.

Hinzu kommt ein struktureller Wettbewerb um die begrenzte Kapazität an lebensmitteltauglichem rPET. PET-Flaschen unterliegen der SUP-Richtlinie (Single Use Plastics), die ab 2025 einen rPET-Anteil von 25 % und ab 2030 von 30 % in PET-Getränkeflaschen vorschreibt. Flaschen- und Schalenhersteller konkurrieren um dieselbe Bezugsquelle. Bei PET-Verpackungen, die keine Flaschen sind – darunter Schalen und Becher –, macht die spezifische Recyclingkapazität laut verfügbaren Marktdaten weniger als 3 % der gesamten europäischen PET-Recyclingkapazität aus.

Die regulatorische Asymmetrie in Artikel 7 Absatz 12

Der am meisten unterschätzte Aspekt bei der Kombination von PP und PET im Rahmen von PPWR ist nicht der Schwellenwert – sondern das, was bei einem Versorgungsausfall geschieht.

Artikel 7 Absatz 12 sieht vor, dass die Kommission spätestens im Jahr 2028 eine Marktüberprüfung durchführen muss und auf dieser Grundlage beschließen kann, den Stichtag für die Einhaltung der Vorschriften für bestimmte Materialkategorien zu verschieben, sofern eine unzureichende Versorgungskapazität nachgewiesen wird. PP und andere Nicht-PET-Kunststoffarten fallen unter diese Bestimmung.

PET ist ausgenommen. Aus Erwägungsgrund 50 geht hervor, dass der Gesetzgeber sich bewusst dafür entschieden hat, PET vom Ausnahmeregelungsmechanismus auszunehmen, da das bestehende Recycling-Ökosystem für PET-Flaschen als ausreichend angesehen wird, um die Verpflichtung zu erfüllen. Es handelt sich hierbei um eine vom Gesetzgeber vorgenommene Risikobewertung – nicht um eine Garantie dafür, dass der Markt die Anforderungen erfüllen kann.

Die praktische Konsequenz ist, dass für einen Markeninhaber, der sich bis 2030 für PET entschieden hat, die 30-Prozent-Vorgabe das rechtliche Minimum darstellt. Der Verordnungstext sieht keine Ausweichmöglichkeit vor. Die Versorgungssicherheit ist eine wirtschaftliche Frage und kein durch Vorschriften geschützter Handlungsspielraum. Für PP ist ein regulatorischer Handlungsspielraum vorgesehen.

Design für die Wiederverwertung: Monomaterial vs. Multimaterial

Neben den Anforderungen an wiederverwendbare Inhaltsstoffe gemäß Artikel 7 führt die PPWR in Artikel 6 eine parallele Dimension ein: „Design for Reuse“ und Recyclingfähigkeitsstufen, die ab 2030 Verpackungen je nach Wiederverwendbarkeit in die Klassen A bis D einteilen und ab 2032 die EPR-Gebühren beeinflussen.

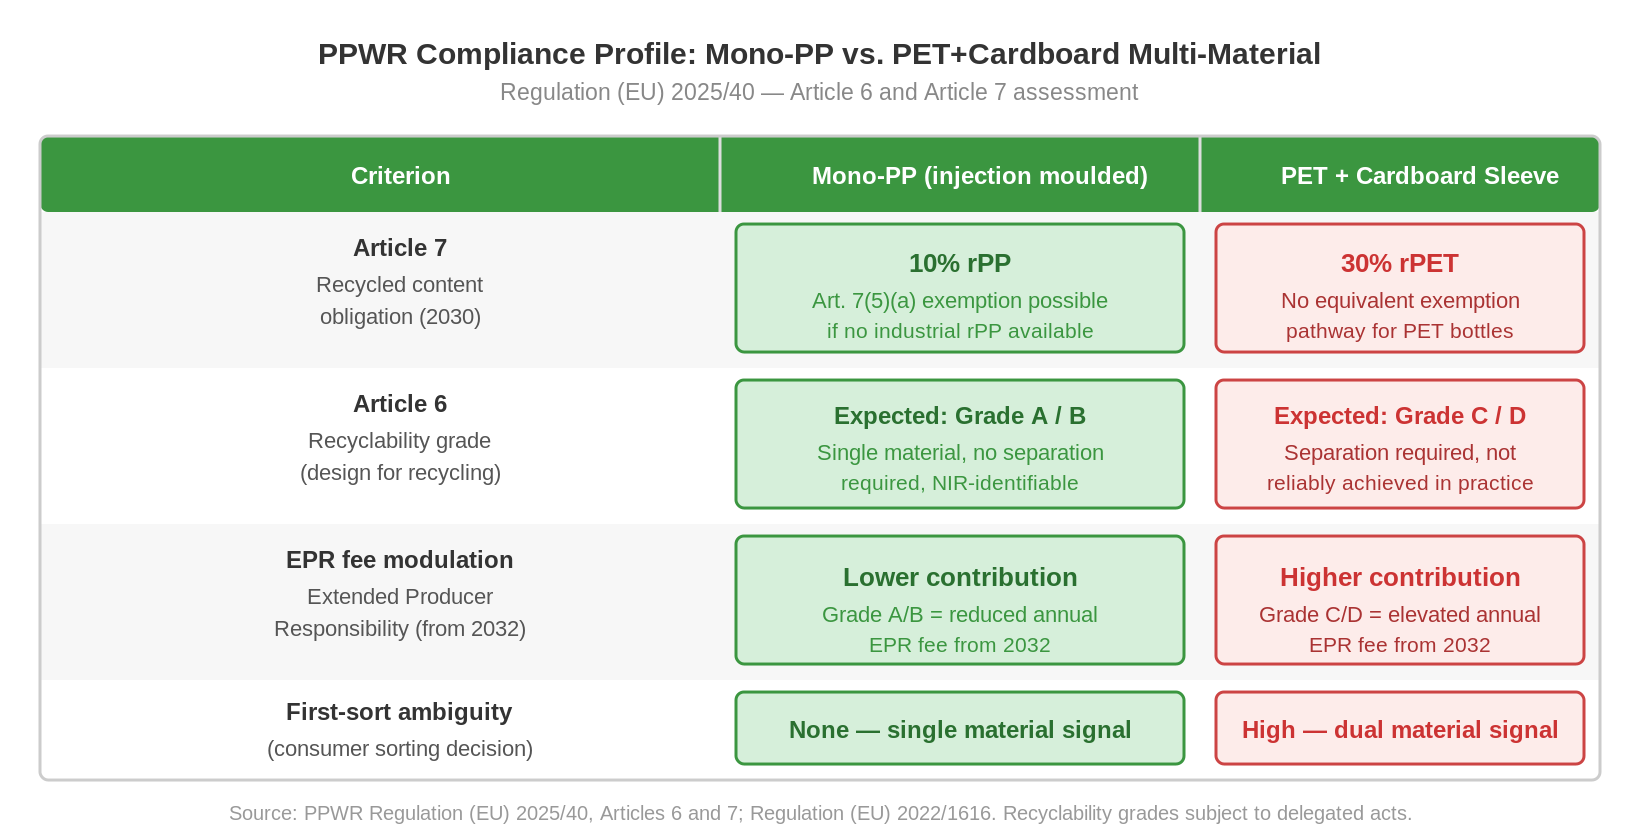
Monomaterialkonstruktionen – aus einem einzigen Kunststofftyp ohne sekundäre Materialschichten – erzielen im Allgemeinen eine höhere Recyclingfähigkeit als Multimaterialkonstruktionen. Ein spritzgegossener PP-Becher aus Monomaterial ist für die direkte Einleitung in den PP-Recyclingkreislauf konzipiert und wird gemäß den Gestaltungsgrundsätzen der Verordnung die Anforderungen der Klasse A oder B erfüllen.

Multimaterial-Lösungen – darunter PET-Schalen oder -Becher mit aufgesetzter Kartonhülle – sind Konstruktionen, die in der europäischen Sortierinfrastruktur in der Regel entweder eine manuelle Trennung erfordern oder gemeinsam sortiert werden und somit weder zur PET- noch zur Papierverwertung effektiv beitragen. Die Konstruktion mindert die verbindlichen Anforderungen an den PET-Anteil nicht: Der PET-Behälter unterliegt weiterhin der 30-prozentigen rPET-Verpflichtung, unabhängig von der aufgesetzten Kartonschicht. Und im Rahmen der EPR-Regelung ab 2032 wird die Multimaterial-Konstruktion mit hoher Wahrscheinlichkeit eine niedrigere Bewertung erhalten und höhere Gebühren auslösen als eine vergleichbare Monomaterial-Lösung. Multimaterialverpackungen und PPWR.


Zusammenfassung

Im Rahmen von PPWR befinden sich PP und PET im Hinblick auf das Jahr 2030 in deutlich unterschiedlichen regulatorischen Positionen. Für PET gilt ab 2030 die 30-Prozent-Vorgabe für den Anteil an Post-Consumer-Recyclingmaterial – das Dreifache der 10-Prozent-Vorgabe für PP – und es ist ausdrücklich vom Ausnahmeregelungsmechanismus gemäß Artikel 7 Absatz 12 ausgeschlossen. Für PP gibt es vier dokumentierte Wege zur Einhaltung der Vorschriften: mechanisch gewonnenes rPP in Lebensmittelqualität, chemisch gewonnenes rPP über die Massenbilanz (abhängig von der Entscheidung gemäß Artikel 7 Absatz 8 im Dezember 2026), die Ausnahmemöglichkeit gemäß Artikel 7 Absatz 5 Buchstabe a sowie die Ausweichmöglichkeiten gemäß Artikel 7 Absatz 12 und 7 Absatz 13. PET verfügt derzeit faktisch über einen einzigen bedingungslos zugelassenen Weg: die mechanische Wiederverwertung zu lebensmitteltauglichem rPET – in einem Markt, der schrumpft und in dem intern um begrenzte Kapazitäten konkurriert wird. Die chemische Wiederverwertung von PET (Depolymerisation) existiert zwar, wartet jedoch – ebenso wie chemisches rPP – auf die Entscheidung gemäß Artikel 7 Absatz 8 zur Massenbilanz. Hinzu kommt, dass Monomaterial-PP-Konstruktionen bei der Gestaltung im Hinblick auf die Wiederverwertung gemäß Artikel 6 besser abschneiden als Multimaterial-Lösungen, einschließlich PET+Papier-Kombinationskonstruktionen.

Verpackungen aus mehreren Materialien und PPWR

Verpackungen aus mehreren Materialien und PPWR: Einhaltung der Vorschriften, Sortierung und das „First-Sort“-Problem

Kombinationslösungen, bei denen eine Kunststoffverpackung mit einer Kartonhülle kombiniert wird, sind auf dem europäischen Lebensmittelmarkt weit verbreitet. Das Design vermittelt optisch den Eindruck, dass Materialien auf Papierbasis verwendet werden, und wird oft als nachhaltigere Alternative zu reinem Kunststoff präsentiert. Im Rahmen der PPWR-Verordnung ist die regulatorische Situation jedoch komplexer als die in der Kommunikation vermittelte Darstellung.

PPWR bewertet Verpackungen anhand von zwei getrennten Kriterien: woraus sie bestehen (Artikel 7, recycelter Anteil) und wie gut sie für die Einbindung in einen Recyclingkreislauf konzipiert sind (Artikel 6, Design für Recycling). Auf beiden Achsen schneiden Mehrmaterialkonstruktionen schlechter ab als Monomaterialkonstruktionen. Hinzu kommt eine dritte Ebene, die zwar nicht regulatorischer, sondern praktischer Natur ist: Die Entscheidung des Verbrauchers, in welche Mülltonne die Verpackung geworfen wird, bestimmt, ob überhaupt eine Wiederverwertung stattfinden kann.

Dieser Artikel behandelt alle drei Dimensionen. Die grundlegenden Anforderungen an recycelte Inhaltsstoffe werden in „Wiederverwertete Inhaltsstoffe in Kunststoffverpackungen im Rahmen der PPWR – Anforderungen, Zeitplan und Materialunterschiede. Die Herausforderungen bei der PET-Versorgung werden im Artikel „Der rPET-Markt in Europa“ beschrieben .


Artikel 6 und Recyclingfähigkeitsklassen: Was PPWR vom Verpackungsdesign verlangt

Artikel 6 der PPWR legt fest, dass alle Verpackungen, die ab 2030 auf den EU-Markt gebracht werden, bestimmte Anforderungen an die Wiederverwertbarkeit erfüllen müssen. Die Kommission stuft Verpackungen anhand von vier Kriterien in Recyclingfähigkeitsklassen von A bis D ein: Materialzusammensetzung, Kompatibilität mit der bestehenden Sortierinfrastruktur in Europa, Verfügbarkeit von Recyclingkapazitäten und Nachweis der tatsächlichen Wiederverwertung im europäischen System.

Die Klasse A bezeichnet Verpackungen, die sich optimal für das Recycling eignen: aus einem einzigen Material bestehend, kompatibel mit bestehenden Sortiersystemen und mit nachgewiesener Recycling-Infrastruktur. Die Klasse D bezeichnet Verpackungen, die mit der derzeitigen Technologie und Infrastruktur nicht recycelt werden können. Ab 2032 werden die EPR-Gebühren je nach Klasse gestaffelt: Verpackungen der Klassen A oder B unterliegen niedrigeren Beiträgen als Verpackungen der Klassen C oder D. Dies ist ein direkter wirtschaftlicher Anreiz, von Anfang an auf Konstruktionen zu setzen, die von vornherein auf Recycling ausgelegt sind.

Bei starren Kunststoffverpackungen ist die Materialzusammensetzung im Hinblick auf die in der europäischen Abfallbehandlungsinfrastruktur vorhandenen Sortierströme ein entscheidender Parameter. Ein Behälter aus einem einzigen Material ist per Definition mit einem Rezyklingstrom für ein einziges Material kompatibel. Ein Behälter, der aus zwei oder mehr Materialien besteht, muss getrennt werden, damit beide Materialien effizient wiederverwertet werden können.


Die Pap+PET-Kombikonstruktion: zwei Verpflichtungen, nicht nur eine

Ein PET-Becher oder eine PET-Schale mit aufgesetzter Kartonhülle behebt im Rahmen von PPWR gleich drei regulatorische Schwachstellen.

Erstens: Für den PET-Behälter gilt weiterhin die volle Verpflichtung zur Wiederverwertung gemäß Artikel 7 – 30 % rPET ab 2030 –, unabhängig davon, ob eine Kartonhülle vorhanden ist. Die Kartonschicht ist nicht Teil der Materialbilanz des PET-Behälters. Zwei Materialien mit getrennten Verpflichtungen bedeuten keine reduzierte Gesamtanforderung – es handelt sich um zwei getrennte Anforderungen.

Zweitens: Der Recyclinggrad der Konstruktion gemäß Artikel 6 wird mit hoher Wahrscheinlichkeit niedriger sein als bei einer vergleichbaren Lösung aus einem einzigen Material. Die Kartonhülle muss vom PET-Behälter getrennt werden, damit beide Materialien effizient wiederverwertet werden können. Geschieht dies nicht – und bei der automatisierten Hausmüllsammlung ist dies in der Regel der Fall –, geht entweder die PET-Fraktion oder die Kartonfraktion verloren.

Drittens: Eine niedrigere Recyclingfähigkeit führt ab 2032 zu höheren EPR-Gebühren. Dabei handelt es sich um laufende, jährliche Kosten, die in den anfänglichen Produktionskosten nicht sichtbar sind, aber die Gesamtkosten für die Einhaltung der Vorschriften bei der Kombikonstruktion im Vergleich zu einer Lösung aus einem einzigen Material erhöhen.


Zwei Arten von Mehrmaterialverpackungen – und was sie gemeinsam haben

Mehrmaterialverpackungen, die Kunststoff und Karton kombinieren, gibt es in zwei grundsätzlich unterschiedlichen Ausführungen. Bei der ersten Variante muss der Verbraucher die Materialien vor der Entsorgung aktiv trennen: Die Kartonhülle wird manuell entfernt und separat entsorgt. Die Abhängigkeit vom Verbraucherverhalten ist dabei am größten.

Die zweite Art sind automatisch trennende Konstruktionen, bei denen die Trennung so konzipiert ist, dass sie mechanisch in der industriellen Recyclinganlage erfolgt – typischerweise durch Wasser- oder thermische Verfahren, die die Verbindung zwischen Kunststoff und Karton ohne Mitwirkung des Verbrauchers lösen. Dies ist ein tatsächlich bestehender technischer Unterschied, der die Abhängigkeit vom Verbraucherverhalten im eigentlichen Trennungsschritt verringert.

Beide Ansätze weisen jedoch eine grundlegende Schwäche auf: Sie lösen das „First-Sort“-Problem nicht. Dieses Problem tritt auf, noch bevor überhaupt eine Sortierinfrastruktur ins Spiel kommt.

Das „First-Sort“-Problem: Die Entscheidung des Verbrauchers ist entscheidend

Die erste Entscheidung trifft der Verbraucher, wenn er die Verpackung entsorgt: In welche Mülltonne kommt sie? Diese Entscheidung wird zu Hause, am Arbeitsplatz oder im öffentlichen Raum getroffen – und zwar ohne jegliche Qualitätskontrolle.

Bei einer Kunststoffverpackung aus einem einzigen Material ist die Entscheidung relativ einfach – die Verpackung besteht aus einer einzigen Materialart und wird als Kunststoff entsorgt. Das schließt zwar nicht aus, dass Verbraucher die Verpackung falsch sortieren, minimiert jedoch die Unsicherheit bei der Interpretation, die entsteht, wenn die Verpackung zwei Materialkategorien kombiniert.

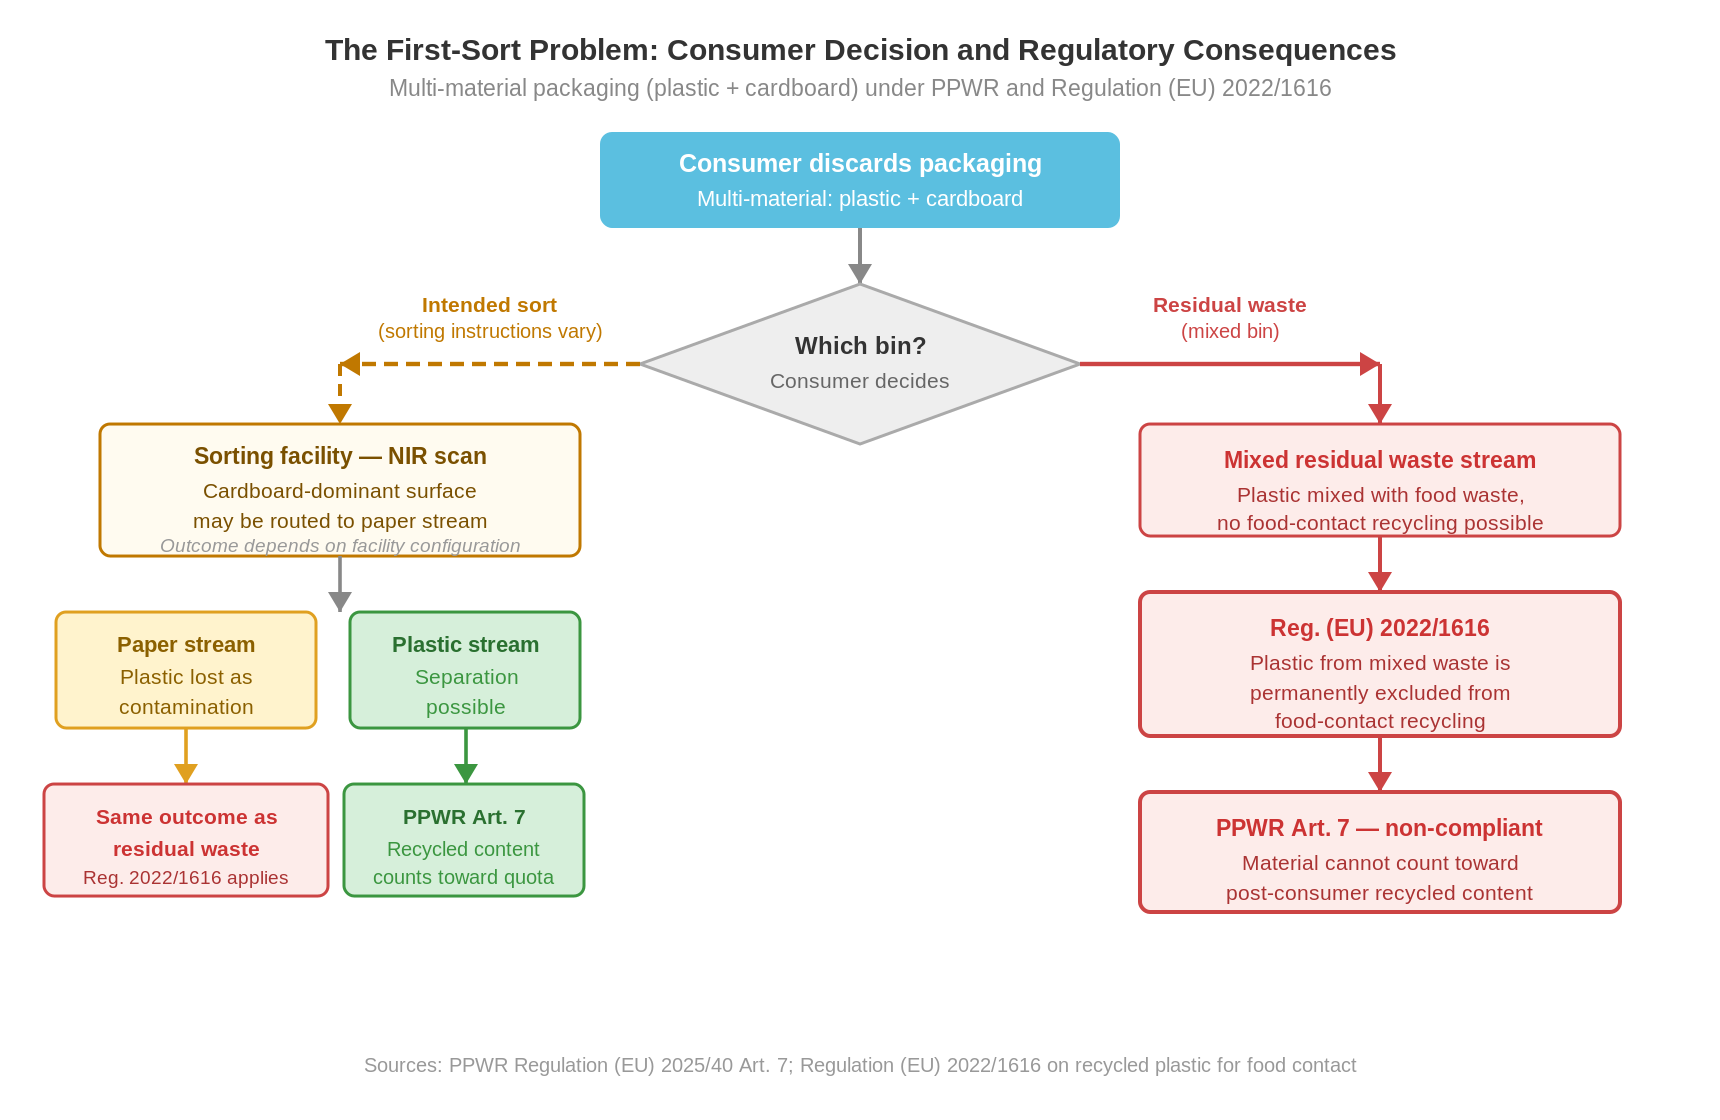
Eine Verpackung aus mehreren Materialien bringt zusätzliche Komplexität mit sich. Der Verbraucher steht vor einer Verpackung, die sowohl aus Kunststoff als auch aus Pappe besteht, und muss die örtlichen Sortieranweisungen interpretieren, die von Gemeinde zu Gemeinde und von Land zu Land variieren. Ein Teil der Verbraucher löst diese Unsicherheit, indem er sich für den Restmüll entscheidet.

Das entscheidende Argument ist nicht, dass alle Verbraucher falsch sortieren würden. Entscheidend ist vielmehr, dass Mehrstoffverpackungen eine zusätzliche Entscheidung erfordern, die bei Einstoffverpackungen nicht anfällt – und dass die gesamte nachfolgende Recyclingkette somit davon abhängt, dass diese erste Entscheidung richtig getroffen wird.

Technologien zur Selbsttrennung befassen sich mit einer anderen Fragestellung: Können Pappe und Kunststoff effektiv voneinander getrennt werden, wenn die Verpackung erst einmal im Recyclingsystem angekommen ist? Das ist eine relevante technische Eigenschaft – aber es ist eine andere Frage als das „First-Sort“-Problem. Bei der Erstsortierung geht es um etwas Grundlegenderes: Ist die Verpackung überhaupt in das richtige System gelangt? Die Selbsttrennung schafft nur dann einen Mehrwert, wenn die Verpackung zuvor in den richtigen Abfallstrom sortiert wurde.

Dieser Unterschied spiegelt sich darin wider, wie viele aufeinanderfolgende Schritte erfolgreich durchgeführt werden müssen, damit das Material tatsächlich wiederverwertet wird. Eine aus einem einzigen Material bestehende Kunststoffverpackung erfordert eine korrekte Sortierung durch den Verbraucher, eine korrekte optische Sortierung und den Zugang zu einer zugelassenen Wiederverwertung. Eine selbsttrennende Karton-Kunststoff-Kombination erfordert darüber hinaus eine korrekte erste Sortierentscheidung, damit die Verpackung nicht im Restmüll landet, eine erfolgreiche Selbsttrennung, eine korrekte Identifizierung der Kunststofffraktion nach der Trennung und eine korrekte Weiterleitung in den Kunststoffstrom – und anschließend eine zugelassene Wiederverwertung. Jede zusätzliche Abhängigkeit verringert die Gesamtsicherheit des Systems.

Bei automatisch trennbaren Konstruktionen stellt sich eine weitere systembezogene Frage: Selbst wenn der Verbraucher korrekt sortiert, muss die Verpackung die Sortieranlage durchlaufen, die diese Fraktion annimmt. Moderne Sortieranlagen nutzen NIR-Scanning, das die Oberfläche der Verpackung ausliest. Eine Verpackung mit überwiegend kartonartiger Oberfläche wird in der Regel als Papier/Karton klassifiziert und der Papierfraktion zugeordnet – wodurch die Kunststoffkomponente als Verunreinigung in den Papierballen gelangt und nicht der Kunststoffrecycling-Kreislauf. Die automatische Trennung funktioniert nur, wenn die Verpackung mit der erforderlichen Trennausrüstung in einen Kunststoffstrom sortiert wird.

Für die Bewertung gemäß Artikel 6 des PPWR ist es entscheidend, dass der Recyclinggrad auf den tatsächlichen Verwertungsergebnissen innerhalb der bestehenden europäischen Infrastruktur basiert – und nicht darauf, was die Konstruktion unter idealen Bedingungen leisten könnte.


Verordnung (EU) 2022/1616: die dauerhaften Auswirkungen von Restabfällen

Die Verordnung (EU) 2022/1616 über recycelten Kunststoff für den Kontakt mit Lebensmitteln legt fest, dass recycelter Kunststoff, der für Lebensmittelverpackungen verwendet werden darf, aus getrennt gesammelten und sortierten Kunststofffraktionen stammen muss. Kunststoffe, die aus gemischten Restabfällen gewonnen werden, sind gemäß dieser Verordnung per Definition von der Wiederverwendung für den Lebensmittelkontakt ausgeschlossen – unabhängig von der ursprünglichen Qualität des Materials und den Trenneigenschaften der Konstruktion.

Die Konsequenz ist dauerhaft: Kunststoff, der im Restmüll landet, kann niemals wieder in Lebensmittelverpackungen verwendet werden. Für die Anforderungen von PPWR Artikel 7 hinsichtlich des Anteils an recyceltem Post-Consumer-Material gilt Entsprechendes: Material aus dem Restmüllstrom erfüllt die Definition nicht und kann nicht zur Erfüllung der Artikel-7-Anforderungen beitragen. Jede Compliance-Strategie, die auf recycelten Anteilen aus Mehrmaterialkonstruktionen basiert, birgt das Risiko, dass ein Teil des Primärmaterials bei der Erstsortierung systematisch aus dem recycelbaren Strom ausscheidet.


Ein einziges Material als Bezugspunkt

Ein spritzgegossener PP-Behälter aus einem einzigen Material beseitigt die Unklarheiten bei der Erstsortierung. Die Verpackung besteht aus einem einzigen Material ohne sekundäre Schichten – der Verbraucher erkennt den Kunststoff und sortiert ihn in die Kunststofffraktion. Es gibt keine visuelle Vermischung von Materialkennzeichnungen. Durch NIR-Scanning wird PP eindeutig identifiziert. Es ist weder seitens des Verbrauchers noch in der Anlage eine Trennung erforderlich.

Im Rahmen von PPWR bedeutet eine Monomaterial-Konstruktion – unabhängig vom Polymer – weniger Abhängigkeiten in der Recyclingkette. Für monomateriales PP bedeutet dies konkret: eine geringere Verpflichtung gemäß Artikel 7 (10 % gegenüber 30 % bei PET), eine höhere Wahrscheinlichkeit für die Recyclingfähigkeit der Klassen A/B gemäß Artikel 6, niedrigere EPR-Gebühren ab 2032 und keine Unklarheiten bei der Erstsortierung. Eine Monomaterial-PET-Lösung ohne Kartonhülle weist mehrere dieser Eigenschaften auf – der Unterschied liegt im Artikel-7-Niveau und in der Versorgungslage. PP oder PET bis 2030? Die regulatorische und versorgungsseitige Asymmetrie.

Zusammenfassung

Mehrmaterialkonstruktionen – darunter auch Karton-PET-Kombinationslösungen – sind in Bezug auf beide zentralen PPWR-Achsen regulatorisch schlechter gestellt als Einmateriallösungen. Gemäß Artikel 7 unterliegt der PET-Behälter in einer Karton-PET-Kombination weiterhin der vollen 30-prozentigen rPET-Verpflichtung ab 2030 – die Kartonhülle mindert die Materialanforderungen an die Kunststoffkomponente nicht. Gemäß Artikel 6 erzielen Mehrmaterialkonstruktionen eine niedrigere Recyclingfähigkeitsbewertung, da eine effektive Trennung in der automatisierten Sortierung in der Regel nicht stattfindet, was ab 2032 zu höheren EPR-Gebühren führt. Hinzu kommt das „First-Sort“-Problem: Der Verbraucher entscheidet, in welchen Abfallstrom die Verpackung gelangt, und Kunststoff, der im Restmüll landet, ist gemäß der Verordnung (EU) 2022/1616 dauerhaft von der Wiederverwendung in Lebensmittelkontaktanwendungen ausgeschlossen – unabhängig davon, ob die Konstruktion automatisch trennbar ist oder nicht. Die Selbsttrennung schafft nur dann einen Mehrwert, wenn die Verpackung zuvor in den richtigen Abfallstrom sortiert wurde. Monomaterial-PP beseitigt all diese Probleme: geringere Materialanforderungen, höhere Wahrscheinlichkeit für die Recyclingfähigkeit der Klassen A/B, niedrigere EPR-Gebühren und keine Unklarheiten bei der Erstsortierung.

Recycelte Inhaltsstoffe in Kunststoffverpackungen im Rahmen der PPWR – Anforderungen, Zeitplan und Unterschiede bei den Materialien

Artikel 7 der PPWR – Verordnung (EU) 2025/40 – legt verbindliche Anforderungen an den Anteil an wiederverwerteten Materialien in Kunststoffverpackungen fest, wobei zwei Zeitpunkte für das Inkrafttreten vorgesehen sind: 2030 und 2040. Die Anforderungen sind differenziert: Sie variieren je nach Kunststoffart und danach, ob die Verpackung in direkten Kontakt mit Lebensmitteln, Getränken oder pharmazeutischen Produkten kommt. Für Hersteller, die heute Materialien für Verpackungen auswählen, bilden diese Schwellenwerte den rechtlichen Rahmen, an dem die Beschaffungsstrategie gemessen werden muss.

Der zentrale Unterschied im Verordnungstext besteht in der Asymmetrie zwischen PET und anderen Kunststoffarten – darunter PP. Für PET-Verpackungen mit Lebensmittelkontakt gilt im Jahr 2030 eine dreimal so hohe Verpflichtung wie für PP in derselben Anwendungskategorie: 30 % für PET gegenüber 10 % für PP. Diese Asymmetrie ist kein Zufall. Sie spiegelt wider, dass PET-Flaschen seit vielen Jahren über einen gut funktionierenden Recyclingkreislauf in Europa verfügen und dass der Gesetzgeber zu dem Schluss gekommen ist, dass der Markt dies leisten kann. Für PP gilt eine andere regulatorische Einschätzung.

Dieser Artikel beschreibt die konkreten Anforderungen gemäß Artikel 7: Welche Schwellenwerte gelten für welche Materialien und wann, was als recycelter Anteil gilt und welche Ausnahmeregelungen die Verordnung vorsieht. Die Frage nach den vier Compliance-Wegen für PP bis 2030 wird im Artikel „PP oder PET bis 2030?“ behandelt: Die regulatorische und versorgungsseitige Asymmetrie


Was gilt im Rahmen von PPWR als recycelter Inhalt?

PPWR verwendet den Begriff „Post-Consumer-Recycled-Content“ – recyceltes Material, das aus Abfällen stammt, die von Endverbrauchern erzeugt wurden: Haushalte, Unternehmen oder Institutionen, die das Produkt für den vorgesehenen Zweck genutzt haben. Dies ist eine entscheidende Abgrenzung.

Pre-Consumer-Material – Fertigungsabfälle und Produktionsschrott, die beim selben Hersteller wieder in den Produktionsprozess zurückgeführt werden oder die die industrielle Lieferkette nie verlassen haben – wird nicht berücksichtigt. Gleiches gilt für Regrind (nachgemahlene Abfälle aus der eigenen Produktion) und Überproduktionsmaterial, das intern wiederverwertet wird. Die PPWR-Anforderung zielt speziell auf Material ab, das tatsächlich als Abfall im Umlauf war und durch Sortierung und Wiederverwertung in den Rohstoffkreislauf zurückgeführt wurde.

Für den Verpackungshersteller und den Markeninhaber bedeutet dies, dass die Beschaffung von recyceltem Material aus verifizierten Post-Consumer-Strömen erfolgen muss: aus sortierten Haushaltsabfällen, gesammelten B2B-Strömen oder der industriellen Wiederverwertung von gesammelten Verbraucherverpackungen. Der Einkauf dieser Materialkategorie muss dokumentiert und mit dem Anforderungsschwellenwert abgeglichen werden.

Unterschiedliche Grenzwerte – welche Kunststoffart stellt welche Anforderungen?

Artikel 7 unterscheidet die Anforderungen anhand von zwei Kriterien: Kunststoffart und Kontaktsensitivität. Kontaktsensitive Verpackungen sind Verpackungen, die in direkten Kontakt mit Lebensmitteln, Getränken, pharmazeutischen Produkten oder Kosmetika kommen – eine Kategorie, die in der Praxis den Großteil der Einzelhandelsverpackungen für Milchprodukte, Getränke und Fertiggerichte abdeckt.

Für PET-Verpackungen, die mit Lebensmitteln in Berührung kommen, gilt ab 2030 eine Anforderung von 30 % recyceltem Post-Consumer-Material, die bis 2040 auf 50 % ansteigt. Dies ist die höchste Anforderung in der Verordnung für Kunststoffe und gilt speziell für PET – nicht für Kunststoffe als Kategorie.

Für PP und andere Kunststoffarten außer PET – darunter HDPE, PS und Mehrschichtkonstruktionen – beträgt die Vorgabe für lebensmittelberührende Verpackungen 10 % ab 2030 und 25 % ab 2040. Es handelt sich dabei um Gewichtsanteile: 10 % der gesamten Kunststoffmasse in der Verpackung müssen im Jahr 2030 nachweislich aus recyceltem Post-Consumer-Material stammen.

Für nicht kontaktsensible Verpackungen – Transport- und Industrieverpackungen, die nicht mit Lebensmitteln in Berührung kommen – gelten geringere Anforderungen, die in gesonderten Kategorien im Anhang der Verordnung festgelegt sind. Für viele Hersteller von Kunststoffverpackungen, die die Lebensmittelindustrie beliefern, sind jedoch die kontaktempfindlichen Kategorien relevant. PP oder PET bis 2030? Die regulatorische und versorgungsseitige Asymmetrie

Ausnahmen und Befreiungsmöglichkeiten gemäß Artikel 7

Die PPWR enthält zwei zentrale Ausnahmeregelungen, die für Kunststoffverpackungen relevant sind.

Artikel 7 Absatz 4 Buchstabe g befreit Verpackungen für Säuglingsnahrung (Infant Formula), Lebensmittel für besondere medizinische Zwecke und andere Lebensmittel für schutzbedürftige Bevölkerungsgruppen, die gemäß der Verordnung (EU) Nr. 609/2013 zugelassen sind. Die Ausnahmeregelung ist bedarfsbegründet: Für diese Produktkategorien werden die Versorgungssicherheit und das Risiko einer Kontamination durch wiederverwendete Materialien als schwerwiegend genug eingestuft, um eine Ausnahme zu rechtfertigen. Hersteller, die in diesen Kategorien tätig sind, müssen jedoch die Grundlage für die Ausnahmeregelung dokumentieren.

Artikel 7 Absatz 5 Buchstabe a sieht die Möglichkeit vor, von den Anforderungen für Materialien abzuweichen, für die keine industriellen Recyclingkapazitäten in ausreichendem Umfang vorhanden sind, um das erforderliche Post-Consumer-Material in der geforderten Qualität bereitzustellen. Für PP-Verpackungen ist diese Ausnahme potenziell relevant: Mechanisch recyceltes PP in Lebensmittelqualität ist eine Technologie, die sich noch in der Entwicklung befindet, und auf den meisten europäischen Märkten ist der industrielle Maßstab noch nicht etabliert. Die Ausnahme setzt einen Nachweis voraus – der Hersteller muss aktiv darlegen, dass der Markt nicht liefern kann und dass die entsprechende Recyclingtechnologie nicht im industriellen Maßstab verfügbar ist.

Artikel 7 Absatz 12 ist ein systemisches Sicherheitsventil: Er ermöglicht es der Kommission, den Zeitpunkt des Inkrafttretens für bestimmte Materialien zu verschieben, falls eine Marktüberprüfung im Jahr 2028 ergibt, dass die Lieferkette nicht in der Lage ist, ausreichend recyceltes Material bereitzustellen. Die Bestimmung gilt für PP und andere Nicht-PET-Kunststoffarten. PET ist ausdrücklich ausgenommen – aus Erwägungsgrund 50 geht hervor, dass dies eine bewusste Entscheidung des Gesetzgebers ist.

Chemische Verwertung und Massenbilanz – die entscheidende unbekannte Variable

Die Anforderungen von PPWR an den Anteil an recyceltem Post-Consumer-Material werfen eine zentrale Frage für PP-Verpackungen auf: Kann chemisch recyceltes PP – das durch Pyrolyse oder Lösungsverfahren mit Massenbilanzzuordnung hergestellt wurde – zur Erfüllung der Anforderungen für 2030 angerechnet werden?

Die Antwort steht noch aus. Artikel 7 Absatz 8 verpflichtet die Kommission, einen Durchführungsrechtsakt zu erlassen, in dem die Methoden zur Berechnung und Überprüfung des Recyclinganteils präzisiert werden, einschließlich der Anwendbarkeit des Massenbilanzansatzes für die chemische Verwertung. Dieser Durchführungsrechtsakt wird für Dezember 2026 erwartet.

Die Massenbilanz ist eine Dokumentationsmethode, die es ermöglicht, recycelte Rohstoffe – z. B. Pyrolyseöl aus Kunststoffabfällen – in einem gemeinsamen Produktionsstrom mit fossilen Rohstoffen zu mischen und den recycelten Anteil über ein Zertifikatssystem bestimmten Produktchargen zuzuordnen. Die Methode hat sich in der chemischen Industrie etabliert und wird heute für chemisch recyceltes PP mehrerer europäischer Hersteller angewendet. Ob PPWR diese Methode als Nachweis für recycelte Post-Consumer-Anteile gemäß Artikel 7 anerkennt, ist noch nicht entschieden.

Für PP-Hersteller und Verpackungsbeschaffer ist dies die wichtigste unklare Variable im Hinblick auf das Jahr 2030. Sollte die Massenbilanzierung genehmigt werden, eröffnet dies einen zusätzlichen Weg zur Einhaltung der Vorschriften über chemisch recyceltes PP. Wird sie nicht genehmigt, beschränkt sich die Strategie zur Einhaltung der Vorschriften auf mechanisch recyceltes rPP in Lebensmittelqualität – eine Technologie, die noch nicht im industriellen Maßstab verfügbar ist – oder auf die Ausnahmeregelungen gemäß Artikel 7 Absatz 5 Buchstabe a und Artikel 7 Absatz 12.

Dokumentation und Überprüfung von wiederverwendeten Inhalten

Die PPWR schreibt vor, dass der „Wirtschaftsteilnehmer“, der die Verpackung in Verkehr bringt, nachweisen und überprüfen kann, dass die Anforderungen an den Anteil an wiederverwerteten Materialien erfüllt sind. Der Rahmen für die Dokumentation wird in Durchführungsrechtsakten näher festgelegt, doch die grundsätzlichen Anforderungen gehen aus dem Wortlaut der Verordnung hervor.

Bei mechanisch wiederverwerteten Materialien erfolgt die Dokumentation in der Regel durch Materialzertifikate der Recyclinganlage, aus denen die Herkunft des Materials, die Verwertungsmethode und der Post-Consumer-Anteil hervorgehen. Bei Anwendungen mit Lebensmittelkontakt wird dies durch die entsprechenden Zulassungsunterlagen ergänzt – bei neuen und innovativen Verwertungsverfahren im Rahmen der nationalen Zulassungsvorschriften.

Für chemisch recycelte Materialien auf Basis der Massenbilanz hängt der Rahmen für die Dokumentation von dem noch nicht veröffentlichten Durchführungsrechtsakt gemäß Artikel 7 Absatz 8 ab. Als Grundlage wird voraussichtlich ein Zertifizierungssystem – möglicherweise ISCC+ oder ein gleichwertiges System – dienen, mit dem überprüft werden kann, ob der Anteil an recycelten Rohstoffen tatsächlich aus Post-Consumer-Kunststoffabfällen stammt.

Für den Verpackungshersteller bedeutet dies, dass die Beschaffung von recycelten Materialien zur Einhaltung der Vorgaben für 2030 so geplant werden sollte, dass der Lieferant die erforderlichen Nachweise vorlegen kann: nicht nur hinsichtlich des Materials selbst, sondern auch hinsichtlich der Rückverfolgbarkeit und Zertifizierung, die es dem Markeninhaber ermöglichen, seiner Nachweispflicht gegenüber den Aufsichtsbehörden nachzukommen.


Zusammenfassung

Artikel 7 der Verordnung (EU) 2025/40 legt differenzierte Anforderungen an den Anteil an recycelten Post-Consumer-Materialien in Kunststoffverpackungen fest, die 2030 und 2040 in Kraft treten. Für PET-Verpackungen mit Lebensmittelkontakt beträgt die Anforderung ab 2030 30 % und ab 2040 50 % – der höchste Wert in der Verordnung für Kunststoffe. Für PP und andere Nicht-PET-Kunststoffarten beträgt die Anforderung 10 % ab 2030 und 25 % ab 2040. Der Recyclinganteil wird als Post-Consumer-Material definiert: Pre-Consumer-Fertigungsabfälle und internes Regrind zählen nicht dazu. Zu den wichtigsten Ausnahmeregelungen gehören Artikel 7 Absatz 4 Buchstabe g für Säuglingsnahrung und medizinische Spezialprodukte, Artikel 7 Absatz 5 Buchstabe a für Materialien ohne industrielle Recyclingkapazitäten sowie Artikel 7 Absatz 12, der der Kommission die Möglichkeit einräumt, die Anforderungen für PP – jedoch nicht für PET – nach einer Marktüberprüfung im Jahr 2028 aufzuschieben. Ob chemisch recyceltes PP nach der Massenbilanzmethode als Post-Consumer-Anteil gilt, wird in einem Durchführungsrechtsakt gemäß Artikel 7 Absatz 8 festgelegt, der voraussichtlich im Dezember 2026 erlassen wird.