rPET-markedet i Europa: Forsyning, kapacitet og konkurrencen om fødevaregodkendt materiale
PET bliver ofte fremhævet som et oplagt emballagemateriale i overgangen til en mere cirkulær økonomi. Materialet har en veletableret genanvendelsesinfrastruktur, og fødevaregodkendt genanvendt PET (rPET) er allerede kommercielt tilgængeligt i Europa.
Men når EU’s emballageforordning, PPWR, stiller nye krav til genanvendt indhold frem mod 2030, opstår et væsentligt spørgsmål: Kan den eksisterende europæiske rPET-industri sikre tilstrækkelige mængder fødevaregodkendt materiale til alle de emballagetyper, der fremover skal anvende det?
Spørgsmålet er særligt relevant for producenter af fødevarebakker, bægre og skåle. Her er forsyningsforholdene anderledes end på flaskemarkedet, som historisk har været drivkraften bag udviklingen af PET-genanvendelse.
For virksomheder, der i dag overvejer at skifte fra polypropylen (PP) til PET, er det derfor vigtigt at se ud over materialernes nuværende egenskaber og vurdere de langsigtede regulatoriske og forsyningsmæssige konsekvenser.
PP og PET er nemlig ikke underlagt de samme krav. Hvor PP som udgangspunkt skal indeholde 10 % genanvendt plast fra 2030, er kravet for kontaktsensitiv PET-emballage 30 %. Samtidig indeholder PPWR særlige muligheder for undtagelser og lempelser, som kan have betydning for PP-baseret fødevareemballage.
PET’s eksisterende genanvendelsesinfrastruktur er således ikke nødvendigvis ensbetydende med, at PET er det mest fordelagtige emballagevalg frem mod 2030.
Læs også: PP eller PET frem mod 2030? Den regulatoriske og forsyningsmæssige asymmetri.
Det europæiske rPET-marked er bygget op omkring flasker
Den europæiske PET-genanvendelsesindustri er i overvejende grad udviklet til indsamling og genanvendelse af drikkevareflasker.
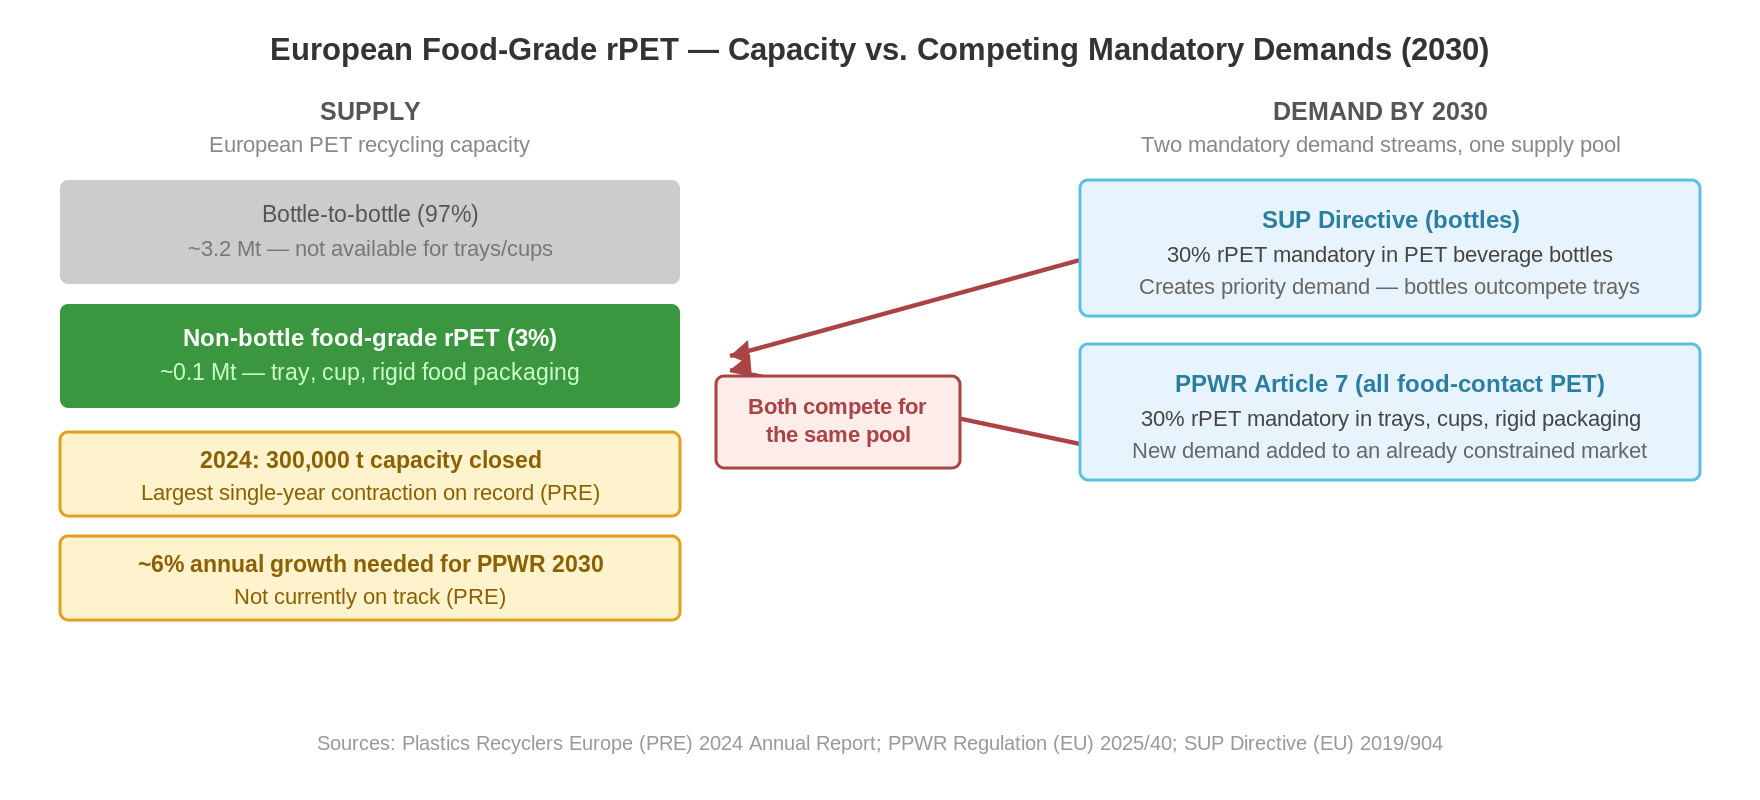
Ifølge Plastics Recyclers Europe (PRE) havde Europa i 2024 en samlet installeret PET-genanvendelseskapacitet på cirka 3,3 millioner ton.
Heraf var omkring 100.000 ton dedikeret til genanvendelse af PET-bakker, hvilket svarer til blot cirka 3 % af den samlede kapacitet.
Det illustrerer en væsentlig strukturel forskel mellem emballagetyperne.
Selvom fødevaregodkendt rPET fra flaskegenanvendelse også kan anvendes til fremstilling af andre typer fødevareemballage, er den dedikerede infrastruktur til indsamling, sortering og genanvendelse af PET-bakker fortsat betydeligt mindre udviklet.
Der findes allerede industrielle løsninger til bakke-til-bakke-genanvendelse, men deres samlede kapacitet er begrænset sammenlignet med den traditionelle flaske-til-flaske-genanvendelse.
For producenter af PET-bakker, bægre og skåle betyder det, at deres adgang til genanvendt materiale i betydeligt omfang kan være afhængig af den samme materialestrøm, som anvendes af drikkevareindustrien.
Og her ligger en central udfordring.
At der eksisterer 3,3 millioner ton PET-genanvendelseskapacitet i Europa, betyder ikke, at denne kapacitet frit kan anvendes til alle typer PET-emballage.
Materialet skal have de nødvendige egenskaber, være dokumenteret egnet til fødevarekontakt og kunne leveres i de krævede mængder.
Det er derfor vigtigt at skelne mellem den samlede genanvendelseskapacitet og den faktiske tilgængelighed af materiale til en bestemt emballageanvendelse.
En genanvendelsesindustri under økonomisk pres
Samtidig med at EU øger kravene til genanvendt indhold, oplever den europæiske plastgenanvendelsesindustri betydelige økonomiske udfordringer.
PRE’s rapport Plastics Recycling Industry Figures 2024, offentliggjort i 2025, dokumenterer et omsætningsfald på 5,5 % i den europæiske plastgenanvendelsesindustri i 2024.
I samme periode blev genanvendelsesanlæg med en samlet kapacitet på cirka 300.000 ton lukket. Tallet omfatter hele plastgenanvendelsesindustrien og er ikke begrænset til PET.
Brancheorganisationen peger blandt andet på høje produktions- og energiomkostninger, faldende efterspørgsel og konkurrence fra billigere importeret genanvendt plast.
PET-markedet er ikke uberørt af udviklingen.
Selvom den installerede PET-genanvendelseskapacitet steg fra 3,2 til 3,3 millioner ton i 2024, rapporterede genanvendelsesvirksomheder om stigende lagre af rPET-granulat som følge af konkurrence fra billigere importerede materialer.
Det viser, at markedet står over for en udfordring, som ikke alene handler om kapacitet.
På kort sigt kan der være tilstrækkeligt materiale til rådighed, samtidig med at europæiske genanvendelsesvirksomheder har vanskeligt ved at opretholde en rentabel produktion.
På længere sigt kan det få konsekvenser for investeringerne i ny kapacitet og dermed for evnen til at levere de mængder genanvendt plast, som PPWR forventes at skabe efterspørgsel efter.
PRE vurderer, at den europæiske plastgenanvendelsesindustri samlet har behov for omkring 6 % årlig kapacitetsvækst for at understøtte de kommende PPWR-målsætninger. Den aktuelle udvikling ligger ifølge organisationen under dette niveau.
Det dokumenterer ikke, at der med sikkerhed vil opstå mangel på fødevaregodkendt rPET i 2030.
Men det viser, at PET’s fremtidige forsyningssikkerhed ikke bør betragtes som en selvfølge.
To EU-reguleringer øger efterspørgslen efter genanvendt PET
Forsyningsudfordringen bliver særlig relevant, når man ser på samspillet mellem EU’s direktiv om engangsplast (SUP-direktivet) og emballageforordningen PPWR.
SUP-direktivet stiller krav om 25 % genanvendt plast i PET-drikkevareflasker fra 2025 og 30 % genanvendt plast i de omfattede engangsdrikkevareflasker fra 2030.
Samtidig introducerer PPWR et krav om 30 % genanvendt indhold i kontaktsensitiv PET-emballage, herunder mange typer fødevarebakker, bægre og skåle.
Kravene til drikkevareflasker overlapper hinanden og skal ikke lægges sammen. Men reguleringen betyder, at flere emballagesegmenter får en lovbestemt forpligtelse til at anvende genanvendt plast.
For PET-baseret fødevareemballage kan det skabe en situation, hvor flere industrier konkurrerer om egnede materialekvaliteter fra samme genanvendelsessystem.
Drikkevareindustrien har allerede etablerede forsyningskæder, standardiserede materialekrav og betydelige indkøbsvolumener.
Producenter af PET-bakker og -bægre skal derimod sikre materiale, som både opfylder kravene til fødevarekontakt og har de tekniske egenskaber, der er nødvendige for deres specifikke emballage.
Det kan eksempelvis omfatte krav til formbarhed, mekanisk styrke, gennemsigtighed og processtabilitet.
De forskellige emballageindustrier vil derfor ikke nødvendigvis konkurrere på lige vilkår.
Det er ikke ensbetydende med, at PET-bakker og -bægre ikke kan fremstilles med genanvendt materiale. Men deres producenter kan blive mere afhængige af prisudviklingen, materialekvaliteten og tilgængeligheden i en genanvendelsesindustri, som primært er indrettet til flaskesegmentet.
For virksomheder, der vælger PET til fødevareemballage, bliver adgang til den rigtige kvalitet af rPET derfor en del af den langsigtede forsyningsstrategi – ikke blot et almindeligt råvareindkøb.
Forsyningssikkerhed og økonomi: To forhold, der bør vurderes før et materialeskifte
Når en fødevareproducent vurderer at skifte emballagemateriale, er det naturligt at fokusere på blandt andet emballagens funktion, design, vægt og indkøbspris.
Men med PPWR bliver det også nødvendigt at vurdere, hvilke krav det valgte materiale vil være underlagt i de kommende år.
For PET-baseret fødevareemballage betyder det blandt andet, at producenten som udgangspunkt skal kunne dokumentere 30 % genanvendt indhold fra 2030, med forbehold for de relevante anvendelsestidspunkter og undtagelser.
En virksomhed bør derfor undersøge, om dens emballageleverandør kan sikre de nødvendige mængder fødevaregodkendt rPET, og hvilke konsekvenser det vil have for materialets fremtidige pris.
Det er samtidig relevant at vurdere, om leverandøren har alternative forsyningskilder, og hvordan kravene til sporbarhed, dokumentation og fødevarekontakt bliver håndteret.
En teknisk mulig emballageløsning er ikke nødvendigvis ensbetydende med en økonomisk attraktiv løsning på længere sigt.
Et emballageskifte bør derfor ikke alene vurderes ud fra forholdene i dag, men også ud fra de regulatoriske krav og den forsyningsrisiko, virksomheden påtager sig frem mod 2030 og 2040.
Og netop her har PP nogle væsentlige fordele, som bør indgå i sammenligningen.
PP: Et stærkt alternativ med en anderledes regulatorisk profil
Hvor PET i dag har en veletableret genanvendelsesinfrastruktur, men samtidig står over for et relativt højt krav til genanvendt indhold, er udgangspunktet et andet for PP.
PPWR skelner direkte mellem PET og andre plasttyper, herunder PP, når kravene til genanvendt indhold fastsættes.
For kontaktsensitiv fødevareemballage er udgangspunktet:
| Materiale | 2030 | 2040 |
| PET | 30 % | 50 % |
| PP | 10 % | 25 % |
Det betyder, at kravet til genanvendt indhold i PET-emballage er tre gange højere end for sammenlignelig PP-emballage i 2030.
Forskellen er væsentlig, fordi den har direkte betydning for, hvor stor en andel genanvendt materiale producenterne som udgangspunkt skal kunne skaffe og dokumentere.
Markedet for post-consumer genanvendt PP, der er egnet til fødevarekontakt, er ganske vist mindre udviklet end markedet for rPET.
Men PPWR tager netop højde for, at forskellige plasttyper har forskellige teknologiske forudsætninger.
Artikel 7(5)(a) indeholder en undtagelse for fødevarekontaktmaterialer, hvor den krævede andel genanvendt plast ville indebære en sundhedsrisiko og medføre manglende overholdelse af EU’s fødevarekontaktregler.
EU-Kommissionens vejledning fra juni 2026 præciserer, at undtagelsen gælder direkte, hvis betingelserne er opfyldt, og hvis producenten kan dokumentere grundlaget.
Det er ikke en generel eller automatisk fritagelse for PP. Men bestemmelsen kan være særligt relevant, hvor der endnu ikke findes egnede og godkendte genanvendelsesteknologier til den konkrete fødevareemballage.
Derudover giver artikel 7(12) Kommissionen mulighed for at fastsætte særlige undtagelser eller lempelser for bestemte emballagetyper, hvis egnede genanvendelsesteknologier ikke er godkendt eller ikke er tilstrækkeligt tilgængelige.
Denne bestemmelse omfatter blandt andet kontaktsensitiv emballage af andre plasttyper end PET.
PET er derimod ikke omfattet af netop denne særlige lempelsesmekanisme, selvom forordningen indeholder andre undtagelsesmuligheder og ekstraordinære justeringsmekanismer, som også kan være relevante for PET.
PP har dermed både et væsentligt lavere udgangspunkt for genanvendt indhold og nogle særlige regulatoriske muligheder, som adskiller materialet fra PET.
Det giver PP en interessant position for fødevareproducenter, der ønsker at reducere den regulatoriske og forsyningsmæssige usikkerhed omkring fremtidens emballage.
Hvorfor fastholde PP som emballagemateriale?
For mange fødevareapplikationer er PP allerede et gennemprøvet emballagemateriale med en række tekniske fordele.
Materialet anvendes blandt andet til mejeriprodukter, færdigretter og andre fødevarer, hvor der stilles krav til funktionalitet, mekanisk styrke og temperaturbestandighed.
PP er desuden velegnet til sprøjtestøbning og gør det muligt at fremstille præcise emballageløsninger med integrerede funktioner og optimeret materialeforbrug.
I kombination med In-Mould Labelling (IML) kan PP anvendes til dekorative emballager, hvor en PP-baseret label integreres direkte i emballagen under produktionen. Når konstruktionen designes korrekt, kan det understøtte en emballageløsning baseret på én plasttype.
Det er relevant i forhold til PPWR’s krav om design for genanvendelse.
En monomaterialeemballage kan reducere kompleksiteten i affaldssorteringen og genanvendelsen sammenlignet med emballager, hvor flere forskellige materialer er kombineret. Den konkrete genanvendelighed afhænger dog fortsat af emballagens samlede konstruktion, komponenter og de relevante sorterings- og genanvendelsessystemer.
For fødevareproducenter er det derfor værd at undersøge, om de ønskede funktionelle og visuelle egenskaber kan opnås med PP, før et eventuelt skifte til PET besluttes.
Et skifte til PET er ikke automatisk et skridt mod en mere fremtidssikret emballage.
Tværtimod kan det indebære en højere forpligtelse til genanvendt indhold og større afhængighed af en bestemt forsyningskæde for fødevaregodkendt rPET.
Det betyder ikke, at PP altid er den bedste løsning til enhver anvendelse. Materialevalget skal fortsat bygge på produktets egenskaber, holdbarhedskrav, emballagens funktion og den konkrete miljømæssige vurdering.
Men for en lang række fødevareprodukter bør PP fortsat være et naturligt udgangspunkt for emballageudviklingen.
PP eller PET frem mod 2030? Den regulatoriske og forsyningsmæssige asymmetri.
Opsummering: PET’s etablerede marked er ikke en garanti for fremtidig forsyningssikkerhed
Det europæiske rPET-marked har en betydelig industriel kapacitet, men infrastrukturen er i overvejende grad udviklet omkring drikkevareflasker.
Af Europas samlede PET-genanvendelseskapacitet på cirka 3,3 millioner ton i 2024 var omkring 100.000 ton dedikeret til genanvendelse af PET-bakker.
Samtidig er den europæiske genanvendelsesindustri under økonomisk pres, og de kommende krav fra SUP-direktivet og PPWR kan øge konkurrencen om egnede kvaliteter af genanvendt PET.
Det betyder ikke, at fødevaregodkendt rPET nødvendigvis bliver en mangelvare i 2030. Men det betyder, at virksomheder, som vælger PET til deres fødevareemballage, bør forholde sig aktivt til materialets fremtidige tilgængelighed, pris og dokumentationskrav.
For PP er situationen anderledes.
Materialet er underlagt et markant lavere krav til genanvendt indhold i 2030 og har samtidig nogle særlige muligheder under PPWR’s bestemmelser om undtagelser og lempelser.
Kombineret med PP’s tekniske egenskaber og mulighederne for at fremstille funktionelle monomaterialeemballager giver det væsentlige argumenter for fortsat at anvende PP til fødevareemballage.
For virksomheder, der allerede anvender PP, er der derfor god grund til at overveje, om et materialeskifte til PET reelt skaber værdi – eller blot introducerer nye regulatoriske og forsyningsmæssige udfordringer.
Hos Kellpo arbejder vi med udvikling og produktion af PP-emballage til fødevareindustrien. Vi ser fortsat et betydeligt potentiale i at optimere eksisterende PP-løsninger gennem materialereduktion, emballagedesign og konstruktioner, der understøtter genanvendelse.
Vores udgangspunkt er, at fremtidens emballage ikke nødvendigvis kræver et nyt materiale, men i mange tilfælde en bedre udnyttelse af det materiale, der allerede fungerer.
Ofte stillede spørgsmål
Ifølge Plastics Recyclers Europe (PRE) havde Europa i 2024 en samlet PET-genanvendelseskapacitet på cirka 3,3 millioner ton. Heraf var omkring 100.000 ton, svarende til cirka 3 %, dedikeret til genanvendelse af PET-bakker.
Fødevaregodkendt rPET fra flaskegenanvendelse kan også anvendes til bakker og bægre, men det betyder samtidig, at producenterne kan blive afhængige af den samme materialestrøm som drikkevareindustrien.
Den begrænsede dedikerede kapacitet understreger, at PET’s etablerede genanvendelsesinfrastruktur ikke nødvendigvis sikrer en stabil og konkurrencedygtig forsyning til alle emballagetyper.
Den europæiske plastgenanvendelsesindustri oplevede i 2024 et omsætningsfald på 5,5 %, og anlæg med en samlet kapacitet på cirka 300.000 ton blev lukket. Tallene omfatter hele plastgenanvendelsesindustrien og ikke udelukkende PET.
PET-genanvendelseskapaciteten steg faktisk fra 3,2 til 3,3 millioner ton i samme periode. Branchen oplevede dog stigende lagre af rPET-granulat som følge af blandt andet konkurrence fra billigere importeret materiale.
Udviklingen viser, at europæiske genanvendelsesvirksomheder er under økonomisk pres. Det kan hæmme investeringerne i den kapacitet, der skal understøtte de kommende krav til genanvendt indhold under PPWR.
SUP-direktivet kræver 25 % genanvendt plast i PET-drikkevareflasker fra 2025 og 30 % i de omfattede engangsdrikkevareflasker af plast fra 2030.
Samtidig stiller PPWR som udgangspunkt krav om 30 % genanvendt indhold i kontaktsensitiv PET-emballage, herunder fødevarebakker og bægre. PPWR-kravets anvendelsestidspunkt kan dog blive senere end 2030.
Kravene er ikke additive for drikkevareflasker, men betyder, at flere emballagesegmenter får lovbestemte behov for genanvendt materiale.
Dermed kan konkurrencen om egnede fødevaregodkendte rPET-kvaliteter blive skærpet, særligt for emballageproducenter uden for det etablerede flaskesegment.
Producenter af PET-bakker og -bægre skal ikke blot sikre adgang til genanvendt PET, men til materialekvaliteter, der opfylder de relevante krav til fødevarekontakt og emballagens tekniske egenskaber.
Da den europæiske genanvendelsesinfrastruktur primært er udviklet omkring PET-flasker, kan producenter af anden PET-emballage blive afhængige af materiale fra samme forsyningskæde.
Samtidig indebærer PPWR et væsentligt højere krav til genanvendt indhold i kontaktsensitiv PET-emballage end i tilsvarende PP-emballage.
For virksomheder, der overvejer at skifte fra PP til PET, bør materialets fremtidige tilgængelighed, pris og dokumentationskrav derfor indgå som væsentlige risikofaktorer.
PP og PET er underlagt forskellige krav til genanvendt indhold under PPWR.
For kontaktsensitiv fødevareemballage er udgangspunktet 10 % genanvendt indhold for PP mod 30 % for PET i 2030. I 2040 stiger kravene til henholdsvis 25 % og 50 %.
Derudover kan undtagelsen i artikel 7(5)(a) være relevant for PP-emballage, hvis anvendelsen af den krævede mængde genanvendt plast indebærer en sundhedsrisiko og medfører manglende overholdelse af EU’s fødevarekontaktregler. Undtagelsen gælder kun, når betingelserne er opfyldt og kan dokumenteres.
Artikel 7(12) giver desuden mulighed for særlige lempelser for blandt andet kontaktsensitiv emballage fremstillet af andre plasttyper end PET. Det er dog Kommissionen, der skal vedtage eventuelle lempelser.
PP kombinerer dermed et lavere lovbestemt krav til genanvendt indhold med regulatoriske muligheder, som kan være særligt relevante for fødevareemballage.
Sammen med PP’s tekniske egenskaber og mulighederne for at fremstille funktionelle monomaterialeemballager giver det gode argumenter for at fastholde og videreudvikle PP frem for automatisk at skifte til PET.
PP eller PET frem mod 2030? Den regulatoriske og forsyningsmæssige asymmetri.


