rPET-markedet i Europa: Tilbud, kapasitet og konkurranse for næringsmiddelgodkjent materiale
PET blir ofte fremhevet som et opplagt emballasjemateriale i overgangen til en mer sirkulær økonomi. Materialet har en veletablert resirkuleringsinfrastruktur, og resirkulert PET av næringsmiddelkvalitet (rPET) er allerede kommersielt tilgjengelig i Europa.
Men når EUs emballasjeforordning, PPWR, setter nye krav til resirkulert innhold frem mot 2030, oppstår et viktig spørsmål: Kan den eksisterende europeiske rPET-industrien sikre tilstrekkelige mengder matgodkjent materiale for alle emballasjetypene som vil bruke det i fremtiden?
Problemstillingen er spesielt relevant for produsenter av matbrett, kopper og skåler, der forsyningsforholdene er annerledes enn i flaskemarkedet, som historisk sett har vært drivkraften bak utviklingen av PET-resirkulering.
For bedrifter som i dag vurderer å bytte fra polypropylen (PP) til PET, er det derfor viktig å se utover materialenes nåværende egenskaper og vurdere de langsiktige regulatoriske og forsyningsrelaterte konsekvensene.
PP og PET er ikke underlagt de samme kravene. Mens PP i utgangspunktet må inneholde 10 % resirkulert plast fra 2030, er kravet for kontaktfølsom PET-emballasje 30 %. Samtidig inneholder PPWR spesielle muligheter for unntak og lettelser som kan ha innvirkning på PP-basert matemballasje.
PETs eksisterende resirkuleringsinfrastruktur betyr ikke nødvendigvis at PET er det mest fordelaktige emballasjevalget frem mot 2030.
Les også: PP eller PET mot 2030? Asymmetrien mellom regulatorer og forsyninger.
Det europeiske rPET-markedet er bygget rundt flasker
Den europeiske PET-resirkuleringsindustrien er hovedsakelig utviklet for innsamling og resirkulering av drikkeflasker.
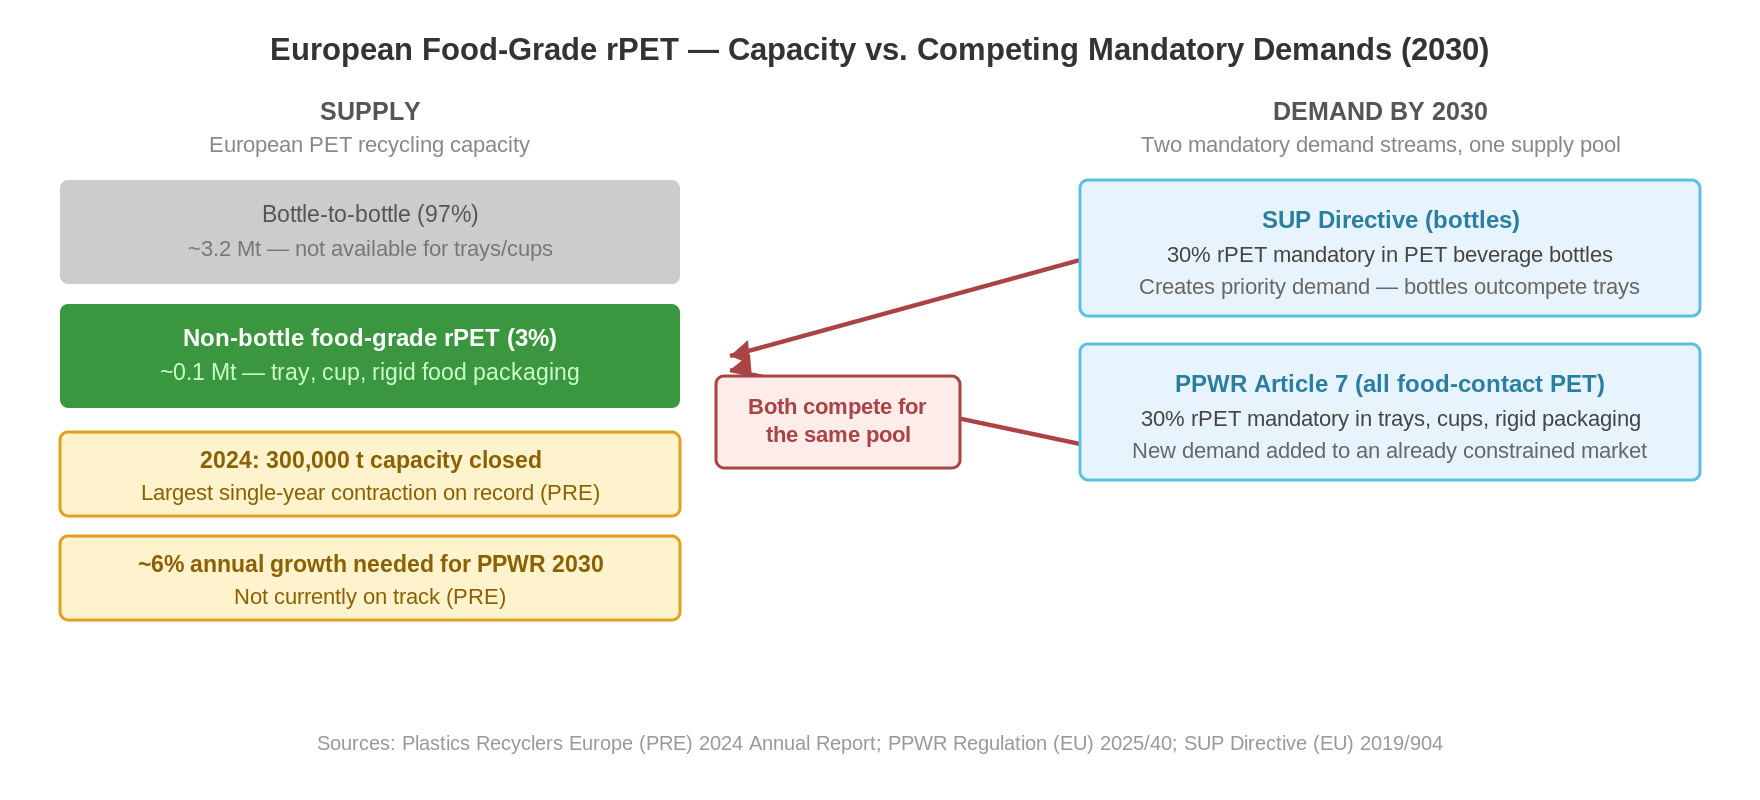
Ifølge Plastics Recyclers Europe (PRE) hadde Europa i 2024 en total installert PET-resirkuleringskapasitet på omtrent 3,3 millioner tonn.
Av dette ble rundt 100 000 tonn dedikert til resirkulering av PET-brett, noe som tilsvarer bare rundt 3 % av den totale kapasiteten.
Dette illustrerer en betydelig strukturell forskjell mellom emballasjetypene.
Selv om matgodkjent rPET fra flaskeresirkulering også kan brukes til å produsere andre typer matemballasje, er den dedikerte infrastrukturen for innsamling, sortering og resirkulering av PET-brett fortsatt betydelig mindre utviklet.
Industrielle løsninger for brett-til-brett-resirkulering finnes allerede, men den totale kapasiteten er begrenset sammenlignet med tradisjonell flaske-til-flaske-resirkulering.
For produsenter av PET-brett, -kopper og -skåler betyr dette at tilgangen deres til resirkulert materiale i betydelig grad kan avhenge av den samme materialflyten som brukes av drikkevareindustrien.
Og her ligger en sentral utfordring.
Det faktum at det finnes 3,3 millioner tonn PET-resirkuleringskapasitet i Europa betyr ikke at denne kapasiteten kan brukes fritt for alle typer PET-emballasje.
Materialet må ha de nødvendige egenskapene, være dokumentert egnet for kontakt med næringsmidler og kunne leveres i nødvendige mengder.
Det er derfor viktig å skille mellom den totale resirkuleringskapasiteten og den faktiske tilgjengeligheten av materiale for en bestemt emballasjeapplikasjon.
En resirkuleringsbransje under økonomisk press
Samtidig som EU øker kravene til resirkulert innhold, opplever den europeiske plastgjenvinningsindustrien betydelige økonomiske utfordringer.
PREs rapport Plastics Recycling Industry Figures 2024 , publisert i 2025, dokumenterer en nedgang på 5,5 % i omsetningen i den europeiske plastgjenvinningsindustrien i 2024.
I samme periode ble resirkuleringsanlegg med en total kapasitet på omtrent 300 000 tonn stengt. Dette tallet inkluderer hele plastresirkuleringsindustrien og er ikke begrenset til PET.
Bransjeorganisasjonen peker blant annet på høye produksjons- og energikostnader, fallende etterspørsel og konkurranse fra billigere importert resirkulert plast.
PET-markedet er ikke uberørt av utviklingen.
Selv om den installerte PET-resirkuleringskapasiteten økte fra 3,2 til 3,3 millioner tonn i 2024, rapporterte resirkuleringsselskaper økende lagre av rPET-granulat på grunn av konkurranse fra billigere importerte materialer.
Dette viser at markedet står overfor en utfordring som ikke bare handler om kapasitet.
På kort sikt kan det være tilstrekkelig med materiale tilgjengelig, mens europeiske resirkuleringsselskaper kan ha problemer med å opprettholde lønnsom produksjon.
På lengre sikt kan dette få konsekvenser for investeringer i ny kapasitet og dermed for evnen til å levere de mengdene resirkulert plast som PPWR forventes å skape etterspørsel etter.
PRE anslår at den europeiske plastgjenvinningsindustrien som helhet trenger rundt 6 % årlig kapasitetsvekst for å støtte de kommende PPWR-målene. Ifølge organisasjonen er den nåværende utviklingen under dette nivået.
Det dokumenterer ikke at det absolutt vil være mangel på matgodkjent rPET i 2030.
Men det viser at PETs fremtidige forsyningssikkerhet ikke bør tas for gitt.
To EU-forskrifter øker etterspørselen etter resirkulert PET
Forsyningsutfordringen blir spesielt relevant når man ser på samspillet mellom EUs engangsplastdirektiv (SUP-direktivet) og emballasjeforordningen PPWR.
SUP-direktivet krever 25 % resirkulert plast i PET-drikkeflasker fra 2025 og 30 % resirkulert plast i de dekkede engangsdrikkeflaskene fra 2030.
Samtidig innfører PPWR et krav om 30 % resirkulert innhold i kontaktfølsom PET-emballasje, inkludert mange typer matbrett, kopper og skåler.
Kravene til drikkeflasker overlapper hverandre og bør ikke slås sammen. Forskriften innebærer imidlertid at flere emballasjesegmenter vil ha en juridisk forpliktelse til å bruke resirkulert plast.
For PET-basert matemballasje kan dette skape en situasjon der flere bransjer konkurrerer om passende materialkvaliteter fra samme resirkuleringssystem.
Drikkevareindustrien har allerede etablerte forsyningskjeder, standardiserte materialkrav og betydelige innkjøpsvolumer.
Produsenter av PET-brett og -kopper må derimot sørge for at materialet både oppfyller kravene til matkontakt og har de tekniske egenskapene som er nødvendige for den spesifikke emballasjen.
Dette kan for eksempel omfatte krav til formbarhet, mekanisk styrke, gjennomsiktighet og prosessstabilitet.
De ulike emballasjeindustriene vil derfor ikke nødvendigvis konkurrere på like vilkår.
Dette betyr ikke at PET-brett og -kopper ikke kan lages av resirkulert materiale. Produsentene kan imidlertid bli mer avhengige av prisutvikling, materialkvalitet og tilgjengelighet i en resirkuleringsindustri som primært er rettet mot flaskesegmentet.
For selskaper som velger PET til matemballasje, blir tilgang til riktig kvalitet på rPET derfor en del av den langsiktige forsyningsstrategien – ikke bare et vanlig råvarekjøp.
Forsyningssikkerhet og økonomi: To faktorer som bør vurderes før en vesentlig endring
Når en matprodusent vurderer å bytte emballasjemateriale, er det naturlig å fokusere på blant annet emballasjens funksjon, design, vekt og innkjøpspris.
Men med PPWR blir det også nødvendig å vurdere hvilke krav det valgte materialet vil bli underlagt i årene som kommer.
For PET-basert matemballasje betyr dette blant annet at produsenten som regel må kunne dokumentere 30 % resirkulert innhold fra 2030, med forbehold om relevante søknadsdatoer og unntak.
Et selskap bør derfor undersøke om emballasjeleverandøren kan sikre de nødvendige mengdene av næringsmiddelgodkjent rPET, og hvilke konsekvenser dette vil ha for materialets fremtidige pris.
Det er også relevant å vurdere om leverandøren har alternative forsyningskilder og hvordan kravene til sporbarhet, dokumentasjon og matkontakt håndteres.
En teknisk gjennomførbar emballasjeløsning betyr ikke nødvendigvis en økonomisk attraktiv løsning på lang sikt.
En endring i emballasje bør derfor ikke bare vurderes basert på nåværende forhold, men også basert på regulatoriske krav og den forsyningsrisikoen selskapet påtar seg mot 2030 og 2040.
Og nettopp her har PP noen betydelige fordeler som bør tas med i sammenligningen.
PP: Et sterkt alternativ med en annen regulatorisk profil
Selv om PET i dag har en veletablert resirkuleringsinfrastruktur, men samtidig står overfor et relativt høyt krav til resirkulert innhold, er utgangspunktet annerledes for PP.
PPWR skiller direkte mellom PET og andre typer plast, inkludert PP, når det fastsettes krav til resirkulert innhold.
For kontaktsensitiv matemballasje er utgangspunktet:
| Materiale | 2030 | 2040 |
| KJÆLEDYR | 30 % | 50 % |
| PP | 10 % | 25 % |
Dette betyr at kravet til resirkulert innhold i PET-emballasje er tre ganger høyere enn for sammenlignbar PP-emballasje i 2030 .
Forskjellen er betydelig fordi den har en direkte innvirkning på andelen resirkulert materiale som produsentene i utgangspunktet må kunne skaffe og dokumentere.
Markedet for resirkulert PP fra forbruker, egnet for kontakt med mat, er riktignok mindre utviklet enn markedet for rPET.
Men PPWR tar hensyn til at ulike typer plast har ulike teknologiske krav.
Artikkel 7(5)(a) gir et unntak for materialer som kommer i kontakt med næringsmidler der den nødvendige andelen resirkulert plast ville utgjøre en helserisiko og føre til manglende overholdelse av EUs regler for kontakt med næringsmidler.
EU-kommisjonens veiledning fra juni 2026 presiserer at unntaket gjelder direkte dersom vilkårene er oppfylt og dersom produsenten kan dokumentere grunnlaget.
Dette er ikke et generelt eller automatisk unntak for PP. Bestemmelsen kan imidlertid være spesielt relevant der det ennå ikke finnes egnede og godkjente resirkuleringsteknologier for den spesifikke matemballasjen.
I tillegg gir artikkel 7(12) Kommisjonen rett til å gi spesifikke unntak eller lettelser for visse typer emballasje der egnede resirkuleringsteknologier ikke er godkjent eller ikke er tilstrekkelig tilgjengelige.
Denne bestemmelsen omfatter blant annet kontaktfølsom emballasje laget av andre plasttyper enn PET.
PET, derimot, er ikke dekket av denne spesielle hjelpemekanismen, selv om forskriften inneholder andre unntak og ekstraordinære justeringsmekanismer som også kan være relevante for PET.
PP har dermed både et betydelig lavere utgangspunkt for resirkulert innhold og noen spesielle regulatoriske alternativer som skiller materialet fra PET.
Dette gir PP en interessant posisjon for matprodusenter som ønsker å redusere den regulatoriske og forsyningsusikkerheten rundt fremtidens emballasje.
Hvorfor beholde PP som emballasjemateriale?
For mange matvareapplikasjoner er PP allerede et velprøvd emballasjemateriale med en rekke tekniske fordeler.
Materialet brukes blant annet til meieriprodukter, ferdigretter og annen mat der det kreves funksjonalitet, mekanisk styrke og temperaturbestandighet.
PP er også egnet for sprøytestøping og gjør det mulig å produsere presise emballasjeløsninger med integrerte funksjoner og optimalisert materialforbruk.
I kombinasjon med In-Mould Labelling (IML) kan PP brukes til dekorativ emballasje, der en PP-basert etikett integreres direkte i emballasjen under produksjonen. Når konstruksjonen er riktig utformet, kan den støtte en emballasjeløsning basert på én plasttype.
Dette er relevant i forhold til PPWRs krav til design for resirkulering.
Emballasje av ett enkelt materiale kan redusere kompleksiteten ved avfallssortering og resirkulering sammenlignet med emballasje der flere forskjellige materialer kombineres. Den faktiske resirkulerbarheten avhenger imidlertid fortsatt av den overordnede utformingen av emballasjen, komponentene og de relevante sorterings- og resirkuleringssystemene.
For matprodusenter er det derfor verdt å undersøke om de ønskede funksjonelle og visuelle egenskapene kan oppnås med PP før de bestemmer seg for et eventuelt bytte til PET.
Et bytte til PET er ikke automatisk et skritt mot mer fremtidssikker emballasje.
Tvert imot kan det innebære en høyere satsing på resirkulert innhold og større avhengighet av en spesifikk forsyningskjede for matkvalitets rPET.
Dette betyr ikke at PP alltid er den beste løsningen for alle bruksområder. Materialvalget må fortsatt baseres på produktets egenskaper, holdbarhetskrav, emballasjens funksjon og den spesifikke miljøvurderingen.
Men for et bredt spekter av matvarer bør PP fortsatt være et naturlig utgangspunkt for emballasjeutvikling.
PP eller PET mot 2030? Asymmetrien mellom regulatorer og tilbud.
Sammendrag: PETs etablerte marked er ikke en garanti for fremtidig forsyningssikkerhet
Det europeiske rPET-markedet har betydelig industriell kapasitet, men infrastrukturen er hovedsakelig utviklet rundt drikkeflasker.
Av Europas totale PET-resirkuleringskapasitet på omtrent 3,3 millioner tonn i 2024, ble rundt 100 000 tonn dedikert til resirkulering av PET-brett.
Samtidig er den europeiske resirkuleringsindustrien under økonomisk press, og de kommende kravene fra SUP-direktivet og PPWR kan øke konkurransen om passende kvaliteter av resirkulert PET.
Dette betyr ikke at det nødvendigvis vil være mangel på matvaregodkjent rPET i 2030. Men det betyr at selskaper som velger PET til matemballasjen sin aktivt bør vurdere materialets fremtidige tilgjengelighet, pris og dokumentasjonskrav.
For PP er situasjonen annerledes.
Materialet er underlagt et betydelig lavere krav til resirkulert innhold i 2030 og har samtidig noen spesielle muligheter i henhold til PPWRs bestemmelser om unntak og lettelser.
Kombinert med PPs tekniske egenskaper og mulighetene for å produsere funksjonell monomaterialemballasje, gir dette betydelige argumenter for å fortsette å bruke PP til matemballasje.
For selskaper som allerede bruker PP, er det derfor god grunn til å vurdere om et materialbytte til PET faktisk skaper verdi – eller bare introduserer nye regulatoriske og forsyningsmessige utfordringer.
Hos Kellpo jobber vi med utvikling og produksjon av PP-emballasje for næringsmiddelindustrien. Vi ser fortsatt et betydelig potensial i å optimalisere eksisterende PP-løsninger gjennom materialreduksjon, emballasjedesign og konstruksjoner som støtter resirkulering.
Vårt utgangspunkt er at fremtidens emballasje ikke nødvendigvis krever et nytt materiale, men i mange tilfeller en bedre utnyttelse av materialet som allerede fungerer.
Ofte stilte spørsmål
Ifølge Plastics Recyclers Europe (PRE) hadde Europa en total PET-resirkuleringskapasitet på omtrent 3,3 millioner tonn i 2024. Av dette var rundt 100 000 tonn, tilsvarende omtrent 3 %, dedikert til resirkulering av PET-brett.
Næringsmiddelgodkjent rPET fra flaskeresirkulering kan også brukes til brett og kopper, men dette betyr også at produsenter kan bli avhengige av den samme materialflyten som drikkevareindustrien.
Den begrensede dedikerte kapasiteten understreker at PETs etablerte resirkuleringsinfrastruktur ikke nødvendigvis sikrer en stabil og konkurransedyktig forsyning av alle emballasjetyper.
Den europeiske plastgjenvinningsindustrien opplevde en nedgang i omsetning på 5,5 % i 2024, og anlegg med en total kapasitet på omtrent 300 000 tonn ble stengt. Tallene inkluderer hele plastgjenvinningsindustrien og ikke bare PET.
PET-resirkuleringskapasiteten økte faktisk fra 3,2 til 3,3 millioner tonn i samme periode. Bransjen opplevde imidlertid økende lagre av rPET-granulat, blant annet på grunn av konkurranse fra billigere importert materiale.
Utviklingen viser at europeiske resirkuleringsselskaper er under økonomisk press, noe som kan hemme investeringer i kapasiteten til å støtte de kommende kravene til resirkulert innhold i henhold til PPWR.
SUP-direktivet krever 25 % resirkulert plast i PET-drikkeflasker fra 2025 og 30 % i de dekkede engangsplastflaskene for drikkevarer fra 2030.
Samtidig krever PPWR i utgangspunktet 30 % resirkulert innhold i kontaktfølsom PET-emballasje, inkludert matbrett og kopper. PPWR-kravet gjelder imidlertid kanskje ikke før senere enn 2030.
Kravene er ikke additive for drikkeflasker, men betyr at flere emballasjesegmenter vil ha lovpålagte krav til resirkulert materiale.
Dette kan intensivere konkurransen om egnede rPET-kvaliteter av næringsmiddelkvalitet, spesielt for emballasjeprodusenter utenfor det etablerte flaskesegmentet.
Produsenter av PET-brett og -kopper må ikke bare sørge for tilgang til resirkulert PET, men også til materialkvaliteter som oppfyller de relevante kravene til matkontakt og emballasjens tekniske egenskaper.
Ettersom den europeiske resirkuleringsinfrastrukturen primært er utviklet rundt PET-flasker, kan produsenter av annen PET-emballasje bli avhengige av materiale fra samme forsyningskjede.
Samtidig medfører PPWR et betydelig høyere krav til resirkulert innhold i kontaktfølsom PET-emballasje enn i tilsvarende PP-emballasje.
For bedrifter som vurderer å gå over fra PP til PET, bør derfor materialets fremtidige tilgjengelighet, pris og dokumentasjonskrav inkluderes som vesentlige risikofaktorer.
PP og PET er underlagt forskjellige krav til resirkulert innhold i henhold til PPWR.
For kontaktsensitiv matemballasje er utgangspunktet 10 % resirkulert innhold for PP mot 30 % for PET i 2030. I 2040 øker kravene til henholdsvis 25 % og 50 %.
I tillegg kan unntaket i artikkel 7(5)(a) være relevant for PP-emballasje dersom bruk av den nødvendige mengden resirkulert plast utgjør en helserisiko og fører til manglende overholdelse av EUs regler for matkontakt. Unntaket gjelder kun når vilkårene er oppfylt og kan dokumenteres.
Artikkel 7(12) åpner også for spesielle unntak for blant annet kontaktfølsom emballasje laget av annen plast enn PET. Det er imidlertid Kommisjonen som må vedta eventuelle unntak.
PP kombinerer dermed et lavere lovkrav for resirkulert innhold med regulatoriske muligheter som kan være spesielt relevante for matemballasje.
Sammen med PPs tekniske egenskaper og mulighetene for å produsere funksjonell monomaterialemballasje, gir dette gode argumenter for å opprettholde og videreutvikle PP fremfor å automatisk gå over til PET.
PP eller PET mot 2030? Asymmetrien mellom regulatorer og tilbud.


