Marknaden för rPET i Europa: Utbud, kapacitet och konkurrensen om livsmedelsgodkänt material
PET lyfts ofta fram som ett självklart förpackningsmaterial i övergången till en mer cirkulär ekonomi. Materialet har en väl etablerad återvinningsinfrastruktur, och återvunnet PET (rPET) som är godkänt för livsmedel finns redan tillgängligt på marknaden i Europa.
Men när EU:s förordning om förpackningar, PPWR, ställer nya krav på andelen återvunnet material fram till 2030, uppstår en viktig fråga: Kan den befintliga europeiska rPET-industrin säkerställa tillräckliga mängder livsmedelsgodkänt material för alla de förpackningstyper som i framtiden ska använda det?
Frågan är särskilt relevant för tillverkare av livsmedelsförpackningar, muggar och skålar. Här ser försörjningsförhållandena annorlunda ut än på flaskmarknaden, som historiskt sett har varit drivkraften bakom utvecklingen av PET-återvinning.
För företag som idag överväger att byta från polypropen (PP) till PET är det därför viktigt att se bortom materialens nuvarande egenskaper och bedöma de långsiktiga konsekvenserna vad gäller lagstiftning och försörjning.
PP och PET omfattas nämligen inte av samma krav. Medan PP i princip ska innehålla 10 % återvunnen plast från och med 2030, är kravet för PET-förpackningar som kommer i kontakt med livsmedel 30 %. Samtidigt innehåller PPWR särskilda möjligheter till undantag och lättnader, vilket kan ha betydelse för livsmedelsförpackningar baserade på PP.
PET:s befintliga återvinningsinfrastruktur innebär alltså inte nödvändigtvis att PET är det mest fördelaktiga förpackningsvalet fram till 2030.
Läs även: PP eller PET fram till 2030? Asymmetrin när det gäller regelverk och försörjning.
Den europeiska rPET-marknaden är uppbyggd kring flaskor
Den europeiska PET-återvinningsindustrin är i huvudsak inriktad på insamling och återvinning av dryckesflaskor.
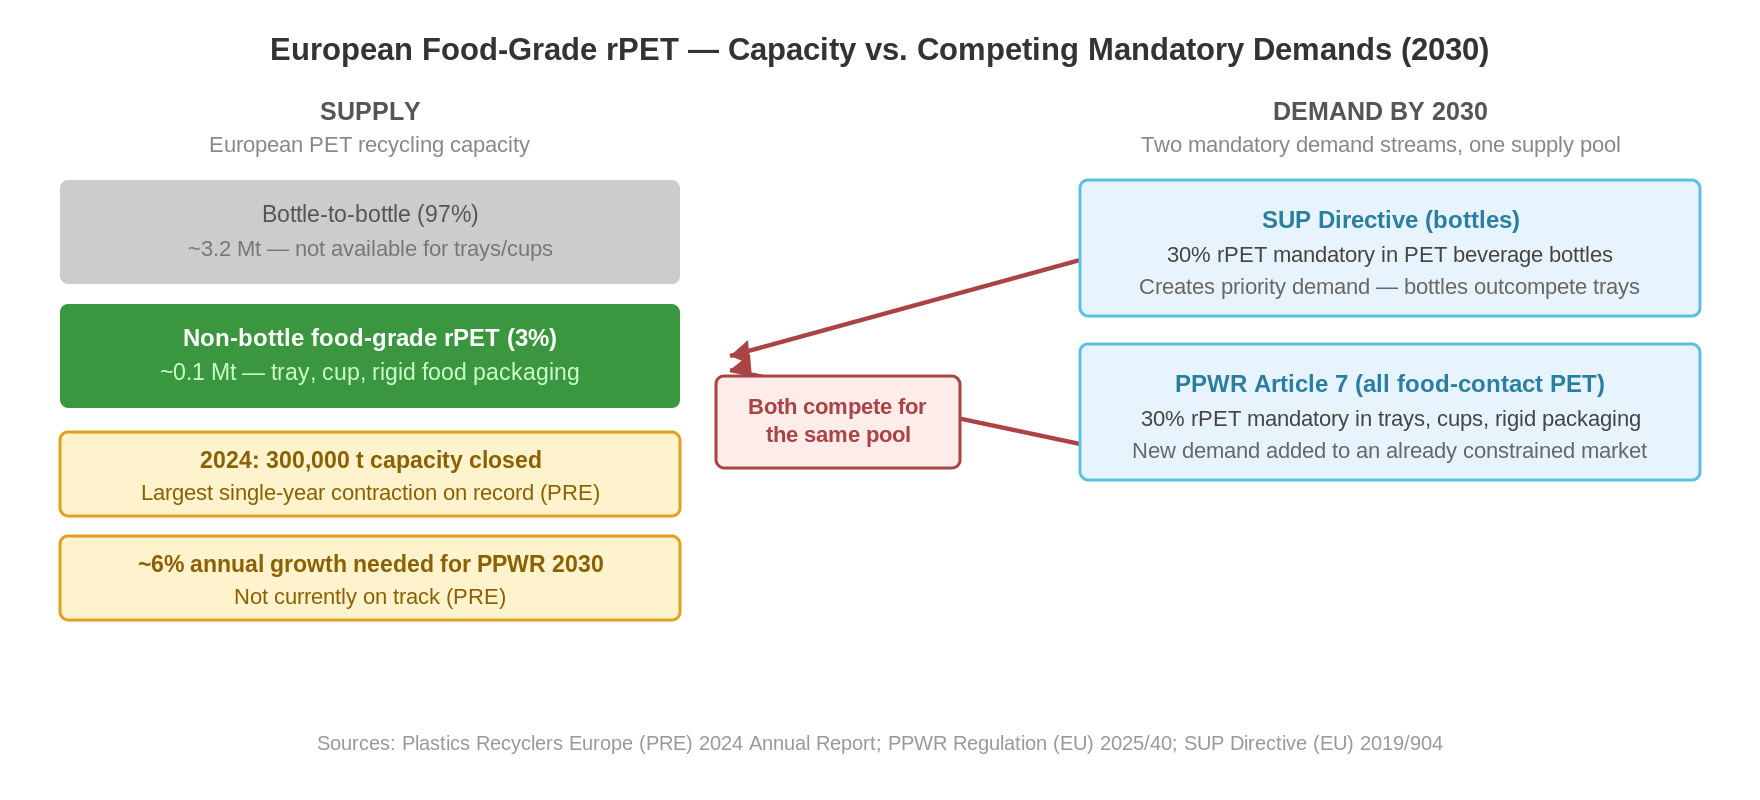
Enligt Plastics Recyclers Europe (PRE) hade Europa år 2024 en sammanlagd installerad kapacitet för återvinning av PET på cirka 3,3 miljoner ton.
Av detta var cirka 100 000 ton avsett för återvinning av PET-förpackningar, vilket motsvarar endast cirka 3 % av den totala kapaciteten.
Detta illustrerar en väsentlig strukturell skillnad mellan olika typer av förpackningar.
Även om livsmedelsgodkänt rPET från återanvändning av flaskor också kan användas för tillverkning av andra typer av livsmedelsförpackningar, är den särskilda infrastrukturen för insamling, sortering och återvinning av PET-tråg fortfarande betydligt mindre utvecklad.
Det finns redan industriella lösningar för återvinning från förpackning till förpackning, men deras sammanlagda kapacitet är begränsad jämfört med den traditionella återvinningen från flaska till flaska.
För tillverkare av PET-tråg, muggar och skålar innebär detta att deras tillgång till återvunnet material i betydande utsträckning kan vara beroende av samma materialflöde som används av dryckesindustrin.
Och här ligger en central utmaning.
Att det finns en återvinningskapacitet på 3,3 miljoner ton PET i Europa innebär inte att denna kapacitet fritt kan användas för alla typer av PET-förpackningar.
Materialet ska ha de nödvändiga egenskaperna, vara dokumenterat lämpligt för kontakt med livsmedel och kunna levereras i de begärda mängderna.
Det är därför viktigt att skilja mellan den totala återvinningskapaciteten och den faktiska tillgången på material för en viss förpackningsanvändning.
En återvinningsindustri under ekonomiskt tryck
Samtidigt som EU skärper kraven på återvunnet material står den europeiska plaståtervinningsindustrin inför betydande ekonomiska utmaningar.
PRE:s rapport ”Plastics Recycling Industry Figures 2024”, som publicerades 2025, visar att omsättningen inom den europeiska plaståtervinningsindustrin minskade med 5,5 % under 2024.
Under samma period stängdes återvinningsanläggningar med en sammanlagd kapacitet på cirka 300 000 ton. Siffran omfattar hela plaståtervinningsindustrin och är inte begränsad till PET.
Branschorganisationen pekar bland annat på höga produktions- och energikostnader, sjunkande efterfrågan och konkurrens från billigare importerad återvunnen plast.
PET-marknaden påverkas också av denna utveckling.
Även om den installerade återvinningskapaciteten för PET ökade från 3,2 till 3,3 miljoner ton år 2024, rapporterade återvinningsföretagen om växande lager av rPET-granulat till följd av konkurrensen från billigare importerade material.
Det visar att marknaden står inför en utmaning som inte enbart handlar om kapacitet.
På kort sikt kan det finnas tillräckligt med material tillgängligt, samtidigt som europeiska återvinningsföretag har svårt att upprätthålla en lönsam produktion.
På längre sikt kan detta få konsekvenser för investeringarna i ny kapacitet och därmed för förmågan att leverera de mängder återvunnen plast som PPWR förväntas skapa efterfrågan på.
PRE bedömer att den europeiska plaståtervinningsindustrin totalt sett behöver en årlig kapacitetsökning på cirka 6 % för att kunna uppfylla de kommande PPWR-målen. Enligt organisationen ligger den nuvarande utvecklingen under denna nivå.
Det visar inte att det med säkerhet kommer att uppstå brist på livsmedelsgodkänt rPET år 2030.
Men det visar att PET:s framtida försörjningstrygghet inte bör tas för given.
Två EU-förordningar ökar efterfrågan på återvunnen PET
Utmaningen när det gäller försörjningen blir särskilt relevant när man betraktar samspelet mellan EU:s direktiv om engångsplast (SUP-direktivet) och förordningen om förpackningar (PPWR).
SUP-direktivet ställer krav på att PET-dryckesflaskor ska innehålla 25 % återvunnen plast från och med 2025 och att de berörda engångsflaskorna ska innehålla 30 % återvunnen plast från och med 2030.
Samtidigt inför PPWR ett krav på 30 % återvunnet material i PET-förpackningar som kommer i kontakt med livsmedel, däribland många typer av livsmedelstråg, muggar och skålar.
Kraven på dryckesflaskor överlappar varandra och ska inte läggas samman. Men regleringen innebär att flera förpackningssegment får en lagstadgad skyldighet att använda återvunnen plast.
När det gäller livsmedelsförpackningar av PET kan detta leda till en situation där flera branscher konkurrerar om lämpliga materialkvaliteter från samma återvinningssystem.
Dryckesindustrin har redan etablerade leveranskedjor, standardiserade materialkrav och betydande inköpsvolymer.
Tillverkare av PET-tråg och -bägare måste däremot se till att materialet både uppfyller kraven för kontakt med livsmedel och har de tekniska egenskaper som krävs för just deras förpackningar.
Det kan till exempel omfatta krav på formbarhet, mekanisk hållfasthet, genomskinlighet och processstabilitet.
De olika förpackningsbranscherna kommer därför inte nödvändigtvis att konkurrera på lika villkor.
Det innebär inte att PET-tråg och -bägare inte kan tillverkas av återvunnet material. Men tillverkarna kan bli mer beroende av prisutvecklingen, materialkvaliteten och tillgängligheten inom en återvinningsindustri som i första hand är inriktad på flasksegmentet.
För företag som väljer PET för livsmedelsförpackningar blir tillgången till rPET av rätt kvalitet därför en del av den långsiktiga försörjningsstrategin – inte bara ett vanligt inköp av råvaror.
Försörjningstrygghet och ekonomi: Två faktorer som bör beaktas innan man byter material
När en livsmedelsproducent överväger att byta förpackningsmaterial är det naturligt att bland annat fokusera på förpackningens funktion, utformning, vikt och inköpspris.
Men med PPWR blir det också nödvändigt att bedöma vilka krav det valda materialet kommer att omfattas av under de kommande åren.
För livsmedelsförpackningar av PET innebär detta bland annat att tillverkaren i princip måste kunna dokumentera att 30 % av materialet är återvunnet från och med 2030, med förbehåll för tillämpliga tidpunkter för användning och undantag.
Ett företag bör därför undersöka om dess förpackningsleverantör kan säkerställa de nödvändiga mängderna av livsmedelsgodkänt rPET, och vilka konsekvenser detta kommer att få för materialets framtida pris.
Det är samtidigt viktigt att bedöma om leverantören har alternativa leveranskällor och hur kraven på spårbarhet, dokumentation och kontakt med livsmedel hanteras.
En tekniskt genomförbar förpackningslösning innebär inte nödvändigtvis en ekonomiskt attraktiv lösning på längre sikt.
Ett byte av förpackning bör därför inte enbart bedömas utifrån dagens förhållanden, utan även utifrån de lagstadgade kraven och den försörjningsrisk som företaget tar på sig fram till 2030 och 2040.
Och just här har PP några väsentliga fördelar som bör ingå i jämförelsen.
PP: Ett starkt alternativ med en annorlunda regleringsprofil
Medan PET idag har en väl etablerad återvinningsinfrastruktur, men samtidigt ställs inför relativt höga krav på andelen återvunnet material, är utgångspunkten en annan för PP.
PPWR gör en direkt åtskillnad mellan PET och andra plasttyper, däribland PP, när kraven på återvunnet innehåll fastställs.
När det gäller livsmedelsförpackningar som kommer i kontakt med livsmedel gäller följande utgångspunkt:
| Material | 2030 | 2040 |
| PET | 30 % | 50 % |
| PP | 10 % | 25 % |
Det innebär att kravet på återvunnet material i PET-förpackningar är tre gånger högre än för jämförbara PP-förpackningar år 2030.
Skillnaden är väsentlig, eftersom den har direkt betydelse för hur stor andel återvunnet material tillverkarna i utgångspunkten ska kunna anskaffa och dokumentera.
Marknaden för återvunnet PP från konsumentavfall, som är lämpligt för kontakt med livsmedel, är visserligen mindre utvecklad än marknaden för rPET.
Men PPWR tar just hänsyn till att olika plasttyper har olika tekniska förutsättningar.
I artikel 7.5 a anges ett undantag för material som kommer i kontakt med livsmedel, där den erforderliga andelen återvunnen plast skulle innebära en hälsorisk och leda till att EU:s bestämmelser om material som kommer i kontakt med livsmedel inte uppfylls.
I EU-kommissionens riktlinjer från juni 2026 preciseras att undantaget gäller direkt om villkoren är uppfyllda och om tillverkaren kan styrka grunderna för detta.
Det är inte ett generellt eller automatiskt undantag från PP. Bestämmelsen kan dock vara särskilt relevant i de fall där det ännu inte finns lämpliga och godkända återvinningsmetoder för den specifika livsmedelsförpackningen.
Dessutom ger artikel 7.12 kommissionen möjlighet att fastställa särskilda undantag eller lättnader för vissa typer av förpackningar, om lämpliga återvinningsmetoder inte har godkänts eller inte är tillräckligt tillgängliga.
Denna bestämmelse omfattar bland annat beröringskänsliga förpackningar av andra plasttyper än PET.
PET omfattas däremot inte av just denna särskilda lättnadsmekanism, även om förordningen innehåller andra undantagsmöjligheter och extraordinära justeringsmekanismer som också kan vara relevanta för PET.
PP har därmed både en betydligt lägre utgångsnivå för återvunnet innehåll och vissa särskilda regleringsmässiga möjligheter som skiljer materialet från PET.
Detta ger PP en intressant position för livsmedelsproducenter som vill minska osäkerheten kring framtidens förpackningar, både vad gäller regelverk och leveranser.
Varför fortsätta använda PP som förpackningsmaterial?
För många livsmedelsapplikationer är PP redan ett beprövat förpackningsmaterial med en rad tekniska fördelar.
Materialet används bland annat i mejeriprodukter, färdigrätter och andra livsmedel där det ställs krav på funktionalitet, mekanisk hållfasthet och temperaturbeständighet.
PP lämpar sig dessutom väl för formsprutning och gör det möjligt att tillverka precisa förpackningslösningar med integrerade funktioner och optimerad materialanvändning.
I kombination med In-Mould Labelling (IML) kan PP användas till dekorativa förpackningar, där en PP-baserad etikett integreras direkt i förpackningen under tillverkningen. Om konstruktionen utformas på rätt sätt kan detta möjliggöra en förpackningslösning baserad på en enda plasttyp.
Detta är relevant med tanke på PPWR:s krav på återvinningsanpassad konstruktion.
En förpackning av ett enda material kan förenkla avfallssorteringen och återvinningen jämfört med förpackningar där flera olika material kombineras. Den faktiska återvinningsbarheten beror dock fortfarande på förpackningens övergripande konstruktion, dess komponenter samt de relevanta sorterings- och återvinningssystemen.
För livsmedelsproducenter är det därför värt att undersöka om de önskade funktionella och visuella egenskaperna kan uppnås med PP innan man eventuellt beslutar sig för att byta till PET.
En övergång till PET innebär inte automatiskt ett steg mot en mer framtidssäker förpackning.
Tvärtom kan det innebära ett större krav på återvunnet material och ett större beroende av en viss leveranskedja för livsmedelsgodkänt rPET.
Det betyder inte att PP alltid är den bästa lösningen för alla användningsområden. Materialvalet måste fortfarande baseras på produktens egenskaper, hållbarhetskrav, förpackningens funktion och den konkreta miljöbedömningen.
Men för en lång rad livsmedelsprodukter bör PP även i fortsättningen utgöra en naturlig utgångspunkt för utvecklingen av förpackningar.
PP eller PET fram till 2030? Den regulatoriska och försörjningsmässiga obalansen.
Sammanfattning: PET:s etablerade marknad är ingen garanti för framtida försörjningstrygghet
Den europeiska rPET-marknaden har en betydande industriell kapacitet, men infrastrukturen är till största delen inriktad på dryckesflaskor.
Av Europas sammanlagda återvinningskapacitet för PET, som uppgick till cirka 3,3 miljoner ton år 2024, var omkring 100 000 ton avsatta för återvinning av PET-tråg.
Samtidigt står den europeiska återvinningsindustrin under ekonomiskt tryck, och de kommande kraven enligt SUP-direktivet och PPWR kan öka konkurrensen om återvunnet PET av lämplig kvalitet.
Det betyder inte att livsmedelsgodkänt rPET nödvändigtvis kommer att bli en bristvara år 2030. Men det innebär att företag som väljer PET till sina livsmedelsförpackningar bör aktivt ta ställning till materialets framtida tillgänglighet, pris och dokumentationskrav.
För PP är situationen annorlunda.
Materialet omfattas av betydligt lägre krav på andel återvunnet material år 2030 och har samtidigt vissa särskilda möjligheter enligt PPWR:s bestämmelser om undantag och lättnader.
I kombination med PP:s tekniska egenskaper och möjligheterna att tillverka funktionella förpackningar av ett enda material ger detta viktiga skäl för att fortsätta använda PP till livsmedelsförpackningar.
För företag som redan använder PP finns det därför goda skäl att överväga om ett materialbyte till PET verkligen skapar mervärde – eller om det bara medför nya utmaningar när det gäller regelverk och leveranser.
På Kellpo arbetar vi med utveckling och tillverkning av PP-förpackningar för livsmedelsindustrin. Vi ser fortfarande en betydande potential i att optimera befintliga PP-lösningar genom materialminskning, förpackningsdesign och konstruktioner som underlättar återvinning.
Vår utgångspunkt är att framtidens förpackningar inte nödvändigtvis kräver ett nytt material, utan i många fall ett bättre utnyttjande av det material som redan fungerar.
Vanliga frågor
Enligt Plastics Recyclers Europe (PRE) hade Europa år 2024 en sammanlagd återvinningskapacitet för PET på cirka 3,3 miljoner ton. Av detta var cirka 100 000 ton, motsvarande cirka 3 %, avsatt för återvinning av PET-tråg.
Livsmedelsgodkänt rPET från återvunna flaskor kan också användas till brickor och muggar, men det innebär samtidigt att tillverkarna kan bli beroende av samma materialflöde som dryckesindustrin.
Den begränsade dedikerade kapaciteten understryker att PET:s befintliga återvinningsinfrastruktur inte nödvändigtvis garanterar en stabil och konkurrenskraftig försörjning för alla typer av förpackningar.
Den europeiska plaståtervinningsindustrin upplevde 2024 en omsättningsminskning på 5,5 %, och anläggningar med en sammanlagd kapacitet på cirka 300 000 ton stängdes. Siffrorna omfattar hela plaståtervinningsindustrin och inte enbart PET.
Återvinningskapaciteten för PET ökade faktiskt från 3,2 till 3,3 miljoner ton under samma period. Branschen upplevde dock växande lager av rPET-granulat, bland annat till följd av konkurrens från billigare importerat material.
Utvecklingen visar att europeiska återvinningsföretag befinner sig under ekonomiskt tryck. Detta kan hämma investeringarna i den kapacitet som krävs för att uppfylla de kommande kraven på återvunnet material inom ramen för PPWR.
Enligt SUP-direktivet ska PET-dryckesflaskor innehålla 25 % återvunnen plast från och med 2025 och 30 % i de berörda engångsflaskorna av plast från och med 2030.
Samtidigt ställer PPWR som utgångspunkt krav på att 30 % av innehållet i PET-förpackningar som kommer i kontakt med livsmedel, däribland livsmedelstråg och muggar, ska vara återvunnet. Tidpunkten för när PPWR-kravet ska börja gälla kan dock bli senare än 2030.
Kraven gäller inte kumulativt för dryckesflaskor, men innebär att flera förpackningssegment får lagstadgade krav på andelen återvunnet material.
Detta kan leda till att konkurrensen om lämpliga, livsmedelsgodkända rPET-kvaliteter hårdnar, särskilt för förpackningstillverkare utanför det etablerade flasksegmentet.
Tillverkare av PET-tråg och -bägare ska inte bara säkerställa tillgång till återvunnen PET, utan även till materialkvaliteter som uppfyller de relevanta kraven för kontakt med livsmedel och förpackningens tekniska egenskaper.
Eftersom den europeiska återvinningsinfrastrukturen i första hand har utvecklats kring PET-flaskor kan tillverkare av annan PET-förpackning bli beroende av material från samma försörjningskedja.
Samtidigt ställer PPWR betydligt högre krav på andelen återvunnet material i kontaktytande PET-förpackningar än i motsvarande PP-förpackningar.
För företag som överväger att byta från PP till PET bör därför materialets framtida tillgänglighet, pris och dokumentationskrav beaktas som väsentliga riskfaktorer.
PP och PET omfattas av olika krav på andel återvunnet material enligt PPWR.
För livsmedelsförpackningar som kommer i kontakt med livsmedel är utgångspunkten 10 % återvunnet material för PP jämfört med 30 % för PET år 2030. År 2040 höjs kraven till 25 % respektive 50 %.
Dessutom kan undantaget i artikel 7.5 a vara relevant för PP-förpackningar om användningen av den erforderliga mängden återvunnen plast medför en hälsorisk och leder till att EU:s bestämmelser om kontakt med livsmedel inte följs. Undantaget gäller endast när villkoren är uppfyllda och kan dokumenteras.
Artikel 7.12 ger dessutom möjlighet till särskilda undantag för bland annat förpackningar som kommer i kontakt med livsmedel och som är tillverkade av andra plasttyper än PET. Det är dock kommissionen som ska besluta om eventuella undantag.
PP kombinerar därmed ett lägre lagstadgat krav på återvunnet material med regleringsmässiga möjligheter som kan vara särskilt relevanta för livsmedelsförpackningar.
Tillsammans med PP:s tekniska egenskaper och möjligheterna att tillverka funktionella förpackningar av ett enda material ger detta goda skäl att behålla och vidareutveckla PP istället för att automatiskt byta till PET.
PP eller PET fram till 2030? Den regulatoriska och försörjningsmässiga obalansen.


