Der rPET-Markt in Europa: Versorgung, Kapazitäten und Wettbewerb um für Lebensmittel zugelassene Materialien
PET wird oft als naheliegendes Verpackungsmaterial für den Übergang zu einer stärker kreislauforientierten Wirtschaft hervorgehoben. Für das Material gibt es eine gut etablierte Recycling-Infrastruktur, und für Lebensmittel zugelassenes recyceltes PET (rPET) ist in Europa bereits im Handel erhältlich.
Da die EU-Verpackungsverordnung (PPWR) jedoch bis 2030 neue Anforderungen an den Anteil an recyceltem Material stellt, stellt sich eine wichtige Frage: Kann die bestehende europäische rPET-Industrie ausreichende Mengen an lebensmittelzugelassenem Material für alle Verpackungsarten sicherstellen, in denen dieses künftig zum Einsatz kommen soll?
Diese Frage ist insbesondere für Hersteller von Lebensmittelschalen, Bechern und Schüsseln von Bedeutung. Hier unterscheiden sich die Versorgungsbedingungen von denen auf dem Flaschenmarkt, der in der Vergangenheit die treibende Kraft hinter der Entwicklung des PET-Recyclings war.
Für Unternehmen, die derzeit einen Wechsel von Polypropylen (PP) zu PET in Erwägung ziehen, ist es daher wichtig, über die aktuellen Eigenschaften der Materialien hinauszublicken und die langfristigen Auswirkungen auf die Regulierung und die Versorgung zu bewerten.
PP und PET unterliegen nämlich nicht denselben Anforderungen. Während PP ab 2030 grundsätzlich 10 % recycelten Kunststoff enthalten muss, liegt die Anforderung für lebensmittelberührende PET-Verpackungen bei 30 %. Gleichzeitig sieht die PPWR besondere Möglichkeiten für Ausnahmen und Erleichterungen vor, die für Lebensmittelverpackungen auf PP-Basis von Bedeutung sein können.
Die bestehende Recycling-Infrastruktur für PET bedeutet daher nicht zwangsläufig, dass PET bis 2030 die vorteilhafteste Verpackungswahl ist.
Lesen Sie auch: PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung.
Der europäische rPET-Markt basiert auf Flaschen
Die europäische PET-Recyclingindustrie ist überwiegend auf die Sammlung und das Recycling von Getränkeflaschen ausgerichtet.
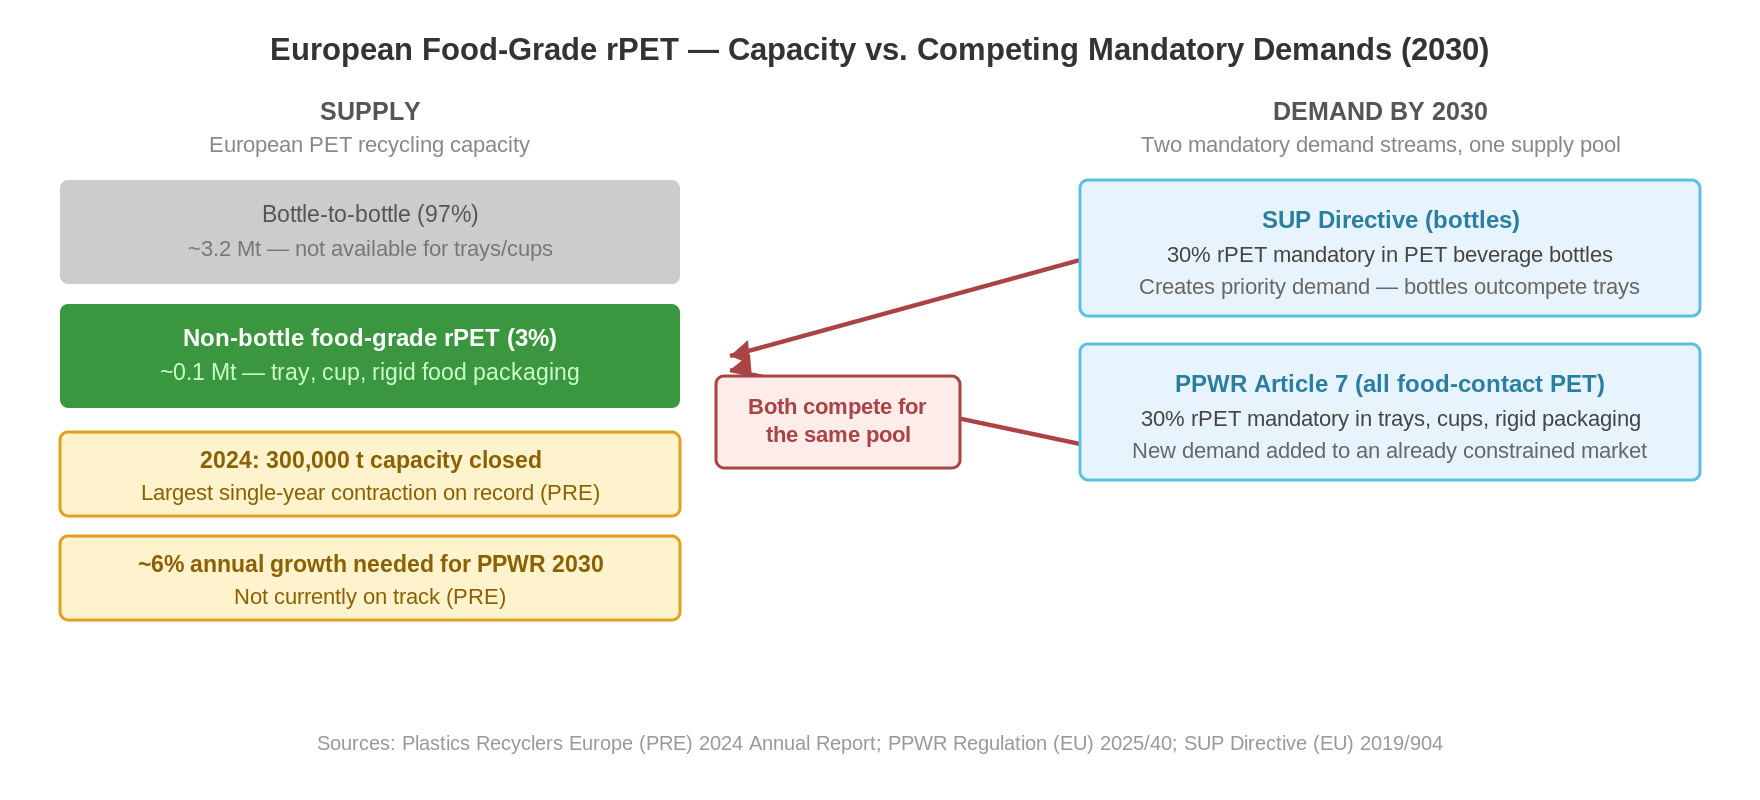
Nach Angaben von Plastics Recyclers Europe (PRE) verfügte Europa im Jahr 2024 über eine installierte Gesamtkapazität für das PET-Recycling von rund 3,3 Millionen Tonnen.
Davon entfielen rund 100.000 Tonnen auf das Recycling von PET-Schalen, was lediglich etwa 3 % der Gesamtkapazität entspricht.
Dies verdeutlicht einen wesentlichen strukturellen Unterschied zwischen den verschiedenen Verpackungsarten.
Auch wenn lebensmittelzugelassenes rPET aus der Flaschenwiederverwertung ebenfalls zur Herstellung anderer Arten von Lebensmittelverpackungen verwendet werden kann, ist die spezielle Infrastruktur für die Sammlung, Sortierung und Wiederverwertung von PET-Schalen nach wie vor deutlich weniger gut ausgebaut.
Es gibt bereits industrielle Lösungen für das „Kiste-zu-Kiste“-Recycling, doch ihre Gesamtkapazität ist im Vergleich zum herkömmlichen „Flasche-zu-Flasche“-Recycling begrenzt.
Für Hersteller von PET-Schalen, Bechern und Schüsseln bedeutet dies, dass ihr Zugang zu recyceltem Material in erheblichem Maße von demselben Materialstrom abhängen kann, der auch von der Getränkeindustrie genutzt wird.
Und genau hier liegt eine zentrale Herausforderung.
Die Tatsache, dass in Europa eine PET-Recyclingkapazität von 3,3 Millionen Tonnen besteht, bedeutet nicht, dass diese Kapazität uneingeschränkt für alle Arten von PET-Verpackungen genutzt werden kann.
Das Material muss die erforderlichen Eigenschaften aufweisen, nachweislich für den Kontakt mit Lebensmitteln geeignet sein und in den geforderten Mengen geliefert werden können.
Daher ist es wichtig, zwischen der Gesamtverwertungskapazität und der tatsächlichen Verfügbarkeit von Material für eine bestimmte Verpackungsanwendung zu unterscheiden.
Eine Recyclingbranche unter wirtschaftlichem Druck
Während die EU die Anforderungen an den Anteil an recycelten Materialien erhöht, steht die europäische Kunststoffrecyclingindustrie vor erheblichen wirtschaftlichen Herausforderungen.
Der 2025 veröffentlichte PRE-Bericht „Plastics Recycling Industry Figures 2024“ belegt für das Jahr 2024 einen Umsatzrückgang von 5,5 % in der europäischen Kunststoffrecyclingindustrie.
Im gleichen Zeitraum wurden Recyclinganlagen mit einer Gesamtkapazität von rund 300.000 Tonnen stillgelegt. Diese Zahl umfasst die gesamte Kunststoffrecyclingbranche und beschränkt sich nicht auf PET.
Der Branchenverband verweist unter anderem auf hohe Produktions- und Energiekosten, eine sinkende Nachfrage sowie die Konkurrenz durch billigere importierte Recyclingkunststoffe.
Der PET-Markt bleibt von dieser Entwicklung nicht unberührt.
Obwohl die installierte PET-Recyclingkapazität im Jahr 2024 von 3,2 auf 3,3 Millionen Tonnen stieg, berichteten Recyclingunternehmen von wachsenden Lagerbeständen an rPET-Granulat aufgrund der Konkurrenz durch billigere Importmaterialien.
Dies zeigt, dass der Markt vor einer Herausforderung steht, bei der es nicht nur um Kapazitäten geht.
Kurzfristig könnte zwar ausreichend Material zur Verfügung stehen, doch haben europäische Recyclingunternehmen Schwierigkeiten, eine rentable Produktion aufrechtzuerhalten.
Langfristig könnte dies Auswirkungen auf die Investitionen in neue Kapazitäten und damit auf die Fähigkeit haben, die Mengen an recyceltem Kunststoff zu liefern, für die PPWR voraussichtlich eine Nachfrage schaffen wird.
PRE schätzt, dass die europäische Kunststoffrecyclingindustrie insgesamt ein jährliches Kapazitätswachstum von etwa 6 % benötigt, um die künftigen PPWR-Ziele zu erreichen. Die aktuelle Entwicklung liegt nach Angaben der Organisation unter diesem Niveau.
Dies belegt nicht, dass es im Jahr 2030 mit Sicherheit zu einer Verknappung von für Lebensmittel zugelassenem rPET kommen wird.
Dies zeigt jedoch, dass die künftige Versorgungssicherheit von PET nicht als selbstverständlich angesehen werden sollte.
Zwei EU-Verordnungen steigern die Nachfrage nach recyceltem PET
Die Herausforderung im Bereich der Versorgung gewinnt besonders an Bedeutung, wenn man das Zusammenspiel zwischen der EU-Richtlinie über Einwegkunststoffe (SUP-Richtlinie) und der Verpackungsverordnung (PPWR) betrachtet.
Die SUP-Richtlinie schreibt vor, dass PET-Getränkeflaschen ab 2025 zu 25 % aus recyceltem Kunststoff bestehen müssen und die unter die Richtlinie fallenden Einweg-Getränkeflaschen ab 2030 zu 30 % aus recyceltem Kunststoff bestehen müssen.
Gleichzeitig führt PPWR eine Vorgabe von 30 % recyceltem Materialanteil für kontaktempfindliche PET-Verpackungen ein, darunter viele Arten von Lebensmittelschalen, Bechern und Schalen.
Die Anforderungen an Getränkeflaschen überschneiden sich und dürfen nicht addiert werden. Die Regelung bedeutet jedoch, dass für mehrere Verpackungssegmente eine gesetzliche Verpflichtung zur Verwendung von recyceltem Kunststoff gilt.
Bei Lebensmittelverpackungen auf PET-Basis kann dies dazu führen, dass mehrere Branchen um geeignete Materialqualitäten aus demselben Recyclingsystem konkurrieren.
Die Getränkeindustrie verfügt bereits über etablierte Lieferketten, standardisierte Materialanforderungen und beträchtliche Einkaufsvolumina.
Hersteller von PET-Schalen und -Bechern müssen hingegen sicherstellen, dass das Material sowohl die Anforderungen für den Kontakt mit Lebensmitteln erfüllt als auch über die technischen Eigenschaften verfügt, die für ihre jeweilige Verpackung erforderlich sind.
Dazu können beispielsweise Anforderungen an die Formbarkeit, die mechanische Festigkeit, die Transparenz und die Prozessstabilität gehören.
Die verschiedenen Verpackungsbranchen werden daher nicht unbedingt unter gleichen Bedingungen miteinander konkurrieren.
Das bedeutet nicht, dass PET-Schalen und -Becher nicht aus recyceltem Material hergestellt werden können. Allerdings könnten ihre Hersteller stärker von der Preisentwicklung, der Materialqualität und der Verfügbarkeit in einer Recyclingindustrie abhängig sein, die in erster Linie auf den Flaschenbereich ausgerichtet ist.
Für Unternehmen, die sich für PET als Lebensmittelverpackungsmaterial entscheiden, wird der Zugang zu rPET in der richtigen Qualität daher zu einem Bestandteil ihrer langfristigen Beschaffungsstrategie – und ist nicht nur ein gewöhnlicher Rohstoffeinkauf.
Versorgungssicherheit und Wirtschaftlichkeit: Zwei Aspekte, die vor einem Materialwechsel berücksichtigt werden sollten
Wenn ein Lebensmittelhersteller erwägt, das Verpackungsmaterial zu wechseln, liegt es nahe, sich unter anderem auf die Funktion, das Design, das Gewicht und den Einkaufspreis der Verpackung zu konzentrieren.
Mit PPWR muss jedoch auch geprüft werden, welchen Anforderungen das ausgewählte Material in den kommenden Jahren genügen muss.
Für Lebensmittelverpackungen auf PET-Basis bedeutet dies unter anderem, dass der Hersteller grundsätzlich ab 2030 einen Anteil von 30 % an recycelten Materialien nachweisen können muss, vorbehaltlich der jeweiligen Anwendungsfristen und Ausnahmen.
Ein Unternehmen sollte daher prüfen, ob sein Verpackungslieferant die erforderlichen Mengen an lebensmittelzugelassenem rPET bereitstellen kann und welche Auswirkungen dies auf den künftigen Preis des Materials haben wird.
Gleichzeitig ist es wichtig zu prüfen, ob der Lieferant über alternative Bezugsquellen verfügt und wie die Anforderungen hinsichtlich Rückverfolgbarkeit, Dokumentation und Lebensmittelkontakt erfüllt werden.
Eine technisch machbare Verpackungslösung ist nicht unbedingt gleichbedeutend mit einer langfristig wirtschaftlich attraktiven Lösung.
Ein Verpackungswechsel sollte daher nicht nur anhand der heutigen Gegebenheiten bewertet werden, sondern auch unter Berücksichtigung der regulatorischen Anforderungen und des Versorgungsrisikos, das das Unternehmen bis 2030 und 2040 eingeht.
Und genau hier bietet PP einige wesentliche Vorteile, die in den Vergleich einbezogen werden sollten.
PP: Eine starke Alternative mit einem anderen regulatorischen Profil
Während PET heute über eine gut etablierte Recyclinginfrastruktur verfügt, aber gleichzeitig relativ hohe Anforderungen an den Recyclinganteil erfüllen muss, sieht die Ausgangslage bei PP anders aus.
PPWR unterscheidet bei der Festlegung der Anforderungen an den Recyclinganteil direkt zwischen PET und anderen Kunststoffarten, darunter PP.
Für lebensmittelberührende Verpackungen gilt als Ausgangspunkt:
| Material | 2030 | 2040 |
| PET | 30 % | 50 % |
| PP | 10 % | 25 % |
Das bedeutet, dass die Anforderungen an den Anteil an recyceltem Material in PET-Verpackungen im Jahr 2030 dreimal so hoch sein werden wie bei vergleichbaren PP-Verpackungen.
Dieser Unterschied ist von wesentlicher Bedeutung, da er direkten Einfluss darauf hat, welchen Anteil an wiederverwerteten Materialien die Hersteller grundsätzlich beschaffen und nachweisen müssen.
Der Markt für recyceltes PP aus Post-Consumer-Abfällen, das für den Kontakt mit Lebensmitteln geeignet ist, ist zwar weniger entwickelt als der Markt für rPET.
PPWR berücksichtigt jedoch gerade, dass verschiedene Kunststoffarten unterschiedliche technologische Voraussetzungen haben.
Artikel 7 Absatz 5 Buchstabe a enthält eine Ausnahme für Materialien, die mit Lebensmitteln in Berührung kommen, bei denen der vorgeschriebene Anteil an wiederverwertetem Kunststoff ein Gesundheitsrisiko darstellen und zu einer Nichteinhaltung der EU-Vorschriften für Materialien, die mit Lebensmitteln in Berührung kommen, führen würde.
In den Leitlinien der EU-Kommission vom Juni 2026 wird präzisiert, dass die Ausnahmeregelung unmittelbar gilt, sofern die Voraussetzungen erfüllt sind und der Hersteller die Grundlage dafür nachweisen kann.
Es handelt sich hierbei nicht um eine allgemeine oder automatische Befreiung von der PP-Verpflichtung. Die Bestimmung kann jedoch besonders relevant sein, wenn für die jeweilige Lebensmittelverpackung noch keine geeigneten und zugelassenen Recyclingtechnologien zur Verfügung stehen.
Darüber hinaus räumt Artikel 7 Absatz 12 der Kommission die Möglichkeit ein, für bestimmte Verpackungsarten besondere Ausnahmen oder Erleichterungen festzulegen, wenn geeignete Verwertungstechnologien nicht zugelassen oder nicht in ausreichendem Maße verfügbar sind.
Diese Bestimmung gilt unter anderem für kontaktempfindliche Verpackungen aus anderen Kunststoffarten als PET.
PET fällt hingegen nicht unter genau diesen besonderen Lockerungsmechanismus, auch wenn die Verordnung andere Ausnahmeregelungen und außerordentliche Anpassungsmechanismen enthält, die ebenfalls für PET relevant sein können.
PP weist somit sowohl einen deutlich geringeren Ausgangsanteil an recyceltem Material als auch einige besondere regulatorische Möglichkeiten auf, die dieses Material von PET unterscheiden.
Dies verschafft PP eine interessante Position für Lebensmittelhersteller, die die regulatorischen und versorgungsseitigen Unsicherheiten im Zusammenhang mit den Verpackungen der Zukunft verringern möchten.
Warum sollte man PP als Verpackungsmaterial beibehalten?
Für viele Anwendungen im Lebensmittelbereich ist PP bereits ein bewährtes Verpackungsmaterial mit einer Reihe technischer Vorteile.
Das Material wird unter anderem für Milchprodukte, Fertiggerichte und andere Lebensmittel verwendet, bei denen Anforderungen an Funktionalität, mechanische Festigkeit und Temperaturbeständigkeit gestellt werden.
PP eignet sich zudem gut für das Spritzgießen und ermöglicht die Herstellung präziser Verpackungslösungen mit integrierten Funktionen und optimiertem Materialverbrauch.
In Kombination mit In-Mould-Labelling (IML) kann PP für dekorative Verpackungen verwendet werden, bei denen ein Etikett auf PP-Basis während der Produktion direkt in die Verpackung integriert wird. Bei korrekter Konstruktion kann dies eine Verpackungslösung auf Basis eines einzigen Kunststofftyps ermöglichen.
Dies ist im Zusammenhang mit den Anforderungen von PPWR hinsichtlich der Wiederverwertbarkeit von Produkten relevant.
Eine Verpackung aus einem einzigen Material kann die Komplexität der Abfalltrennung und des Recyclings im Vergleich zu Verpackungen verringern, bei denen mehrere verschiedene Materialien kombiniert sind. Die konkrete Recyclingfähigkeit hängt jedoch weiterhin von der Gesamtkonstruktion der Verpackung, ihren Bestandteilen sowie den jeweiligen Sortier- und Recyclingsystemen ab.
Für Lebensmittelhersteller lohnt es sich daher, zu prüfen, ob die gewünschten funktionalen und optischen Eigenschaften mit PP erreicht werden können, bevor eine eventuelle Umstellung auf PET beschlossen wird.
Ein Wechsel zu PET ist nicht automatisch ein Schritt hin zu einer zukunftsfähigeren Verpackung.
Im Gegenteil, dies kann eine stärkere Verpflichtung zur Verwendung von recycelten Materialien und eine größere Abhängigkeit von einer bestimmten Lieferkette für lebensmittelzugelassenes rPET mit sich bringen.
Das bedeutet jedoch nicht, dass PP immer die beste Lösung für jede Anwendung ist. Die Materialauswahl muss weiterhin auf den Eigenschaften des Produkts, den Anforderungen an die Haltbarkeit, der Funktion der Verpackung und der konkreten Umweltbewertung basieren.
Für eine Vielzahl von Lebensmitteln sollte PP jedoch weiterhin ein naheliegender Ausgangspunkt für die Verpackungsentwicklung sein.
PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung.
Zusammenfassung: Der etablierte Markt von PET ist keine Garantie für die zukünftige Versorgungssicherheit.
Der europäische rPET-Markt verfügt über beträchtliche industrielle Kapazitäten, doch die Infrastruktur ist überwiegend auf Getränkeflaschen ausgerichtet.
Von der gesamten PET-Recyclingkapazität Europas, die im Jahr 2024 bei etwa 3,3 Millionen Tonnen lag, waren rund 100.000 Tonnen für das Recycling von PET-Schalen vorgesehen.
Gleichzeitig steht die europäische Recyclingbranche unter wirtschaftlichem Druck, und die künftigen Anforderungen der SUP-Richtlinie und der PPWR könnten den Wettbewerb um geeignete Qualitäten von recyceltem PET verschärfen.
Das bedeutet nicht, dass lebensmittelzugelassenes rPET im Jahr 2030 zwangsläufig knapp werden wird. Es bedeutet jedoch, dass Unternehmen, die sich für PET als Material für ihre Lebensmittelverpackungen entscheiden, sich aktiv mit der künftigen Verfügbarkeit, den Kosten und den Dokumentationsanforderungen dieses Materials auseinandersetzen sollten.
Bei PP sieht die Situation anders aus.
Für dieses Material gelten im Jahr 2030 deutlich geringere Anforderungen hinsichtlich des Anteils an wiederverwerteten Materialien, und es bietet gleichzeitig einige besondere Möglichkeiten im Rahmen der Bestimmungen der PPWR zu Ausnahmen und Erleichterungen.
In Verbindung mit den technischen Eigenschaften von PP und den Möglichkeiten zur Herstellung funktionaler Verpackungen aus einem einzigen Material liefert dies wesentliche Argumente für die weitere Verwendung von PP für Lebensmittelverpackungen.
Für Unternehmen, die bereits PP einsetzen, gibt es daher guten Grund, zu überlegen, ob ein Materialwechsel zu PET tatsächlich einen Mehrwert schafft – oder lediglich neue Herausforderungen in Bezug auf Vorschriften und Versorgung mit sich bringt.
Bei Kellpo beschäftigen wir uns mit der Entwicklung und Herstellung von PP-Verpackungen für die Lebensmittelindustrie. Wir sehen weiterhin ein erhebliches Potenzial in der Optimierung bestehender PP-Lösungen durch Materialreduzierung, Verpackungsdesign und Konstruktionen, die die Wiederverwendung unterstützen.
Wir gehen davon aus, dass Verpackungen der Zukunft nicht unbedingt ein neues Material erfordern, sondern in vielen Fällen eine bessere Nutzung des Materials, das bereits bewährt ist.
Häufig gestellte Fragen
Nach Angaben von Plastics Recyclers Europe (PRE) verfügte Europa im Jahr 2024 über eine Gesamtkapazität zur PET-Wiederverwertung von rund 3,3 Millionen Tonnen. Davon entfielen etwa 100.000 Tonnen, was etwa 3 % entspricht, auf die Wiederverwertung von PET-Schalen.
Lebensmittelzugelassenes rPET aus dem Flaschenrecycling kann auch für Schalen und Becher verwendet werden, was jedoch gleichzeitig bedeutet, dass die Hersteller von demselben Materialstrom abhängig werden können wie die Getränkeindustrie.
Die begrenzte dedizierte Kapazität macht deutlich, dass die etablierte Recycling-Infrastruktur von PET nicht unbedingt eine stabile und wettbewerbsfähige Versorgung für alle Verpackungsarten gewährleistet.
Die europäische Kunststoffrecyclingbranche verzeichnete im Jahr 2024 einen Umsatzrückgang von 5,5 %, und Anlagen mit einer Gesamtkapazität von rund 300.000 Tonnen wurden stillgelegt. Die Zahlen beziehen sich auf die gesamte Kunststoffrecyclingbranche und nicht ausschließlich auf PET.
Die PET-Recyclingkapazität stieg im gleichen Zeitraum tatsächlich von 3,2 auf 3,3 Millionen Tonnen. Die Branche verzeichnete jedoch steigende Lagerbestände an rPET-Granulat, was unter anderem auf die Konkurrenz durch billigeres Importmaterial zurückzuführen war.
Die Entwicklung zeigt, dass europäische Recyclingunternehmen unter wirtschaftlichem Druck stehen. Dies könnte Investitionen in die Kapazitäten behindern, die erforderlich sind, um die künftigen Anforderungen an den Recyclinganteil im Rahmen der PPWR zu erfüllen.
Die SUP-Richtlinie schreibt vor, dass PET-Getränkeflaschen ab 2025 zu 25 % aus recyceltem Kunststoff bestehen müssen und die unter die Richtlinie fallenden Einweg-Getränkeflaschen aus Kunststoff ab 2030 zu 30 %.
Gleichzeitig schreibt PPWR grundsätzlich einen Anteil von 30 % an recycelten Materialien in kontaktempfindlichen PET-Verpackungen vor, darunter Lebensmittelbehälter und Becher. Der Zeitpunkt des Inkrafttretens der PPWR-Vorgabe könnte jedoch erst nach 2030 liegen.
Die Anforderungen gelten nicht kumulativ für Getränkeflaschen, sondern bedeuten, dass für mehrere Verpackungssegmente gesetzlich festgelegte Anteile an recyceltem Material vorgeschrieben sind.
Dadurch könnte sich der Wettbewerb um geeignete, für Lebensmittel zugelassene rPET-Qualitäten verschärfen, insbesondere für Verpackungshersteller außerhalb des etablierten Flaschensegments.
Hersteller von PET-Schalen und -Bechern müssen nicht nur den Zugang zu recyceltem PET sicherstellen, sondern auch zu Materialqualitäten, die den einschlägigen Anforderungen hinsichtlich des Kontakts mit Lebensmitteln und den technischen Eigenschaften der Verpackung entsprechen.
Da die europäische Recycling-Infrastruktur in erster Linie auf PET-Flaschen ausgerichtet ist, könnten Hersteller anderer PET-Verpackungen von Materialien aus derselben Lieferkette abhängig werden.
Gleichzeitig stellt PPWR deutlich höhere Anforderungen an den Anteil an recyceltem Material in kontaktsensitiver PET-Verpackung als bei vergleichbarer PP-Verpackung.
Für Unternehmen, die einen Wechsel von PP zu PET in Erwägung ziehen, sollten daher die künftige Verfügbarkeit des Materials, der Preis und die Dokumentationsanforderungen als wesentliche Risikofaktoren berücksichtigt werden.
Für PP und PET gelten im Rahmen der PPWR unterschiedliche Anforderungen hinsichtlich des Recyclinganteils.
Für lebensmittelberührende Verpackungen gilt ab 2030 ein Mindestanteil an recycelten Materialien von 10 % für PP und 30 % für PET. Im Jahr 2040 steigen die Anforderungen auf 25 % bzw. 50 %.
Darüber hinaus kann die Ausnahmeregelung in Artikel 7 Absatz 5 Buchstabe a für PP-Verpackungen relevant sein, wenn die Verwendung der vorgeschriebenen Menge an recyceltem Kunststoff ein Gesundheitsrisiko darstellt und zur Nichteinhaltung der EU-Vorschriften für den Kontakt mit Lebensmitteln führt. Die Ausnahmeregelung gilt nur, wenn die Bedingungen erfüllt sind und nachgewiesen werden können.
Artikel 7 Absatz 12 sieht darüber hinaus die Möglichkeit besonderer Ausnahmeregelungen vor, unter anderem für kontaktsensible Verpackungen aus anderen Kunststoffarten als PET. Etwaige Ausnahmeregelungen müssen jedoch von der Kommission beschlossen werden.
PP verbindet somit eine geringere gesetzliche Vorgabe für den Anteil an recycelten Materialien mit regulatorischen Möglichkeiten, die insbesondere für Lebensmittelverpackungen relevant sein können.
Zusammen mit den technischen Eigenschaften von PP und den Möglichkeiten zur Herstellung funktionaler Verpackungen aus einem einzigen Material spricht dies deutlich dafür, weiterhin auf PP zu setzen und es weiterzuentwickeln, anstatt automatisch auf PET umzusteigen.
PP oder PET bis 2030? Die Asymmetrie in Bezug auf Regulierung und Versorgung.


